
阿里巴巴|民营宽带濒临“死亡”
【阿里巴巴|民营宽带濒临“死亡”】
文章图片
文章图片
文章图片
图源/网络
30秒快读
1、十年前 , 鹏博士用了10亿多元才买到长城宽带 , 十年后 , 却以100万元将其贱卖 。
2、长城宽带被贱卖、鹏博士抽身而出 , 此前老牌民营宽带艾普宽带资金链断裂 , 方正宽带也面临巨额亏损 , 民营宽带大势已去 , 甚至濒临死亡 。
“七年之痒、十年之痛” , 长城宽带(简称长宽)用血泪印证了这句话 。
2010年 , 长城宽带成立十周年时 , 创始股东“长城系”三家公司全面退出长宽 , 后来另一创始股东中信网络也将手中持有的长宽股份出售 , 鹏博士接盘后成为长宽100%控股股东 。
十年之后 , 长宽再次遭遇被抛售的命运 。 近日 , 鹏博士发公告称拟转让包括长宽在内的四家子公司的股权 , 转让价格合计100万元 。
图源/网络
没看错 , 就是100万元 。 要知道 , 十年前鹏博士从“长城系”买进长宽50%股权用了3.24亿元 , 并向长城科技借出5.5亿元用以偿还担保贷款 , 而后从中信网络手中买进长宽另外的50%股权 , 鹏博士用了7.12亿元 。
兜兜转转 , 鹏博士十年前用了10亿多元才买到了长宽 , 如今只用100万元将其贱卖 , 长宽命运之悲惨令人唏嘘 。
这也折射出民营宽带的艰难处境 , 之前老牌民营宽带艾普宽带资金链断裂 , 如今长宽被贱卖、鹏博士抽身而出 , 民营宽带处于濒临死亡的状态 。
01
“包袱“变大
鹏博士开100万元贱卖长宽
100万元贱卖长宽 , 鹏博士当然不是“晕了头” 。
因为被卖的四家子公司都处于亏损的状态 , 负债与资产相当 , 甚至是资不抵债 。 这次股权转让完成后 , 这些子公司的债权债务等也同步转让给受让方 。
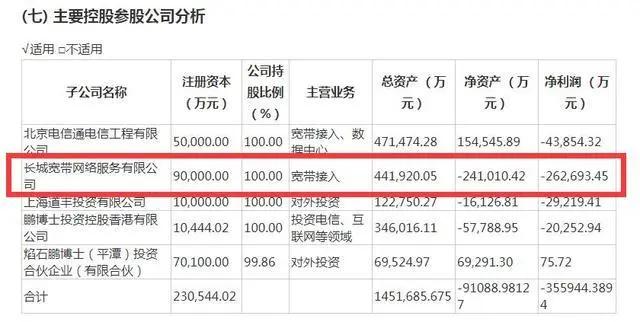
鹏博士公告显示 , 截至2020年6月30日 , 长宽资产总额39.6亿元 , 负债总额为38.3亿元 。 今年上半年 , 长宽亏损5715万元 , 去年全年更亏损了26.4亿元 。 另外三家被鹏博士出售的子公司都处于资不抵债的状态 。
长城宽带2019年巨亏26亿元 。 图源/鹏博士2019年财报
被鹏博士收购后 , 长宽经历了从“宝贝”到“包袱”的转变 , “包袱”日渐变大 , 自然难以摆脱“被甩”的命运 。
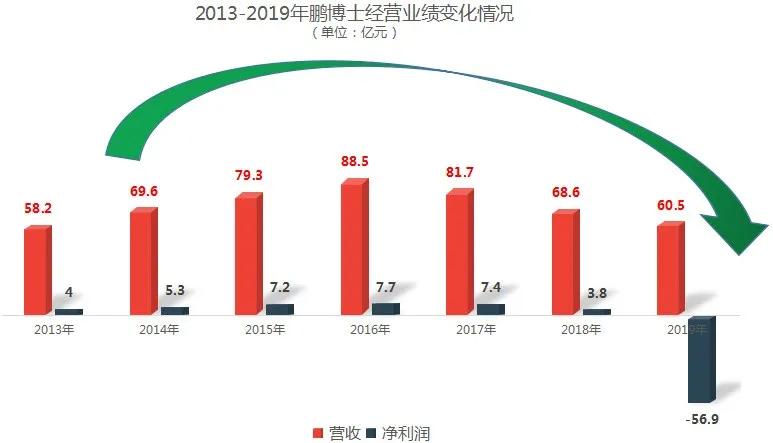
2013 年 , 是鹏博士和长城宽带全面融合后的第一年 。 这一年 , 鹏博士的营收同比暴增127% , 净利润同比暴增134% , 其中 , 长宽居功至伟 , 实现盈利2.9亿元 , 贡献了鹏博士67.3%的净利润 。 2014年 , 长宽依旧表现良好 , 实现净利润4.15亿元 , 当年鹏博士的净利润为5.34亿元 , 也就是说 , 长宽贡献了鹏博士绝大部分的净利润 。
不过从2015年开始 , 长宽逐渐走下坡路 , 净利润不断下滑 , 2018年净亏损1.86亿元 , 2019年则巨亏26.4亿元 。
与之相对应的是 , 长宽的净资产也不断下降 。 2016年 , 长宽净资产达到了高峰 , 为13亿元 , 此后连年下降 , 到2019年为-24亿元 。
制图/IT时报
十年前 , 长宽被长城系抛弃 , 归根结底 , 也是因为业绩不佳 。 在被出售的前三年 , 2007年亏损1.43亿 , 2008年亏损2789万元 , 2009年亏损545万元 。
说到底 , 有价值才是宝贝 , 没有价值就是“包袱” 。
02
不断“脱钩”
鹏博士转型自保
这次将长宽等四家子公司出售后 , 鹏博士仍保留了北京、上海、深圳三个城市的互联网接入业务 。
不过和过去不同的是 , 鹏博士现在与这三个城市当地的基础运营商合作开展业务 , 战略性放弃与运营商在固网宽带领域的正面竞争 , 转而提供装维、代维服务 。 双方从过去的对手 , 变成了如今的队友 。
在北京 , 2019年鹏博士与北京联通合作推出“沃长宽”、“沃信通”品牌 。 2020 年 6 月 , 鹏博士又与上海电信达成合作 , 共同设计、打造和经营“翼长宽”品牌 。 在深圳 , 鹏博士也开始利用自身的装维服务能力 , 承接其他优质运营商的家庭宽带装维业务 。
近年来宽带市场竞争加剧 , 给鹏博士带来相当大压力 。 一方面是用户规模在流失 , 2013年鹏博士宽带用户规模为615万户 , 到2016年增长至1359万户 , 四年时间翻了一番 , 不过此后用户规模持续下滑 , 到2019年底降至1046万户 。 另一方面 , 互联网接入业务ARPU值在持续下滑 。
双重夹击 , 导致鹏博士的互联网接入业务收入大幅下降 , 拖累其整体表现 。 2019年 , 鹏博士的互联网接入业务收入同比下滑21% , 虽然数据中心及云计算业务收入快速增长 , 但是整体营收仍同比下降了11% 。
制图/IT时报
经过不断的“脱钩” , 互联网接入业务已经不是鹏博士的业务重点 。 鹏博士正将重心放在数据中心和云计算业务上 , 同时对数据中心投资和运营模式做出调整 , 从以自建数据中心为主转向以自建、合建及 HOMM 模式(酒店运营管理模式) , 试图推动自身向“轻资产、重运营”模式转变 。
03
“大旗”倒下
民营宽带濒临死亡
这次从鹏博士手中受让长宽等四家子公司的 , 是中安实业投资(深圳)有限公司(简称中安实业) 。 中安实业是由中安国际投资有限公司100%控股 , 而后者又是由中国国际跨国公司促进会(简称跨国会)100%控股 。 跨国会是由国务院批准的专门从事跨国公司工作的非政府组织 , 被联合国经社理事会授予特别咨商单位 。
总而言之 , 鹏博士的脱身 , 意味着民营宽带最大一面旗帜正在倒下 , 这是民营宽带这些年的缩影 。 在两年前 , 国内最早一批出现的老牌宽带运营商艾普宽带因为资金链断裂而倒闭 。 另一家民营宽带商——方正宽带现在也处境艰难 , 据控股方方正科技发布的2020年上半年财报显示 , 今年上半年方正宽带实现营业收入 2.24 亿元 , 同比减少 27% , 亏损1.38 亿元 。
图源/网络
民营宽带陷入困境 , 极其重要的原因在于 , 失去了低价的优势 。 自从2015年以来 , 国家强力推动提速降费 , 同时基础电信运营商在宽带市场上竞争更加激烈 , 使得宽带业务资费不断走低 。 根据中国信通院的数据 , 2014年底我国固定宽带平均资费为5.9元/M , 而到2018年6月 , 已快速降低至0.49元/M 。 现在 , 这一数字会更低 。
在基础电信运营商宽带资费快速走低的情况下 , 民营宽带商迅速败下阵来 。 从鹏博士财报来看 , 自从2016年以来 , 无论是财务业绩还宽带用户规模 , 都在不断下滑 。
同时 , 这几年宽带升速也给缺乏出口带宽资源的民营宽带造成压力 。 这些年国内网速水平提升非常之快 , 千兆正成为新的主流 。 民营宽带要从基础运营商处购买带宽 , 即使网间结算单价下降 , 也赶不上带宽增长的幅度 。 但是如果不这样做 , 民营宽带会跟不上宽带提速的步伐 , 同样会被市场抛弃 。
作者/IT时报记者 钱立富
编辑/挨踢妹
排版/冯诚杰
图片/IT时报 网络
来源/《IT时报》公众号vittimes
推荐阅读








- 民营经济成为富民强县主力军
- 民营企业|中国民营企业合作大会召开 提供逾6万个招聘岗位
- 民营经济|襄城县全力服务“两个健康”,助推民营经济高质量发展
- 科学探索|民营卫星互联网企业银河航天完成新一轮融资
- 科技蟹|阿里巴巴数字化产地仓开张 西安有望成中国“水果之都”
- 长沙达成多个重大项目签约 各地民营企业纷至沓来
- 互联网分析师于斌|阿里巴巴:提前到来的中年危机
- 钛媒体APP|【钛晨报】全球规模最大的自贸协定达成,15国正式签署RCEP;阿里巴巴因证券欺诈案被美股投资者起诉;京东健康赴港IPO获批
- 中国联通|中国联通:河南宽带用户可免费提速至500M 时效两个月
- 宽带中国|十二届全国政协副主席马培华:全球工业互联网市场前景非常可观