
行业|镁刻?半年报 | 上半年营收接近翻番,滨江集团逆市加速扩张
每经采访人员:包晶晶 每经编辑:魏文艺
“经营能力不强、管理精细程度不高的企业 , 不论规模大小终将被行业淘汰 , 滨江准备好了 , 我们是不怕的 。 ”杭州滨江房产集团股份有限公司(002244 , SZ;以下简称滨江集团)董事长戚金兴向《每日经济新闻》采访人员表示 。
在2019年成功跻身千亿房企行列后 , 今年上半年 , 滨江集团又交出一份颇为亮眼的成绩单:实现营业收入103.07亿元 , 同比增长95.7% , 接近翻番;销售金额达547亿元 , 同比增长5.86%;实现归母净利润8.65亿元 , 较上年同期增长40.4%;毛利率36.4% , 盈利能力持续保持行业较高水平 。
同时 , 上半年滨江集团预收账款689.5亿元 , 较年初增长24% , 营收覆盖率高达669%;截至6月末 , 总货值达到2700亿元 , 为未来业绩提供有力支撑 。
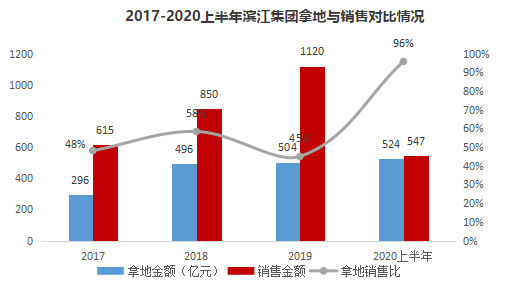
值得一提的是 , 今年以来 , 滨江集团在土地市场十分活跃 。 就在8月26日发布半年报后的第三天(8月28日) , 滨江集团就以总价30.38亿元夺得宁波鄞州区出1宗宅地 。
文章图片
数据来源:中指研究院
今年上半年 , 滨江集团新增土储建筑面积313.94万平方米 , 其中一二线城市拿地面积占比达94% , 较2019年增长29个百分点 。 20个土地储备项目中 , 约2/3位于大本营杭州 。 在新经济转型获得巨大成功的背景下 , 人口、新财富加速向杭州集聚 , 对于滨江集团而言 , 稳住杭州市场便已经成功了一半 。
另据中指研究院统计 , 滨江集团今年1~8月的拿地金额达526亿元 , 排在行业第11位 , 其前8月的拿地金额已超过去年全年 。
滨江集团方面向《每日经济新闻》采访人员表示 , “企业发展肯定寻求最适合自身成长的土壤、空气、阳光 , 要追求上千亿规模 , 必须要有一定的区域来来支撑 。 但下半年杭州以外的省内城市 , 包括温州、台州、金华 , 有好的机会我们也会积极地去获取 。 ”
此外 , “以收定投”也是滨江集团“聚焦杭州、深耕浙江”的内在逻辑 。 滨江集团董事、副总经理李渊向采访人员坦言 , “在‘以收定投’的指导方针下 , 杭州、宁波、苏州、南京市场行情比较好 , 特别是宁波 , 所以在上半年在这几个城市集中发力 , 也是有所斩获 。 ”
在行业盘整之际逆市势加仓 , 对于任何一家房企而言都是对资金和实力的巨大考验 。
不过 , 滨江房产投资发展部负责人单通告诉采访人员 , “尽管滨江在土地市场摘牌比较多 , 排名也比较靠前 , 但1~7月份的拿地权益其实只有300多亿元 , ‘以收定投’始终是总方针 。 另一方面 , 滨江在公开市场层面上拿地积极性虽高 , 但平均的拿地权益是55% , 也就是说权益层面还是控制在理性的范围内的 。 ”
文章图片
滨江集团近一年股价表现 数据来源:同花顺
采访人员注意到 , 今年以来 , 滨江集团共进行了6次直接融资 , 发行利率在3%~4%之间 。 上半年滨江集团平均融资成本为5.4% , 与2019年末相比下降了0.2个百分点;有息负债总额383.52亿元 , 净负债率0.96% , 资金对短债覆盖率为178.54% 。
针对日前业界关注的房企融资“三条红线” , 李渊告诉《每日经济新闻》采访人员 , “三条红线没有一条卡我们的脖子 , 扣除预收账款后的负债率大概只有68%、净负债率只有88% , 短期偿债能力方面 , 滨江的货币现金是远覆盖短期负债的 , 大概是1.44倍 。 ”
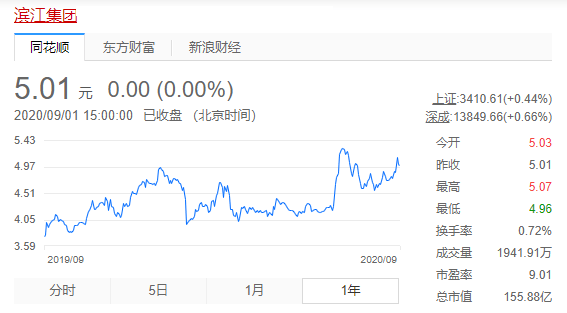
事实上 , 滨江集团近一年在资本市场也表现出色 , 股价涨幅超过30% 。
(镁刻地产原创 , 喜欢请关注微信号meikedichan)
【行业|镁刻?半年报 | 上半年营收接近翻番,滨江集团逆市加速扩张】
推荐阅读



- 贷款|房贷、消费贷、理财产品都有哪些新动向?从上市银行半年报看百姓“钱”途
- 第一财经|传媒公司发布史上“最惨”半年报 头部院线亏损超30亿
- 中国新闻网|服贸会商机:“网课”会成为教育行业的未来吗?
- 新华网|我国粮油行业倡议“全链条”粮食产后护理
- 贷款|房贷、消费贷、理财产品都有哪些新动向?——从上市银行半年报看百姓“钱”途
- 上观新闻|哪三大行业是上海创新创业高地?在宝山举行的这个大赛迎来收官之战
- 娅西娅品牌时尚沙发,中国家居行业十大品牌,整体家具,私人订制
- 陈嘉鋆CFA|是否都是洪水猛兽?说说垄断企业二三事-中篇,各行业的垄断企业
- 简单观察|2020上半年饮料行业上市企业营业收入排行榜
- 企业|休闲食品业半年报观察:二季度整体业绩恢复