
股价|净利增4倍,股价日涨22%,千亿市值可期,众安为何获市场认可?( 二 )
文章图片
综上所述 , 在上半年业务结构持续优化 , 保费收入平稳增长 , 同时综合成本率有效改善 , 波动市况下仍实现非年化总投资收益率3.6%的投资收益带动下 , 众安的保险板块实现净利润6.2亿元 , 同比增长94.6% , 归母净利润更大增4.19倍 , 至4.9亿元 。
偿付能力充足
众安期内的业绩增长并非仅仅损益表上的改善 , 而是经营效率的提升和财务的提升 。 经营效率的提升通过产品和服务优化、科技赋能、生态闭环等得以实现 , 我们上文已提到 。 财务的提升则反映在现金流和资产负债表上 。
2020年上半年 , 来自经营活动的净现金流入高达22.34亿元 , 相较去年同期为净流出5.97亿元 , 反映保险承保业务及其他经营活动产生的现金流入 , 高于支付赔款产生的现金流出和其他月开支 。
截至2020年6月30日 , 其实际资本和核心资本均为152.08亿元 , 较年初高4.25% 。 综合偿付能力充足率和核心偿付能力充足率皆为547% , 较年初高45个百分点 , 反映该公司的偿付能力非常充足 。
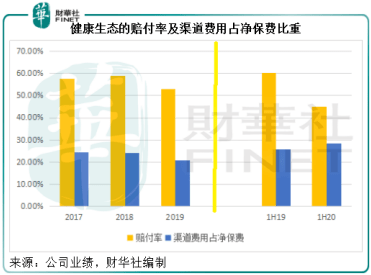
收入的平稳上升、综合成本率的持续改善、净利润的数倍增长 , 加上充裕的偿付能力 , 反映出众安的中期业绩有分量也有质量 , 这其中健康生态的表现尤其抢眼 。 正如前文提到的 , 健康生态上半年总保费实现了115.6%的高速增长 , 赔付率同比下降了15.2个百分点 , 改善至45.1% , 成为众安主要增长驱动力 。 众安的健康生态到底有何独特之处?
众安大健康生态布局成熟 , 打造“互联网保险+医疗”业务闭环
疫情期间 , 互联网医疗的作用得到了突显 。 从事互联网医疗的企业不少 , 而且部分头部运营商已着手互联网医院 , 也为后来者提供了许多值得借鉴的经验 。
但是财华社发现 , 许多互联网医疗企业基本都遵从问诊到送药这一服务链条 , 互联网医疗更多是为其后的医药健康产品的供应和零售服务 。
例如背靠流量大咖阿里巴巴(09988-HK)的阿里健康(00241-HK) , 主营业务分三块 , 分别为医药健康产品全渠道业务(即线上线下医药供应)、互联网医疗和消费医疗(即疫苗在线预约平台) 。 这三项业务中 , 医药电商平台和医疗直营业务(即阿里线上药店)于截至2020年3月末止财政年度的收入占比分别达到12.2%和84.76% , 互联网医疗业务仅占0.4% 。
也就是说 , 它的变现模式主要还是依靠药品零售及配送 , 而我们都知道这块业务量多利薄 。 2020财年 , 阿里健康的毛利率由去年的26.1% , 下降至23.3% , 加上金额最大的开支仓储、物流及客服支出(占收入的比重已达到11.44%) , 以及零售企业耐以生存的销售和市场推广开支(占比7.53%)和行政开支(2.29%) , 其经常性业务收入扣减所有必要经营开支之后 , 只剩下大约2% , 还有税项和其他杂项开支 , 这也是阿里健康尚未扭亏为盈的原因——它需要跑量来覆盖不可变成本 。
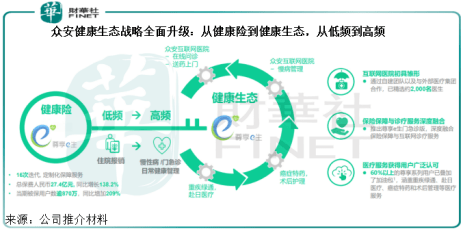
众安则不一样 , 它的布局是涵盖整个健康生态的——从互联网健康险切入 , 延伸至在线医疗、健康管理等服务 , 覆盖用户全生命周期 , 满足用户不同健康状态下所需的各项医疗服务需求 , 从而提升服务体验和用户粘性 。
“互联网保险+医疗”业务闭环正是众安的独特之处 , 这包括众安健康险、众安互联网医院、生命科技、暖哇科技 。 见下图 , 健康险切入 , 从住院保障的低频服务至在线诊疗的联动能力 。
文章图片
健康险作为医疗服务的支付端入口 , 通过产品设计、连接服务的能力和风控能力形成核心竞争力 , 有效整合健康服务的相关价值 , 例如健康服务的规划、产品设计、创新等 , 为用户提供从疾病预防、跟踪干预、健康改善、健康保障到医疗服务的闭环式解决方案 , 帮助用户更高效、便捷地管理自身健康 , 同时以这些多种多样的健康服务来驱动 , 实现与用户更高频次的连接 。 众安2020年中期业绩中健康险的高速增长正反映出生态赋能的初期效果 。 而从市场空间和其用户规模来看 , 众安未来的发展潜力很大 。
推荐阅读






- 证券日报|智飞生物等10只白马股股价翻番,年内北上资金合计净买入超1000亿元
- 中新经纬|平均2天一个担保公告 阳光城担保额达归母净资产4倍
- 季报|趣店季报图解:营收同比降47% 净利1.8亿降84%
- 公司|平均2天一个担保公告 阳光城担保额达归母净资产4倍
- 个股|73股股价不足2元 ST股占为83.56%
- 股票|光伏设备“老将”的尴尬:股价高企却面临创业板新规下财务退市压力
- 个股|蓝晓科技等7股股价创历史新高
- 趣历史杂谈|精辟,中国股市:股价起涨前会有何预兆?“集合竞价”早已暴露
- 股价|蓝晓科技等7股股价创历史新高
- 水泥|数读商业半年报│3家水泥建材企业营收净利双降,嘉寓股份亏损