
招股书|眼镜真是暴利吗?明月镜片招股书揭真相 重销售轻研发应收款高企
_本文原题为 眼镜真是暴利吗?明月镜片招股书揭真相 重销售轻研发应收款高企
作者:璐璐
来源:GPLP犀牛财经(ID:gplpcn)
【招股书|眼镜真是暴利吗?明月镜片招股书揭真相 重销售轻研发应收款高企】
文章图片
7月23日 , 明月镜片股份有限公司(下称“明月镜片”)披露了招股说明书 , 拟A股上市 。 招股书显示 , 明月镜片拟向社会公众公开发行股票不超过3358.54万股 , 公开发行数量不低于发行后总股本的25% , 募集资金主要用于树脂镜片的扩产及技术升级 。
明月镜片成立于2002年9月17日 , 注册资本为10075.6万元 , 经营范围包括数码相机镜头、光钎镀膜、光学镜片、光学器材的生产;光学眼镜片的批发以及相关的验光配镜业务;眼镜制造、眼镜产品的设计、研发、咨询服务和信息技术服务等 。 招股书显示 , 明月镜片控股股东为明月实业 , 实际控制人为谢公晚、谢公兴和曾少华 。
应收账款逐年上涨 , 坏账准备风险加重
招股书显示 , 明月镜片是一家综合类眼镜镜片生产商 , 自设立以来 , 一直专注于眼镜镜片、镜片原料(树脂原料)、成镜、镜架等眼视光产品的研发、设计、生产和销售 。
眼镜行业真的是暴利行业吗?据招股书 , 2017-2019年 , 明月镜片单只镜片成本分别为5.75元、5.81元、6.23元;每片平均售价分别为10.22元、11.16元、13.48元 , 售价是成本的2倍 。
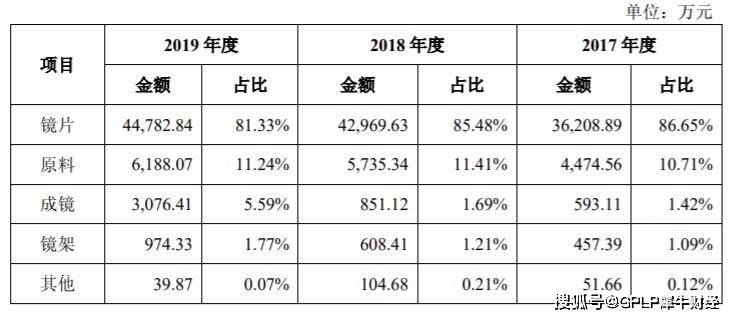
2017-2019年 , 明月镜片业绩呈增长趋势 , 营业收入分别为42626.82万元、50941.85万元、55250.12万元 , 其中 , 镜片销售收入分别为36208.89万元、42969.63万元、44782.84万元 , 分别占总收入的86.65%、85.48%、81.33% 。
文章图片
来源:明月镜片招股说明书
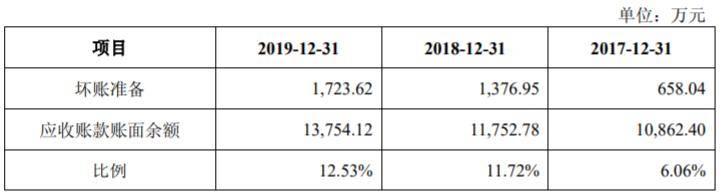
明月镜片营业收入增长的同时 , 应收账款也持续增加 。 据招股书 , 2017年、2018年和2019年 , 明月镜片应收款账面余额分别为10862.40万元、11752.78万元、13754.12万元 。
2017-2019年 , 明月镜片分别计提658.04万元、1376.95万元、1723.62万元作为应收账款的坏账准备 。 明月镜片在招股书中称 , 2017-2019年 , 应收账款账龄在1年以内的比例高于85% , 表明应收账款账龄结构合理 , 发生坏账的可能性较小 。
文章图片
来源:招股说明书
与同行业公司依视路相比 , 明月镜片的坏账准备占应收账款余额的比重要高于依视路 。 2017年、2018年和 2019年 , 依视路坏账准备占应收账款余额的比重分别为7.27%、3.22%、3.44% , 而明月镜片同期的坏账准备占应收账款余额的比重分别为 6.06%、11.72%和12.53% 。
对此 , 明月镜片在招股书中称 , 因依视路属于国际知名品牌 , 客户质量相对较高 , 回款速度较快 , 故其坏账准备计提比例较低 。
重销售而轻研发
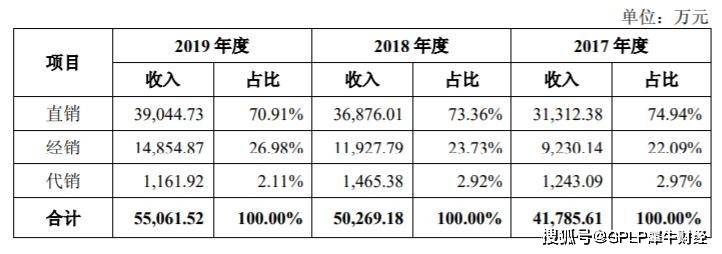
招股书显示 , 明月镜片销售费用从2017年的4928.15万元上升至2019年的10384.99万元 , 3年时间销售费用翻倍 , 可谓增长巨大 。 明月镜片主要采用三种销售模式 , 即直销、经销、代销 , 其中直销占比一直在70%以上 , 是主要销售模式 。
文章图片
来源:招股说明书
而与销售费用形成鲜明对比的是明月镜片的研发投入 。
明月镜片声称 , 一直十分重视提升技术研发能力 , 经过多年的技术积累与研究开发 , 掌握了镜片行业的诸多核心技术 , 拥有一系列发明、实用新型专利及专有技术 , 其中部分技术在行业内处于领先地位 。
推荐阅读





- BiuFashion|赵薇越老越时髦,穿荧光色出门自带亮眼“光泽”,真是难忽视
- 月影浓|吴亦凡机械造型走秀 垫肩披风搭银框眼镜科技感足
- 游戏圈那点事|CSGO:900块就能玩到刺刀?这个皮肤,真是比穷人还“穷”
- 有限公司|三彩家公开递交上市招股书,2019年营收增长350%
- 美国|三彩家公开递交上市招股书,2019年营收增长350%
- 露露说八卦|兄弟俩站在一起太逗了,真是最萌身高差,潘长江亲弟身高一米八
- 奇葩搞笑菌|真是自找苦吃,这下摔倒了吧,爆笑gif图:哥们
- 怎样不秃顶|有什么特点?真是不比不知道,丹麦、瑞士、美国、德国的幼儿园
- 特朗普|马上要被告上法庭了,特朗普又连收3个噩耗,纽约州长真是狠角色
- 丽酱每日分享|刘备秘密给曹丕写了一封信,专家:真是罕见的虚伪!,曹操死后