
导体|中晶股份IPO:市场份额出现萎缩,高新技术企业或受质疑
近年来 , 受益于计算机、通信、消费电子等下游市场需求的拉动 , 我国半导体分立器件产业得到快速发展 。 根据中国半导体行业协会的数据 , 我国的半导体分立器件销售额从2010年的1135亿元增长到2017年的2474亿元 , 年均复合增长率约为12% , 预计到2020年销售额将达到3104亿元 。
不过从全球半导体产业中的半导体硅材料行业发展来看 , 国际大厂商主导整个竞争格局 , 主要由日本信越、日本胜高等几家国际大型硅片生产商垄断 。 2018年全球前五大硅片厂的市场份额达到93% , 其中日本信越和日本胜高两家公司市场份额合计占比超过50% , 紧随其后的是德国世创、环球晶圆和韩国的SK Siltron , 占比分别为15%、14%和11% 。
浙江中晶科技股份有限公司(以下简称:中晶股份)主要从事半导体硅材料的研发、生产和销售的高新技术企业 , 公司的主要产品为半导体硅片及硅棒 , 产品定位于半导体分立器件和集成电路用硅材料市场 。
文章图片
图片来源于中晶股份官网
市场份额微弱 , 去年营业出现萎缩
据览富财经网了解 , 中晶股份公司成立于2010年 , 并于2014年10月挂牌新三板 , 到了2017年8月终止其股票挂牌 。
中晶股份虽然经过多年发展 , 在业务规模、产品质量、研发能力等方面的综合实力有了一定的提升 , 但览富财经网了解 , 目前在半导体分立器件用硅材料领域尤其是硅研磨片细分市场已被其它行业公司占据了领先的地位 。
从国际行业竞争格局来看 , 中晶股份目前的产业规模仍较小 , 并且还受限于资金投入有限、专业人才储备不足等原因 , 在集成电路用抛光片、外延片领域的技术研发、创新能力等方面与国际大型厂商相比 , 目前仍存在较大差距 。
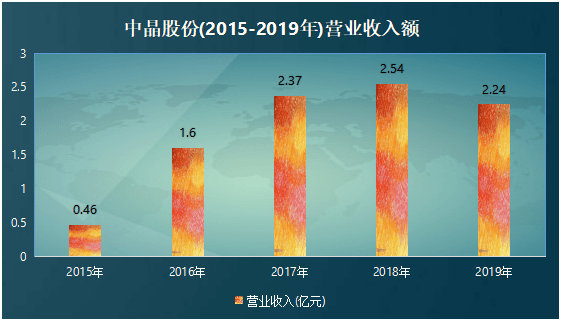
【导体|中晶股份IPO:市场份额出现萎缩,高新技术企业或受质疑】从近年公司财务来看 , 中晶股份在2015年度至2019年度分别实现营业收入为0.46亿元、1.60亿元、2.37亿元、2.54亿元、2.24亿元 , 整体来看是呈现增长态势 , 但公司在2019年度公司业绩明显出现了下滑 , 其中营收同比下滑11.83% , 而扣非净利润也同比下滑5.95% , 也就是说 , 在去年全年公司业绩出现了萎缩 。
文章图片
应收账款居高不下 , 三年营收近三成未收回
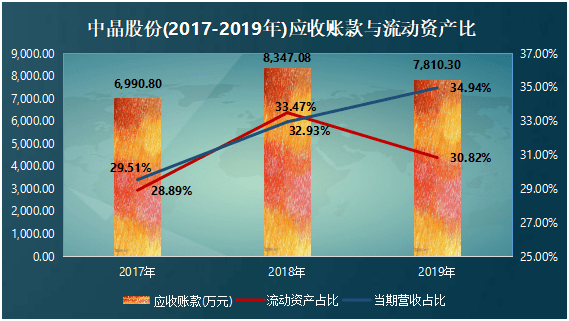
中晶股份2017年至2019年应收账款账面价值分别为6,990.80万元、8,347.08万元和7,810.30万元 , 占流动资产的比例分别为28.89%、33.47%和30.82% , 占当期营业收入比例分别为29.51%、32.93%和34.94% , 即中晶股份近三年来营收中将近三成都是未收回账款 。
对此 , 中晶股份在招股说明书中坦言 , 随着公司销售收入的不断增加 , 应收账款余额仍有进一步增加的可能 。 若宏观经济环境、客户经营状况等发生不利变化 , 出现应收账款不能按期或无法收回发生坏账的情况 , 公司将面临流动资金短缺、盈利能力下滑的风险 。
文章图片
应收账款坏账逐年攀升 , 两年未收款全额计提坏账
2017年至2019年 , 中晶股份应收账款坏账准备分别计提211.59万元、214.16万元和390.07万元 , 占应收账款余额的比例分别为2.94%、2.50%和4.76% 。
据了解 , 中晶股份单项金额重大并单独单项计提坏账准备的应收账款客户为江苏荣邦微电子有限公司和本溪福瑞德电子科技有限公司 , 公司对其应收账款逾期未收回 , 且预计未来收回的可能性较小因此分别在2017年末和2019年末对尚未收回的款项127.45万元和51.91万元全额计提坏账 。
推荐阅读







- 公司|时间过半!易事特:4名董事、高管人员未减持公司股份
- 股份|爱乐达:股东范庆新、冉光文等减持约447万股,减持计划减持数量过半
- 所持股份|万兴科技:公司控股股东、实际控制人吴太兵质押150万股
- 发布公告|数量过半!博创科技:天通股份累计减持约150万股
- 公司|时间过半!华大基因:股东和玉高林和高林同创未减持股份
- 价格|公告精选:安纳达、中核钛白上调钛白粉产品价格;豫园股份要约收购金徽酒8%股份
- 长春|计划完成!佳隆股份:实际控制人林长春累计减持2275万股
- 股份|注意!理工光科:湖北省投资公司拟减持不超过55万股
- 天津|桂发祥:不再持有昆汀科技股份
- 消费|减持!天通股份:减持博创科技约32万股