
立讯精密|一步步获库克信任 富士康“学徒”立讯精密准备切苹果代工蛋糕( 二 )
招股书显示 , 2007年至2009年 , 立讯精密向富士康销售产品的收入占当期应收比例均高于45% , 2010年上半年比例虽然下降至16.81% , 但富士康仍是第一大客户 。 不仅如此 , 如果将正崴集团计算在内 , 富士康系公司占2009年立讯精密收入的57.37% 。
上市前夕 , 立讯精密业务调整 , 2010年初终止了对富士康的代工 。 2010年至2014年期间 , 立讯精密陆续购入了多家公司 , 切入了索尼和微软游戏主机 , 以及苹果、华为、艾默生等公司产业链 。 不过 , 2011年 , 富士康旗下公司进入前五大客户 , 2012年富士康业务占立讯精密营收的22.4% , 2013年后立讯精密不再披露具体客户名单 。
结缘苹果
抓住轻薄化契机切入 , 代工获库克信任
2015年11月 , 立讯精密在非公开发行A股股票预案的发行背景中提到 , “智能移动终端向‘轻薄短小’的方向发展 , 促使连接器及其组件技术不断升级” 。 在这段文字解释中 , 立讯精密首次提到了“苹果公司” , 并称苹果致力于组件的小型化 , 以便做出更轻薄的产品 , 连接器的体积被压缩 , 以及单个端口所承载的功能日益多样化 。
两年后 , 2017年8月 , 立讯精密在投资者关系活动中表示 , 其电脑互联产品及精密组件和消费性电子两个业务的客户中均有苹果 , 且排序放在第一位 。 同年12月另一次投资者关系活动中 , 时任立讯精密副总经理李斌更是对AirPods的代工情况首次对外披露 , 一个产品包含几百个零件 , 一条产品线需要几百名工人 。 当时产品生产良率效率基本达到预设目标 。
文章图片
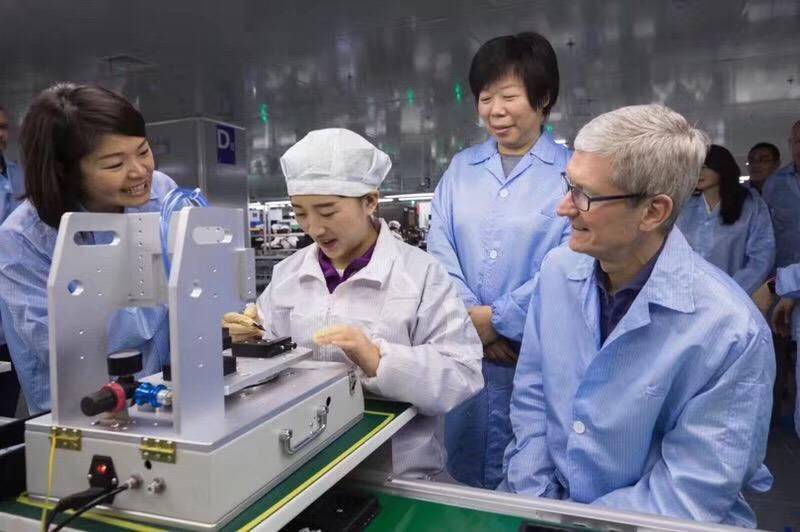
库克参观立讯精密 。 图片来源:立讯精密官网
也是在这一时间 , 蒂姆·库克参观了立讯精密的生产线、员工食堂以及活动中心 。 根据活动记录 , 王来春表示 , 苹果在几年前成为该公司客户 。 “一开始我们是看到了内部连接线这个产品有个瓶颈 , 我们有所准备 , 带着我们的方案从被观察的供应商开始 , 最后变成了苹果的主力供应商 。 ”
2011年4月 , 立讯精密收购昆山联滔电子 , 这被视为切入苹果产业链的关键一步 。 联滔电子是苹果公司连接线的主要供应商之一 。 这也使得立讯精密陆续获得iPad内部线、MacBook电源线、Apple Watch无线充电和表带 , 以及Type-C及iPhone转接头等关键订单 。
2017年7月 , 立讯精密取得苹果AirPods的代工资格 , 开始进行整机代工生产 。 蒂姆·库克参观之后 , 立讯精密就取代了英业达成为了该产品的第一大供应商 。 外界推测 , 立讯精密掌握了苹果该产品60%至65%的订单 , 而2019年发布的Pro版更是100%由立讯精密独家代理 。
苹果的业绩危机也影响了立讯精密 。 2018年11月 , 苹果遭遇危机 , 盘中一度股价跌破200美元大关 , 市值跌落万亿美元 。 其背后的原因是 , 发布的财季报告显示iPhone销量不及预期 , 而iPad和Mac销量同比下降 。 也是这一次 , 苹果被传出调整订单 , 而苹果概念股应声暴跌 。
2018年11月13日 , 立讯精密针对“市场传闻大客户”作出回应 , 整体的手机销量基本符合预期 , 其产品销售迭代比例逐渐发生变化;2017年和2018年的个别机型都有发生备料下修;公司服务大客户所在的产品线较广 , 基本覆盖大部分机型 , 影响相对小 。 测算订单下修对公司今年销售影响可能不足两个百分点 。
从一根内部线到转换头、天线、线性马达、以及AirPods , 立讯精密与苹果公司的合作产品线不断扩充 。 一些行业人士更是认为 , 正是依靠AirPods , 立讯精密才能够在消费电子整体下滑的情况下 , 在2017年和2018年取得业绩的持续高速增长 。
对于2020年7月的这波资本运作 , 一位业内人士告诉新京报贝壳财经采访人员 , 立讯精密的代工版图更加完善 , 在苹果的培养下制造能力有望提升 。 但问题是 , 立讯精密要想将生产线运转到可以从郭台铭手中抢生意 , 现在来看为时尚早 。
资本高手
今年6月市值超越鸿海集团
立讯精密于2010年上市 , 当年营业收入为10.11亿元人民币 , 随着不断扩展版图 , 2019年营收达到了625.16亿元人民币;净利润也从1.16亿元增长至47.14亿元人民币 。 过去九年 , 营收规模扩大超过60倍 , 净利润扩大超过40倍 。 2020年第一季度 , 尽管新冠疫情肆虐 , 但立讯精密仍实现了同比83.10%的营收增长和59.40%的净利润增长 。
立讯精密的优异表现同样体现在资本市场 。 上市以来 , 立讯精密股价上涨50倍 , 尤其是在最近两年资本市场动荡之下 , 立讯精密大幅超过了同期沪深300指数的涨幅 。 2020年6月 , 立讯精密的市值更是超越了鸿海集团(又名富士康科技) 。 对于资本市场的爆发 , 一位行业人士告诉新京报贝壳财经采访人员 , 这是成长性的反应 。
不过 , 虽然立讯精密的利润率和研发投入占营收比均远高于富士康 , 但是从企业规模营收规模和员工总数来看 , 立讯精密仍与富士康有较大差距 , 后者年度营收是立讯精密的约20倍 。
但多数受访对象普遍看好立讯精密的整合能力 。 过去数年 , 立讯精密的商誉变动并不大 , 2019年末商誉占总资产比例仅为1.08% 。 这5.58亿元的商誉是由并购的14家公司组成 , 除了上述并购昆山联滔电子时形成了3.77亿元商誉 , 剩余13家公司普遍较低 。 这意味着 , 立讯精密并购所付出的成本并不高 , 管理层也比较务实 。
推荐阅读





- 物联网复盘汛情,过程步步惊心!
- 蘑菇屋|《向往的生活》四季,一步步变身专职厨师的黄磊,用行动表达不满
- 直播|步步为赢,蘑菇街直播业务持续增长
- 周冬雨 |没资源没背景的周冬雨,是如何一步步,爬上娱乐圈顶端的
- 英国贵族|透过《唐顿庄园》的英国女性服饰变迁,看女性思想的一步步解放
- 「」立讯精密市值暴涨背后!富士康在怕什么?2020-08-25 12:40:300阅
- 立讯精密|立讯精密上半年营收增长70% 海内外厂房和宿舍工程建设大增
- 新京报■立讯精密上半年营收增长70% 海内外厂房和宿舍工程建设大增新京报2020-08-25 10:59:440阅
- 「新浪科技综合」富士康、和硕及立讯精密等企业或会在墨西哥建厂新浪科技综合2020-08-25 10:20:160阅
- 人物|立讯精密王来春的故事:打工妹十年逆袭 成市值千亿苹果代工厂老板