
险资|东方财富:券商股中的“茅台”!成长速度惊人,可以长期投资了
【险资|东方财富:券商股中的“茅台”!成长速度惊人,可以长期投资了】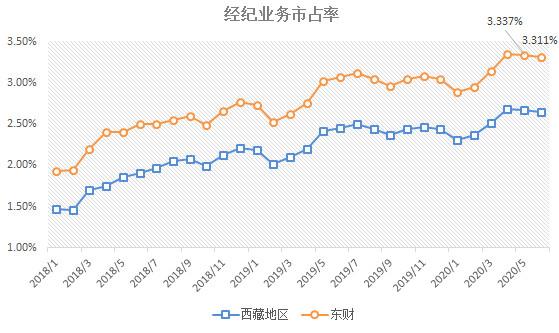
文章图片
文章图片
文章图片
东方财富(SZ300059)是我重点分析的第一家公司 , 写作时间2018年10月19日 。 本来在文章里预测东财的股价会3年翻倍(也就是2021年10月19日前翻倍) , 但没想到公司不到2年的时间就涨了2倍了 。 优秀的公司总是以各种方式给你惊喜 , 超出你的预期 。
其实公司的核心逻辑仍然没变:东方财富是证券行业竞争力最强的公司 , 有望依靠成本优势逐步蚕食竞争对手的份额 。
1)经纪业务市占率仍然在提升 , 市占率曲线和当初一样完美 。 最新的6月份数据 , 东财经纪业务市占率已经提升到3.311% , 比我当初写文章时提升了1.1个百分点 。 市占率的提升是公司经纪业务竞争力的最好体现 , 也验证了我当年预测的逻辑 。
2)两融业务市占率也依然在提升 。 公司两融业务市占率水平也由18年的1%左右提升至今年中报的1.71% , 提升速度惊人 。
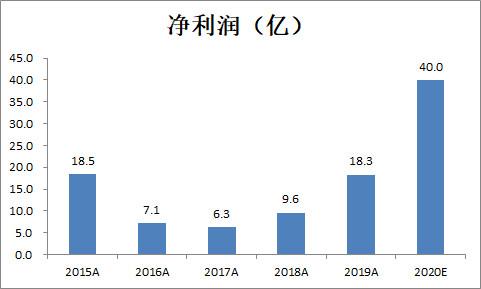
公司最近几年依靠强大的竞争力 , 实现高速增长 。 作为业绩和证券市场活跃度高端相关的行业 , 公司19年在市场环境一般的情况下 , 实现净利润18.3亿 , 基本回到上一轮牛市高点水平 。 公司17-20年净利润复合增速高达85% 。
而且 , 公司在短短4年内快速完成商业模式的迭代 , 从之前的基金销售的商业模式(15年基金销售占利润体量90%以上) , 转变依靠券商业务对流量进行深度变现的商业模式(19年券商业务占利润体量90%以上) 。 东方财富商业模式的转变充分体现了公司管理层的战略眼光和执行力 。
如果下半年市场行情不错的话 , 公司全年业绩有望达到40亿 , 利润体量是上一轮牛市的2倍了 。 当然 , 因为公司股价上涨 , 公司估值又回到50倍了 , 不过好处是 , 公司的股价上涨完全来自于业绩增长 , 而非估值提升 。
再聊聊中报 , 中报就两点:
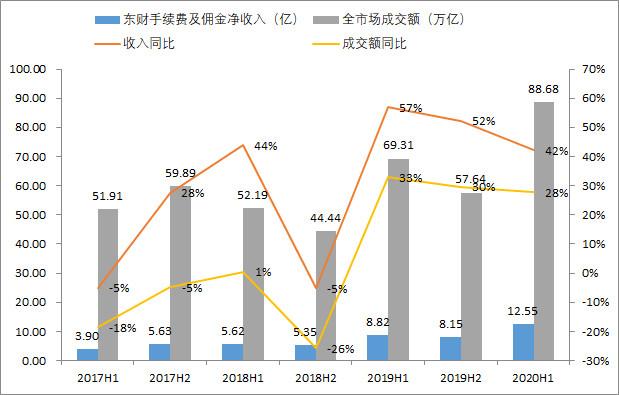
第一点 , 经纪和两融业务高增长 , 增速远超行业 。 这个其实也都有分析过 , 东财依靠自身的成本优势 , 吸引更多的客户 , 市占率持续提升 。
东方财富证券2020年中报手续费及佣金收入12.6亿 , 同比增长42% 。 公司经纪业务市占率提升叠加市场活跃 , 佣金收入快速增长 。
利息收入4.9亿 , 同比增长96% 。 公司两融业务快速扩张 , 市占率迅速提升 , 带动利息收入快速增长 。 东财最近公告发30亿银行债+150亿公司债 , 预计是为拓展两融业务做准备 。
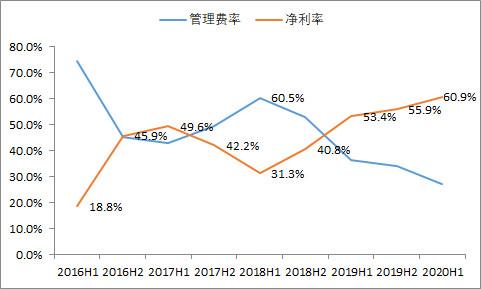
第二点 , 就是规模优势 。 互联网券商业务拓展主要在线上 , 网站建好了 , 基本就是一些服务器成本吗 , 所以业务扩张基本就是收入增长 , 成本增长速度低于收入 , 规模优势明显 。
传统券商扩展业务还需要扩展营业部 , 成本和收入同比例增长 , 是不具备规模优势的 。
东财证券这几年利润率持续提升 , 管理费用率持续下降 , 就是规模优势的最好体现 。
推荐阅读



- 旗袍■别说旗袍太老气,新式改良的古典美,端庄知性穿出东方韵味
- 东方头条 军中三剑客|美急派数万士兵
- 东方网|二轮战罢!上港外援强势“大包大揽” 申花复苏静待“老对手”
- 东方网|线上居家健身锻炼比赛圆满举办
- 东方网|如何再燃中日经济交流的青春火焰?他们这样说
- 东方网|东方时评丨以新担当、新突破、新作为持续推动世界经济回暖
- 东方网|东方快评丨高空抛物又惹祸 18业主共赔偿更应反思
- 东方网|东方快评丨让驴友探险走向规范化需多措并举
- 东方网|新时期新就业丨促进灵活就业,“扶资”更要“扶智”
- 东方网|东方快评丨年均5.7万人溺亡,全社会需补上生命教育“第一课”