
经销商|物竞天择:汽车产业永远绕不过去的二手车行业
(1)
用“标杆对比法”探究可能性的假设
判断任何一个事物的发展方向 , 一是用数学模型推演 , 二是用标杆对比来探究差距 。 作者在上一篇原创文章《二手车行业仍有爆发机会 , 唯有滴水穿石 , 方可拨云见日》用简单的数据推演过中国二手车未来几年的发展前景 , 本篇文章用“标杆对比归因法”尝试分析一下中国二手车市场可能存在的问题点与机会点 。
- 标杆对比对象:美国的二手车市场
- 数据来源:美国汽车流通协会(NIADA)有偿资料
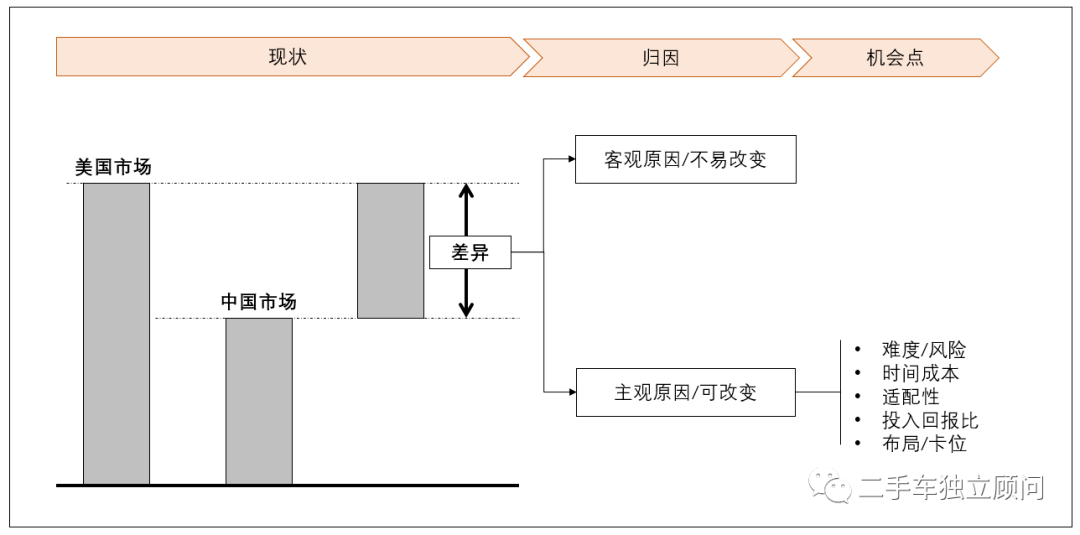
- 归因方法:如下图逻辑
文章图片
以成熟市场为标杆 , 在对比中寻找差异、完成归因 , 然后再从归因结论中分类哪些是由客观原因造成的 , 哪些可能通过主观去改变的 , 其中可能通过主观改变的 , 或为机会点 。
(过程省略 , 直接上菜)
1)大市场环境:
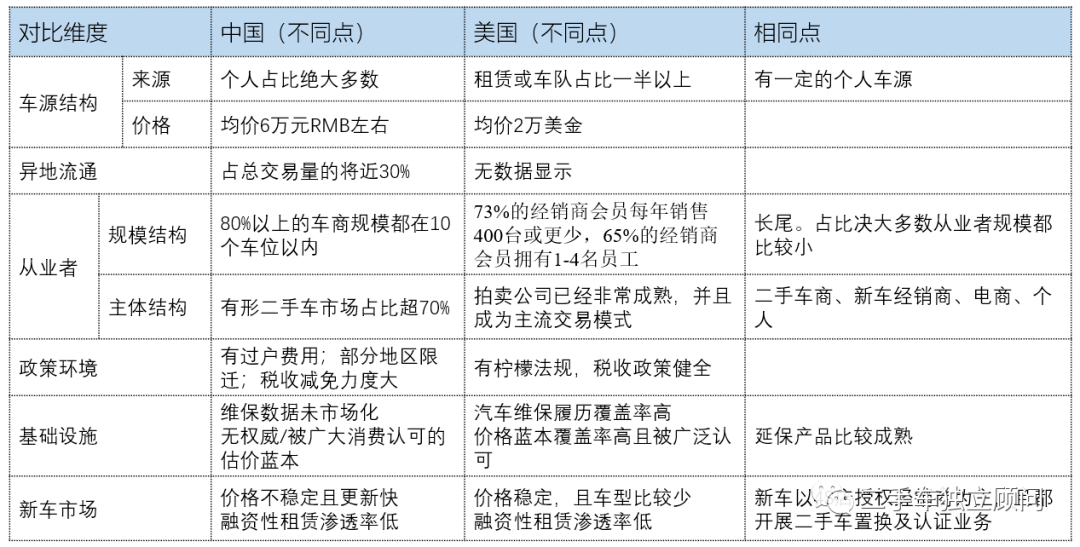
中美大市场环境 , 从车源结构、政策环境、基础设施、新车市场等几个维度 , 对比概括如下:
文章图片
2)从业者结构:
这里描述的从业者结构 , 主要以B2C环节为主(二手车拍卖业务由于其标准化程度比较高、运营模式比较稳定单一 , 本期不予重点分析 , 或下一期再作深挖) 。
a , 如果不把二手车有形市场列为经营主体的话(事实上入驻二手车市场的车商才是经营主体) , 中美的玩家结构并没有太大的变化 , 二手车B2C零售的主要玩家以四部分组成:独立二手车商、新车经销商、个人或中介、电商 。
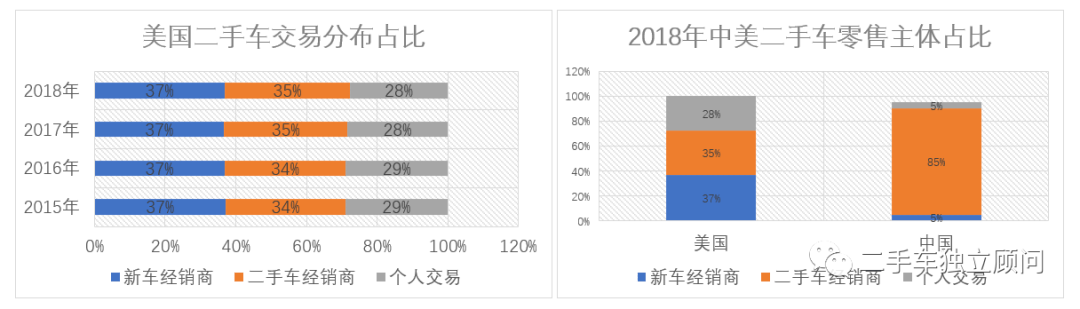
b , 从二手车交易量的维度来看 , 各大玩家的占比不同(如下图 , 由于电商的交易量暂时并没有权威的统数据 , 所以下表未体现) 。
文章图片
美国作为较为成熟的二手车市场 , 新车经销商、二手车独立经销商、个人交易的占比分别为37%、35%、28% , 且连续四年基本保持不变;而中国新车经销商、二手车独立经销商、个人交易的占比大约分别为5%、85%、5% 。 最值得注意的是 , 美国新车经销商对于二手车零售量高达37% , 高过独立二手车商的零售量占比35% 。
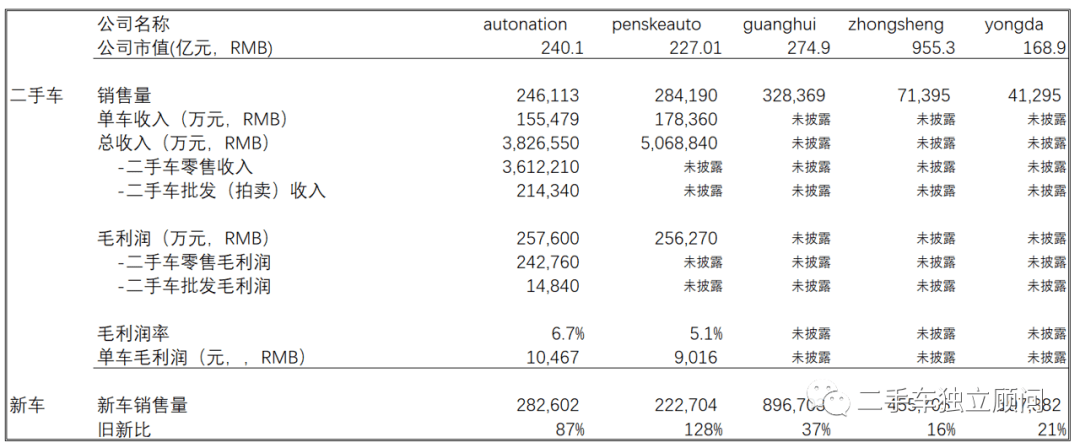
那么 , 问题来了 , 为什么美国成熟市场的新车经销商几乎都在零售二手车呢 , 答案很简单:二手车零售业务可以让新车经销商赚到钱 。 为此 , 我们特意找到美国最大的两家新车经销商集团Autonation与Penske披露的2019年财务报表 , 对比国内几家上市公司 , 将二手车业务的收入情况汇总如下:
文章图片
由上表可见 , Autonation与Penske于2019年的二手车销售量分别为246113辆和284190辆 , 毛利润分别约达到25.76亿与25.63亿RMB , 单车毛利润分别做到10467元、9016元RMB , 旧车比新车的比例分别为87%和128% 。
结论是不可否认的 , 二手车业务(尤其是B2C零售)对于美国的新车经销商整体收入的影响是巨大的 , 而在国内还处于起步阶段 。
(2)
【经销商|物竞天择:汽车产业永远绕不过去的二手车行业】解开一个结 , 或可打开一张网 。 关键在于追本溯源
造成中美新车经销商二手车零售巨大差异的原因是复杂且多方面的 , 笔者尝试用有限的知识 , 再次做一次归因分析:
既然利润是始作俑者 , 那咱们换一种思路 , 以终为始 , 从影响利润的因素着手 。
推荐阅读






- 北京日报客户端|免费检测车内空气质量,京津消协再发新购汽车征集令
- 汽车壹角|原始传奇:麻痹戒指不是唯一被神化的特戒!这枚特戒可以跟GM对抗
- 福田汽车7月销量约6.19万辆,同比增长超六成
- 莫小帅 热点调查:小区新能源汽车遭遇充电难(上)
- 汽车的长河|黑的就不要染了,搞笑gif笑话:把我的白的染成黑的就行
- 环球时报|为遏制酒后驾驶行为,俄计划为所有汽车安装“酒精锁”
- 爱卡汽车|25万买顶配红旗HS5还是次低配冠道?,都是主打超大第二排空间
- 汽车专业网|“最靠谱”的造车新势力也自身难保了?,爱驰CFO谷峰离职
- 皓目车队|7万级·落地标准自动挡汽车汇总:CVT阵营
- 汽车之家|最终钟情她,我的好伙伴帝豪,家用好典范