
不良贷款|引导资金“脱虚向实” 密切关注不良资产变化
文章图片
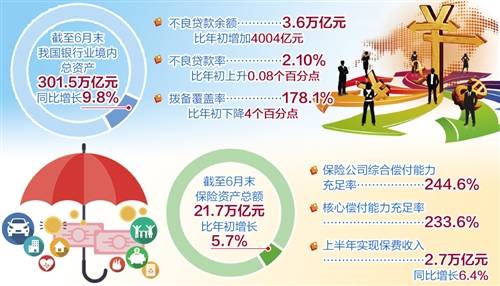
7月11日 , 中国银保监会新闻发言人介绍当前银行业保险业运行情况 , 并就各界关注的热门话题答采访人员问 。 当前我国银行业保险业整体运行稳健 , 风险可控 , 服务实体经济能力不断提升 。 截至6月末 , 我国银行业境内总资产301.5万亿元 , 同比增长9.8% 。 上半年人民币贷款增加12.09万亿元 , 同比多增2.42万亿元 。 6月末 , 不良贷款余额3.6万亿元 , 比年初增加4004亿元 , 不良贷款率2.10% , 比年初上升0.08个百分点;拨备覆盖率178.1% , 比年初下降4个百分点 。 保险资产总额21.7万亿元 , 比年初增长5.7% , 保险公司综合偿付能力充足率244.6% , 核心偿付能力充足率233.6% , 保持在较高水平;上半年实现保费收入2.7万亿元 , 同比增长6.4% 。 银行保险机构主要经营和监管指标处于合理区间 。
据介绍 , 当前 , 银行、保险业面临的突出风险与挑战有以下几个方面 。 一是不良资产上升压力加大 。 今年初以来账面不良贷款余额虽然增加不明显 , 但由于经济下行在金融领域反映有一定时滞 , 加之宏观政策短期对冲效应等 , 违约风险暂时被延缓暴露 , 预计在今后一段时期不良贷款会陆续呈现和上升 。 二是部分中小金融机构问题较为严重 。 有的银行、保险或信托公司 , 存在大股东操纵和内部人控制 , 公司治理机制失效 , 风险不断积累 。 三是部分市场乱象有所反弹 。 一些高风险影子银行死灰复燃 , 部分资金违规流入房市股市 , 推高资产泡沫 。 四是违法违规行为时有发生 。
对于不良贷款可能出现大幅反弹应该如何应对准备?该新闻发言人表示 , 一要进一步做实资产分类 。 严格区分受疫情影响出现困难的企业和本身经营风险较高的企业 , 对于后者 , 严格按规定确定资产分类 。 二要继续加大处置力度 。 今年不良资产处置金额要在去年基础上合理增加 , 降低拨备覆盖率释放的资源必须全部用于处置不良 。 三要拓宽不良资产处置渠道 。 综合使用核销、清收、批量转让、债转股等手段 , 做到应核尽核 , 应处尽处 。
针对银行利润与实体经济基本面脱钩的现象 , 该新闻发言人专门作出回应表示 , 在实体经济增速大幅下降之际 , 银行业利润保持一定增长 , 原因是多方面的 , 但最主要的还是由于现行财务会计和统计制度造成的时滞影响 。 按照权责发生制会计原理 , 潜在风险贷款利息收入仍在利润核算中全额计入 , 而实际风险尚未全面反映 。 其次 , 利润增长很大程度上是生息资产大幅增长的结果 。 为大力支持疫情防控和企业复工复产 , 银行业生息资产特别是信贷投放同比大幅增加 。 上半年 , 银行业金融机构生息资产增长17万亿元 , 人民币贷款增加12.09万亿元 。 规模大幅增加带来账面利息和利润也相应增长 。 第三 , 一些机构拨备不达标 , 即便按照现阶段拨备覆盖率最低标准100%测算 , 银行机构仍有缺口合计超过3500亿元 。 若均摊到全年补足拨备缺口 , 这些机构利润增速将大幅降低 。
据介绍 , 银保监会下一步将继续做好统筹推进疫情防控和经济社会恢复发展工作 , 抓好政策落地落实落细 。 一是全力打通恢复经济循环 。 继续巩固经济恢复发展势头 , 研究实施中小企业“低成本无担保”应急贷款和大中型企业应急融资安排 , 更好发挥政策性金融逆周期调节作用 。 二是增强经济发展后劲 。 加大重点行业、普惠小微企业的信贷支持 , 积极扩大最终消费需求 。 三是更好发挥保险保障功能 。 优化完善保险产品 , 加快理赔速度 , 使企业及时获得保险赔付 , 尽快复工复产 。 四是持续提升宏观政策协同效应 。 强化财政、金融、就业、产业等各项政策协调配合 , 更好服务各类市场主体 。 五是督促引导资金“脱虚向实” 。 深入开展市场乱象整治“回头看” , 依法严厉打击资金空转和违规套利行为 。
推荐阅读



- 冒领科研资金、抄袭科技成果,科技人员12种行为将被处理
- 每日经济新闻|增量资金来了——道达早评
- 海外资金|外资企业撤出,中国世界工厂地位被取代,传统外贸人该如何面对?
- |北上资金连续四个月加仓名单。
- 资金|中国船舶配套融资圆满成功!
- etf|重磅信号!强周期ETF份额暴增,增量资金持续入市,8月风口在哪儿
- 板块|增量资金来了——道达早评
- 巴莫|财说| “钴王”华友钴业躁动背后:关联交易密集、资金链紧张
- 股权|财说| “钴王”华友钴业躁动背后:关联交易密集、资金链紧张
- 芯片|\聪明资金\蜂拥而入!北上资金净流入的10只芯片概念龙头一览