
『仓位』联瑞新材打破日本垄断 机构持股30%仓位
文章图片
文章图片
作者:秦亮 编辑:张紫琪
周末传来了好消息 , 一个是上证指数编制要调整 , 这次是剔除了ST股票 , 再有就是新股纳入指数标准也调整了 , 除非市值前十 , 否则一律一年以后纳入沪指 , 这样避免了上市第11天纳入指数而拖累市场 。
虽然ST股市值占沪市总市值微不足道 , 但这总归是好的开始 , 没准以后沪指还改成成分指也说不定 , 毕竟美国知名、持续大牛的道琼斯工业平均指数也只有30只成分股 , 而且都是各行业的精英 。
另外就是科创板 , 一个是科创板指数7月23开始推出 , 另外就是科创板股票也将纳入沪指计算 , 这对科创板明显利好 。 有了科创板指数 , 后边就会有各路基金的ETF产品 , 这就带来了新增资金 。
所以 , 今天我们的重点就放在科创板股票中已经被基金、QFII、社保等机构布局的品种 , 从中寻找行业龙头 。
这是一季报基金持仓前十的科创板公司 , 整体来看基金仓位都在20%以上 , 其中办公软件龙头金山办公(688111)高居榜首 , 基金拿了35.43%的仓位 , 同时QFII、社保也都分别持有不到3%的股票 。
心脉医疗(688016)、安恒信息(688023)的基金仓位也都在30%以上 , 同时也被社保基金持股 , 特别是安恒信息的社保持仓超过6% 。 这两只股票上市以来也走出了单边上涨的独立牛行情 。
今天我们重点解析的是第四位、基金持仓29.63%的联瑞新材(688300) 。
联瑞新材(688300):
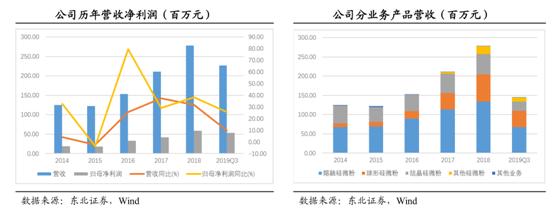
公司主营为硅微粉的研发、生产和销售 , 主要产品包括结晶硅微粉、熔融硅微粉和球形硅微粉 , 硅微粉产品具有高耐热、高绝缘、低线性膨胀系数和导热性好等优良性能 , 是一种性能优异的先进无机非金属材料 , 广泛应用于电子电路用覆铜板、芯片封装用环氧塑封料以及电工绝缘材料、胶粘剂、陶瓷、涂料等领域 , 终端应用于消费电子、汽车工业、航空航天、风力发电、国防军工等行业 。 近几年公司稳健成长 , 过去5年营收复合增速22.05% , 归母净利润复合增速32.55% 。
球型硅微粉技术难度较高 , 长期被国外厂商所垄断 。 公司从2006年一直积极研究探索物理法制备球形硅微粉的工艺技术 , 到2010年在高温火焰成球领域实现技术突破 , 成功掌握了利用火焰法高温制备球形硅微粉的防粘壁、防积炭、防粘聚、粒度调控等关键工艺技术 , 达到国际水平 , 目前已经通过下游客户的验证 , 2019年上半年向生益科技进行了供应 。
公司通过十余年的技术攻关和产业化建设 , 成功实施了“大规模集成电路及IC基板用球形硅微粉产业化项目” , 打破了日本等国家对球形硅微粉产品的垄断 。
覆铜板方面 , 公司球形硅微粉在覆铜板领域正处于加速放量阶段 , 2019上半年球形硅微粉在覆铜板销售占比快速提升至10.88% , 约325吨 。 我国覆铜板产量已占到全球70%以上 , 且产能持续向中国转移 , 但球形硅微粉仍处于起步放量阶段 , 存在巨大的国产替代空间 。
目前 , 通过产品验证且能够持续稳定供应5G高频高速覆铜板用球形高端硅微粉的国内厂家仅联瑞新材一家 , 国外只有日本雅都玛公司、电化株式会社两家 。
公司客户结构优秀 , 已同世界级半导体塑封料厂商住友电工、日立化成、松下电工、KCC集团、华威电子 , 全球前十大覆铜板企业建滔集团(00148)、生益科技(600183)、南亚集团、联茂集团、金安国纪(002636)、台燿科技、韩国斗山集团等企业建立供应关系 。 生益科技、联茂电子、南亚电子等CCL企业对球形粉需求的提升是公司业绩成长的核心驱动 。
推荐阅读




- 9527理财师|新材料国产化趋势下的新标杆
- 公司|[公司]乐凯新材“热敏磁票生产线”继续处于停产状态
- 新材|[公司]乐凯新材“热敏磁票生产线”继续处于停产状态
- 曼彻斯特城市大学:新材料、可持续、做时尚新理念的领跑者!
- 可转债|[公司]万顺新材:可转债发行申请获深交所受理
- 申请文件|[公司]万顺新材:可转债发行申请获深交所受理
- e公司|杠杆资金大幅加仓股曝光!康欣新材买入占比高达41.16%
- 质押|天晟新材:控股股东吴海宙和晟衍投资合计解除质押约3553万股
- 布局|[公司]康达新材上半年净利预增50%-80%
- 黄河新闻网吕梁频道|兴县经济技术开发区铝镁新材料产业园区三个项目集中开工