
『领益智造』领益智造:2019业绩扭亏,又一家潜在的千亿市值公司

文章图片
对于投资者而言 , 最明智的选择是去寻找那些基本面有利好 , 而股价却仍处于底部的公司 。 目前市场最大的风口和焦点都在科技板块 , 大多数科技龙头的股价都已经涨上天了 , 那么科技板块有估值相对低的公司吗?当然有 。
我们预计2020年是科技股的大年 , 无论是芯片、苹果产业链、新能源汽车产业链都将出现几家千亿市值的公司 。 今天我们就来讲讲底部曙光出现的精密功能件龙头——领益智造 。
从技术面看 , 领益智造近期出现一次放量涨停 , 且下方缺口补完后立刻拐头向上 , 下方有20日均线支撑 , 是走出调整、逐步企稳走强的信号 。
领益科技于2006年创立 , 是全球精密功能件龙头 。 公司主营业务是功能件 , 产品分为ASE、模切、CNC、冲压、紧固和组装五大类 , 目前从消费电子向多领域覆盖 。
公司投资价值分析如下:每一次的相遇都是机缘 , 将这机缘赠予你 , ASE284 , \\/× , 十倍汼咕噜名单领取 , 咨询
1、2018年反向购买江粉磁材完成借壳上市 , 经历多次剥离、收购 , 逐步摆脱壳资产负面影响
公司近年来积极整合壳资源 , 一方面加快剥离亏损资产(已出售贸易资产、拟出售显示及触控模组资产) , 一方面计提大额减值损失夯实资产质量(2018年壳资产商誉达19.2亿元 , 目前已计提9.5亿元商誉减值损失;且已计提12亿坏账损失) , 公司未来的商誉减值风险逐步解除 。
2、客户多为行业巨头 , 营收来源稳定
公司产品应用于手机、耳机、手表、平板、PC等 , 2019年 , 苹果贡献的收入约占公司的40% , 安卓客户华为、OPPO、vivo、小米、三星等占领益科技收入的30-40% , 2020年 , 受益于5G单机价值的提升 , 有望实现收入、利润双增长 。
3、公司继续多元布局 , 成长空间被打开
公司近年收购历程如下:
2015年8月 , 收购帝晶光电 , 主营为显示触控业务;
2016年4月 , 收购东方亮彩 , 主营为消费电子精密结构件业务 。 (拟于2020年内剥离)
2019年8月 , 收购绵阳维奇、绵阳伟联 , 布局5G基站环形器、隔离器、变压器等 , 主要客户为华为;
2019年8月 , 收购赛尔康 , 布局充电器业务;
2019年11月 , 收购光宝印度子公司LOM INDIA , 为在印度市场的发展提供保障;
2019年11月 , 购买Nokia India在诺基亚通讯经济特区持有的部分厂房、固定设施、设备以及土地使用权 。
公司产品在很多行业具有普适性 , 目前业务从消费电子扩展到5G通讯、智能汽车、智能安防、医疗、IoT和电动工具等5大领域 , 未来成长空间被进一步打开 。
4、乘5G之风 , 手机单机价格抬升+销量增长 , 驱动营收、利润双增长
自2017年以来智能手机、 iPhone出货量停止增长 , 但领益科技营收逆势增长 , 维持在20%以上 , 主要系伴随消费电子产品不断迭代升级 , 精密功能件单机价值不断抬升 。 作为苹果供应链上核心厂商 , 公司将持续受益 。
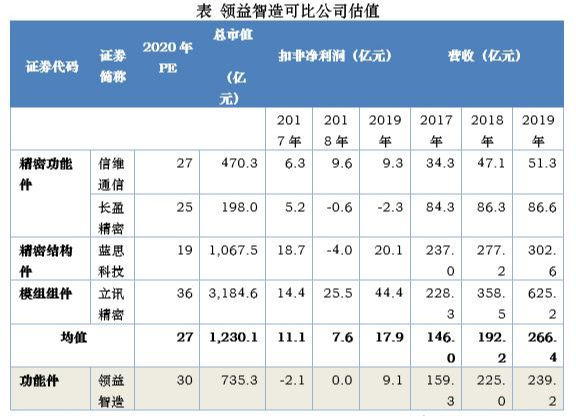
我们选取A股、港股的可比公司:消费电子精密功能件厂商信维通信、长盈精密等 , 精密结构件厂商蓝思科技 , 以费电子模组厂商立讯精密进行横向估值比较 , 预计领益智造2020年PE为30倍 , 对应市值1000亿左右 。
【『领益智造』领益智造:2019业绩扭亏,又一家潜在的千亿市值公司】
推荐阅读




- GPLP犀牛财经|2019 年净利润下降 74.07% 至 0.21 亿元,弘业期货年报增收不增利
- GPLP犀牛财经|业绩连续两年下降 门店增长乏力,周黑鸭加盟费由500万骤降至30万
- 同比减少|对标零售行业上市公司2019年营收, 1Q2020营收同减 20%
- 行业|对标零售行业上市公司2019年营收, 1Q2020营收同减 20%
- 净利润|弘业期货年报增收不增利 2019年净利润下降74.07%至0.21亿元
- 特许经营|周黑鸭加盟费由500万骤降至30万 业绩连续两年下降 门店增长乏力
- 年报|弘业期货年报增收不增利 2019年净利润下降74.07%至0.21亿元
- 模式|周黑鸭加盟费由500万骤降至30万 业绩连续两年下降 门店增长乏力
- #中国科学技术大学#中国科学技术大学2019年在各省录取最低位次,考上的都是真学霸!
- 快资讯|2019年8大烂剧排行,一部比一部让人“崩溃”,你追了几部?