
头条|趣头条一季度亏损收窄,不再烧钱转向内容建设?
2020年第一季度财报发布 , 趣头条亏了5.318亿元 。
【头条|趣头条一季度亏损收窄,不再烧钱转向内容建设?】环比来看 , 2019年第三季度净亏损8.9个亿元 , 第四季度为5.514亿元 , 同比看 , 2019年同期为6.882亿元 。
亏损正在收窄 。
这当然是利好 , 美国东部时间6月3日 , 趣头条收盘价2.88美元 , 迎来了5.49%的涨幅 , 总市值达到8.36亿美元 。
值得注意的是获客成本 , 一季度趣头条总获客成本为5.02亿元 , 已经连续两个季度同比降幅超过25% 。
同时还有两项成本费用激增超过60% , 靠金币模式起家的趣头条在寻求转型 , 是下沉市场见底了?还是烧钱模式玩不下去了?
用户增速放缓 , 趣头条正在起变化
除了亏损 , 从一季度财报还可以看到几个关键数据:
1、毛利下滑 。
趣头条本季度毛利润为人民币9.510亿元 , 毛利率为67.4% , 去年同期为75.0% , 财报称同比下降主要是由于内容成本和IT基础设施等成本的增长 , 以及新增整合营销业务的成本 。
2、内容成本增长 。
营收成本方面 , 本季度为人民币4.608亿元 , 同比增长65% 。 成本的增长主要表现为内容成本的增长 , 主要来自内容平台的投入 , 包括继续引入短视频、游戏以及直播等内容 。
3、研发费用激增 。
本季度研发费用为人民币2.809亿元 , 同比增长80.8% , 主要来自内容推荐算法和广告技术上的投入 , 包括研发人员的数量的增加 , 以及相关的工资、期权成本 。
可以看出 , 趣头条在获客上省下不少钱 , 但是转头又投入到了内容上 。
那么除了研发费用和人员成本 , 这些钱都投到哪去了?
一方面是内容引入 , 包括原创作者及内容 , 一季度趣头条App新增了千余名行业头部原创作者 , 其中小视频优质作者较2019年12月底提升近40倍 , 内容方面 , 2019年第四季度 , 米读的书籍规模环比增长约30% 。
另一方面是生态的建设 , 今年4月 , 米读推出"平民计划" , 宣布将投入不低于10亿元 , 推进独家内容和作者生态建设 。
内容上的投入也带来了一部分回汇报 , 本季度趣头条其他收入4780万元 , 直播、游戏和米读会员服务的收入增长占了大头 。
当然相比投入来说还是凤毛麟角 , 不过短期内这并不重要 , 重要的是趣头条为什么要把重中心转向内容建设?金币打赏模式亏损太大玩不下去了?
金币模式仍有生命力 , 长远发展更在内容
补贴烧钱模式遇到了瓶颈 , 瓶颈并不在于增长 , 截至2019年第四季度 , 趣头条综合季度平均月活用户数达到1.38亿 , 同比增长46.9% , 相对于10亿级别的下沉市场来说 , 趣头条的用户量远未达到天花板 , 而金币刺激模式也仍然是有效的增长手段 。
从财报数据看 , 趣头条在获客成本上的控制已经有效收窄了亏损 , 那么又何必大费周章重金砸内容呢?
几个原因:
1、金币模式能够撑起DAU , DAU能带动流量 , 但是冲着金币来的流量 , 并不完全是内容的真正消费者 。
以广告作为收入大头的趣头条 , 广告主多为中小企业 , 这也与其下沉市场的定位相匹配 , 而中小企业在投放上更务实 , 更注重ROI , 这对用户的内容消费习惯和消费能力会有一定的要求 。
尤其是在疫情的刺激下 , 广告主会更看重回报 。
回汇报的前提是更有价值的用户和更精准的触达 , 只有培养更多真正的内容消费者 , 才能使得广告商业模式良性运转 , 这就导致趣头条必然要在个性化推荐技术和内容上做大投入 。
2、比起用户量 , 越来越多的企业开始关注到用户的"质" , 包括趣头条 。
一个产品是否有一定规模的核心用户 , 是其商业基础是否牢固的前提 , 趣头条有核心用户 , 但是如前所述 , 内容消费核心用户与金币任务核心用户并不完全重合 。
比起绝对数量的增长 , 核心用户的培养是一个更务实的选择 。
3、外部环境变化 , 除了疫情影响 , 还在持续发酵的瑞幸黑天鹅事件引发了一系列连锁反应 , 其中包括资本市场对烧钱模式的警惕和重新审视 , 作为上市公司 , 趣头条需要对外部环境做出反应 , 这种反应必须是更务实的运营动作 , 产品和内容侧的投入无疑是最务实理性的选择 。
所以趣头条在内容侧的投入 , 并不单纯因为烧钱的金币模式生命力到头了 , 而是基于内部发展和外部环境做出的长远考量 。
定位泛娱乐平台 , 短视频亟待加速
趣头条的内容生态布局方向很明确 , 从产品侧看 , 重点是内容资讯、短视频、小视频、直播和小说 。
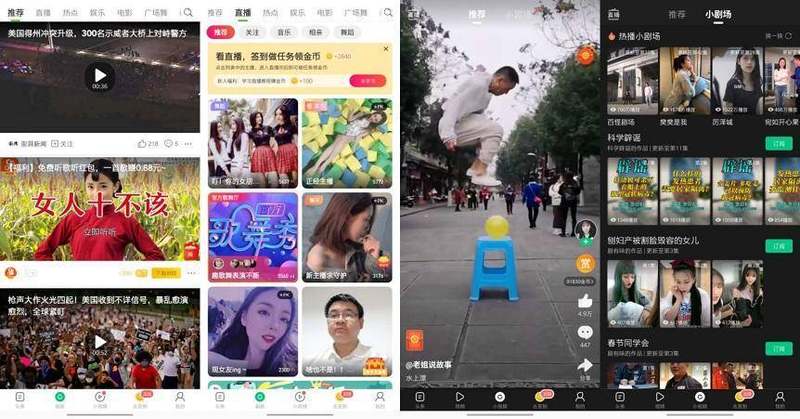
文章图片
趣头条APP内容生态:短视频、直播、小视频、小剧场
核心逻辑是泛娱乐 , 这是各大内容平台消费量最大的内容领域 。
从公开数据看 , 小视频、直播和小说发展状态都不错 , 小视频业务2019全年均保持良好增长态势 , 第四季度日均PV 3.2亿 , 同比增长69.3% , 日均互动量同比增长33% 。 直播方面目前平台入驻公会700余家 , 签约上万名主播 , 直播间每日观看用户已超400万 。
而发展最良好的时小说产品"米读小说" , 在不依赖趣头条App导流的情况下 , 米读在上线半年内获取了4000万新增激活用户 。 截止2019年12月 , 米读日均活跃用户数近千万(含米读极速版) 。 发力原创独家内容建设后 , 相继孵化出一批点击破亿、粉丝数破百万的作品;并诞生了多名单月收入破30万元的网文作者 。
相比之下 , 趣头条的短视频业务起步较晚 , 据了解 , 截止2020年直到2019年10月 , 还有媒体报道趣头条的短视频业务"处于起步阶段" , 而截至发稿时 , 趣头条还没有独立的短视频产品上线 , 此前的几款短视频产品已经难觅踪影 。 一季度 , 趣头条短视频产品日活用户已接近500万 , 成为趣头条业务发展的又一增长点 。
到2020年 , 国内的短视频行业已经迈入发展成熟期 , 行业监管制度日益完善 , 商业变现模式走向成熟并且为市场广泛接受 , 市场格局也渐趋稳定 , 万事俱备 , 对趣头条既是好事 , 也是挑战 , 如果能够快速跟上 , 将成为支柱性产品 , 如果慢了 , 则在竞争中将处于不利地位 。
趣头条经过了快速发展期 , 对内部来说急需突破高成本野蛮生长的模式 , 外部来说需要更健康的生态支撑起长期稳固的商业基础 , 以抵御外部风险 。
内容生态的建设 , 短期内会造成增长放缓 , 但是长期而言 , 是趣头条走向成熟企业的必由之路 。
推荐阅读




- 提供“让兴趣成为职业”的可能 “微经济”有大宝藏
- 趣车坊|牺牲质量换销量,捷达生锈没商量
- 娱乐与趣闻|Bang保留世界赛希望!G2感慨LPL竞争激烈
- 人民日报海外版|提供“让兴趣成为职业”的可能 “微经济”有大宝藏
- 娱乐与趣闻|亚索能否重回赛场?Doinb:这版本还玩亚索是送分的
- 鱼钩|奇趣漫画:大嘴鱼的心动女孩却是鱼饵,从此嘴巴上多了个鱼钩
- 清清趣旅行|国内“最能喝”的两座城市,一个在北方一个在南方,你却没去过
- 娱乐与趣闻|猪狗时代落幕,世界冠军相遇冒泡赛!LPL四大战队剑指S10
- 海子的社会趣闻录|浙江老板2个多月0收入,交不起房租工厂倒闭,干脆连机器都转卖了
- 娱乐与趣闻|iG被LGD零封 红莲点出失利原因:这一点Theshy太吃亏