
化工业▲A股估值仍近两倍于美股,立足现实认清大势
文章图片
文章图片
A股股民都知道 , 沪综指从2008年开始至今十多年就在3000点附近晃 , 十年没涨 , 而同期美股经历了十年牛市 , 涨了十年 。 过去的三个月 , 美股因为疫情经历了一次空前股灾 , 但在科技权重股带领下美股纳斯达克指数涨幅超过50%重返牛市 , 距离历史新高也就5% , 而同时A股疲弱不堪 , 这背后到底是什么原因?
1、A股估值相比美股有估值优势是片面的错误的观点 , 在这个基础上分析A股大趋势当然也不会得出正确结论 。
【化工业▲A股估值仍近两倍于美股,立足现实认清大势】很多人都习惯简单比较A股和美股估值水平 , 并得出A股有估值优势的结论 , 因此认为A股就是历史大底 , 在美股因为疫情下跌时 , 很多人因此认为A股大牛市就要开启了 , 可事实很残酷 , A股依旧保持了自己坚强的韧性 。
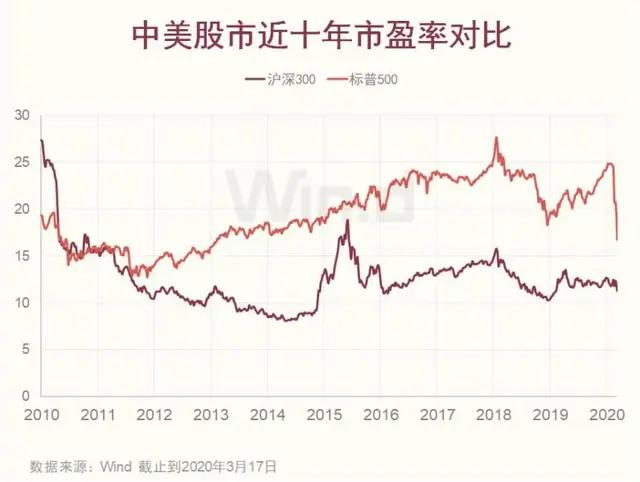
Wind数据截至3月17日 , 沪深300整体市盈率为11倍 , 美股标普500整体市盈率为16倍 , 如果考虑上证50市盈率更是9倍不到 , 很多人因此得出A股估值远低于美股接近历史估值底的结论 。
图1:中美股市近十年市盈率对比
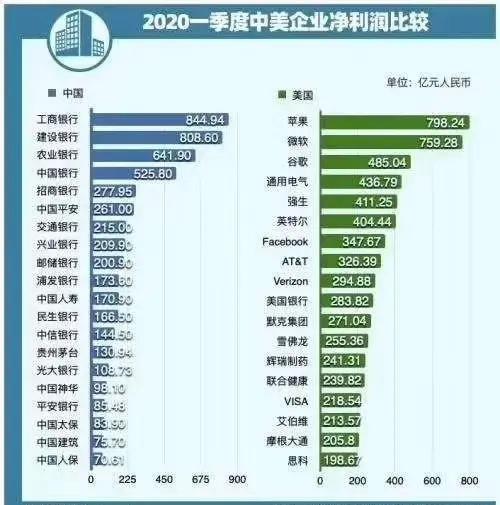
我们应该考虑到中美股市在权重股上的巨大差异 。 那就是A股的银行股不但是超高权重 , 银行股业绩占比也超高 , 而美股对应的是科技股为主 , 某种程度上银行股就代表了A股 , 而科技股是美股代表 , 所以中美股市估值对比就成了银行股和科技股对比 , 牛头和马嘴对比得出的A股估值优势结论能有多大意义?你还会相信A股便宜吗?你还会相信A股大牛市马上就回来吗?
图2:中美股市权重股前25名对比
图3:中美企业今年一季度业绩对比
2、不算银行股 , 即使美股涨了十年 , A股十年没涨 , A股估值接近是美股的两倍 , 这是个残酷的现实 。
(1)截至3月17日 , A股创业板市盈率为52倍 。 而纳斯达克市盈率为26倍 。 A股电信服务业市盈率接近43倍 , 美股不足14倍;A股信息技术行业市盈率超过67倍 , 美股不足26倍 。 此外 , A股市场上能源、材料、可选消费及日常消费等行业市盈率也显著高于美股 。 其中 , A股能源业市盈率接近15倍 , 美股不到7倍 。
(2)A股市盈率中位数超30倍 , 是美股近两倍 。 中位数比平均数更能客观反映股票的总体估值水平 , 可以有效剔除一些极端因素 。 数据宝统计 , A股最新市盈率中位数为30倍 , 而美股市盈率中位数仅为17倍 。 也就是说 , A股市盈率中位数接近于两倍的美股 。 从市净率角度来看 , A股最新市净率中位数为2.2倍 , 而美股市净率中位数为1.9倍 。 如考虑到A股权重银行股大面积破净的话 , A股市净率倍数应该更高 。
图4:中美中小市值股市盈率对比
因此市场中有些人开口就说美股估值太高 , A股估值太低 , 其实这是完全错误的看法 , 真实的数据可以说明一切 。
3、A股行情的最大现实是低估值金融股稳住了指数 , 也是A股坚强韧性之所以在 , 其它个股还是太贵!所以尽管A股行情一直在3000附近晃 , 但真不容易买到便宜好股 , 所以有人说指数熊这么多年 , 但你想买的股好像从来都不便宜 , 不知道大家有没有这个感觉?
因为A股估值太高 , 好股票太贵 , 加上一级市场从来就是大牛市 , 新股一上市就遭到爆炒 , 所以A股一级市场是全球股市最大唐僧肉 , 成功发A股就意味着暴富 。 比如科创板注册制后 , 创业板也将实施注册制 , 新三板搞精选层转板 , 黄石东贝B股转A股 , 扶持台资企业发A股 , 为西部企业发A股开通绿色通道 , 中概股和回归红筹股争相回归等等 , 所以A股重任在肩 , 一代又一代的股民也要继续作出自己的贡献 。
推荐阅读






- 半导体■半导体走红,22只低估值优质潜力股出炉,(002463)低估值0.56
- 【美国】中信证券:低估值板块的补涨是未来风格切换的预演 仍将持续1~2周
- 切换|[研报]中信证券:低估值板块的补涨是未来风格切换的预演
- 切换|中信证券:低估值板块的补涨是未来风格切换的预演 仍将持续1~2周
- 金融|中信证券:低估值板块的补涨是未来风格切换的预演 仍将持续1~2周
- 预演|[研报]中信证券:低估值板块的补涨是未来风格切换的预演
- 第一财经|中信证券和中信建投合并?估值差异或是技术障碍
- 中信证券和中信建投合并?估值差异或是技术障碍
- 差异|中信证券和中信建投合并?估值差异或是技术障碍
- 博茨瓦纳_社会|博茨瓦纳近两个月超350头大象死亡 政府正在调查