
「一鸣网PRO」暴雷、关仓、倒闭,复盘生鲜市场2019生死局
----「一鸣网PRO」暴雷、关仓、倒闭 , 复盘生鲜市场2019生死局 //----[ http://www.caoding.cn]
产业作者|习睿
编辑|谭松
来源|一鸣网
互联网对传统商业形态进行改造成为近几年的新趋势 。 在这一趋势下 , 无论单枪匹马的创新实力还是商业巨头都将目光再次聚焦在生鲜这一为数不多的低渗透率且高频消费的赛道 。
和2015年生鲜热的市场环境相比 , 如今的生鲜市场 , 冷链、物流等技术都更加成熟完善 , 并且更为重要的是 , 90后这一网生代群体逐渐走入社会 , 他们对于线上购买生鲜的热情比70、80后更高 。 当互联网卖菜、新零售、智慧零售这些热词发生碰撞后 , 生鲜市场被再次点燃 。
这个看上去具备了天时地利人和 , 前景广阔的细分领域 , 无疑也成为2019年最火热的赛道 , 但这样的热潮终究还是未能抵御寒冬的侵袭 。
生鲜市场的短暂高光
2016年前后 , 在O2O盛行的时代 , 生鲜市场也在资本的助推下重新焕发生机 , 尤其在进入2018年后生鲜市场进入爆发期 , 迎来高光时刻 。
短短几年时间里 , 多元化的模式如垂直平台、前置仓到家、到店自取、社区团购及菜店代运营等多形态的生鲜电商涌入 。 在不断迭代的过程中 , 巨头终于按捺不住 , 苏宁、美团、饿了么纷纷上线自己的生鲜业务 , 更多的资源以及热钱将这一市场推向新的高潮 。
据一鸣网创业蜂巢数据显示 , 在2018年期间 , 国内22家生鲜电商总融资120亿元 , 叮咚买菜仅仅在2018年这一年内就完成了5 轮融资 , 进入2019年后 , 包括苏宁、美团等互联网巨头在资本之外 , 也将更多的资源与流量注入生鲜赛道 。 其中以“APP端+便民服务站”的模式展开“到家”及“到店”两部分业务不到一年时间时间攻占了上海、北京、武汉、深圳4城 , 而背靠苏宁小店优势的“苏宁菜场”项目 , 线半年多时间以来 , 累计拓展门店已经达350家 , 目前布局南京、北京、上海三大城市 。
----「一鸣网PRO」暴雷、关仓、倒闭 , 复盘生鲜市场2019生死局 //----[ http://www.caoding.cn]
在大量的补贴以及巨头平台的推动下 , 2018年生鲜市场规模已突破千亿 , 2019年中国生鲜电商市场交易规模突破2500亿元 。 但现实的是 , 在生鲜电商4000多家入局者中 , 4%持平 , 88%亏损 , 剩下的7%是巨额亏损 , 只有1%实现了盈利 , 大部分仍在烧钱 。
当然 , 更为重要的是 , 巨头入场后 , 生鲜市场也迎来了全新的变革 , 即将原本单一的“买卖生意”上升为各大业务协同的连接器 , 试图通过产业链资源共享的模式来平衡高昂的生鲜品类运营成本 。 生鲜的经营模式也进一步迭代 。
巨头的激进的一边是中小平台经营愈发苦难 , 这片蓝海市场也在在2019年末迎来急刹车 。 11月呆萝卜陷入关店和资金链断裂危机;11月底 , 社区生鲜电商平台妙生活关闭其在上海的80家门店;进入12月 , 生鲜暴雷并没有停歇 , 淘集集宣布破产;吉及鲜宣布融资失败 , 大量关仓、裁员;上海易果生鲜旗下我厨叫停……
并且进入2019年 , 资本对生鲜的态度也发生大转变 , 今年1-3月生鲜电商企业仅融资13笔 , 融资约3.9亿元 , 2019的投资金额及数量双双下滑 。 一系列的负面新闻倒是让生鲜市场再次迎来“高光”时刻 , 甚至得到各界更加高频的关注 。 在媒体不断的曝光下 , 这个千亿市场背后存在的问题也一同被推到台前 。
资本催熟市场 造血能力堪忧
数据显示 , 截止2018年 , 生鲜电商的渗透率仅为3.44% , 但市场规模有千亿之巨 , 这也足以说明 , 生鲜市场的确是一片可以大力挖掘的蓝海市场 。
但不可否认的是 , 这个繁荣景象的背后却是资本吹起来的泡沫 , 如果回归本质来看 , 生鲜电商自身的造血能力依然非常弱 , 或者说截止目前 , 我们尚未看到一个健康的盈利模式 。 这也使得目前的生鲜市场再如何光鲜 , 背后依然离不开资本 , 资本退场后 , 幻象立马破灭 。 2019年频繁的暴雷已经很好的证明了这一点 。
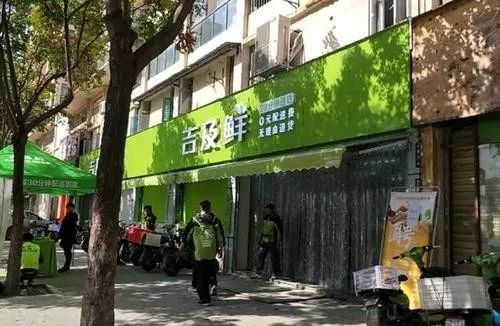
吉及鲜在去年获得源码资本天使轮投资 , 今年4月~6月 , 又连续获得IDG资本、经纬中国、襄禾资本的投资 , 三轮融资额共计3400万美元 , Pre-A时其估值达到2.4亿人民币 。 但资本未及时跟进后 , 资金瞬间承压 , 无法正常运营 , 哪怕这已经是一家估值上亿的企业 。
----「一鸣网PRO」暴雷、关仓、倒闭 , 复盘生鲜市场2019生死局 //----[ http://www.caoding.cn]
而纵观2019年生鲜暴雷的案例 , 最多、最直接原因均为融资未到位导致资金链断裂 。 离开资本的生鲜电商就像失血的野兽 , 那么凶猛也如此脆弱 。
无论是传统还是电商形态 , 生鲜一直都是一个客单价低、成本高以及耗损高的领域 。 即使是被称为生鲜电商最佳解决方案的前置仓模式也没能跑出一条可行的盈利模式 。 吉及鲜即使到倒闭都没能实现规模化盈利 , CEO在最后的讲话中表示“从10月份开始 , 我们停掉了很多补贴 , 在做盈利模型 。 但是到目前为止 , 我们仍然没有跑到整个公司规模化盈利 。 ”
事实上 , 不只是暴雷企业 , 即使是每日优鲜这种还没出现问题的企业盈利也很艰难 。 平均不超100元的客单价无法覆盖高昂的仓储运营成本及物流成本 , 只有形成规模化后 , 才能将成本平摊下来 。 但显然 , 在激烈的竞争中 , 要真正实现规模化谈何容易?
也正是因为短期无法盈利且需要大量投入形成规模让投资人开始变得谨慎 。 而没有持续的资本流入成为压死生鲜电商们的最后一根稻草 。
盲目跑马圈地 忽略零售本质
实际上 , 观察目前已经倒掉的生鲜电商 , 虽然采用的是各种不同形态的生鲜模式 , 但背后共同的经营逻辑都是互联网思维 , 为追求流量不计成本 。 生鲜玩家们都是走烧钱跑马圈地再考虑盈利的路线 。 但疯狂扩张的同时 , 电商们的运营、业务等能力并没有跟上 , 这样一来 , 矛盾不断加固 , 导致后期一系列问题出现 。
今年4月份 , 吉及鲜在武汉只有5个网点 , 而在得到融资后 , 开始疯狂扩张 , 到9月份周年庆时 , 其前置仓数量已达36个 呆萝卜李阳也表示公司的困难主要在于公司对城市拓展、门店营收、业务发展、技术升级的综合增长发展预期过高 , 但在组织管理、业务固化速度上没有跟上 。
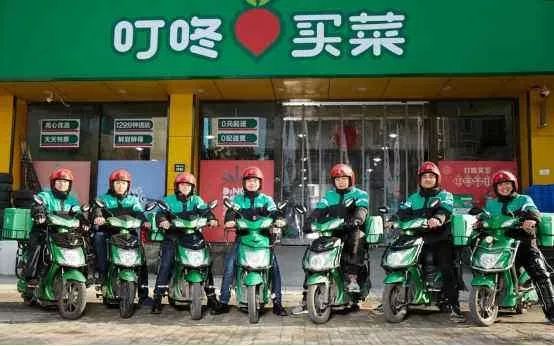
再以叮咚买菜为例 , 面对目前获客成本逐渐攀升的困境 , 生鲜电商们也采用疯狂补贴的方式拉新 。 在上线之初 , 叮咚买菜就采用0配送费、0元起送的模式切入这一赛道 。 但低价拉新的背后是巨额的亏损 。
有人为叮咚买菜算过一笔账:“蔬菜作为低客单品类 , 以客单40元 , 毛利25个点算 , 叮咚买菜如果履约需要亏损8元/单 , 每日亏损120余万 。 ”到今年6月 , 叮咚买菜因其业务拓展受阻、大规模裁员、资金链紧张等问题备受质疑 。 6月29日 , 叮咚买菜在无锡、绍兴等新布局城市的前置仓拓展业务被叫停 。 尽管目前叮咚买菜还没倒下去 , 但每一步都走的很艰辛 。
----「一鸣网PRO」暴雷、关仓、倒闭 , 复盘生鲜市场2019生死局 //----[ http://www.caoding.cn]
无论是疯狂扩建前置仓还是疯狂补贴吸引流量 , 生鲜玩家们都在用互联网的思维做零售 , 而零售业的本质—提高效率提升体验却被忽略 。
生鲜的路在哪?
资本的冷静 , 企业的暴雷让生鲜赛道冷清了许多 , 很多人质疑 , 生鲜这一风口会不会像无人货架一样昙花一现 , 不再出现 。 其实目前来看 , 即使生鲜进入资本寒冬 , 但生鲜这一高频消费会一直存在 , 有需求就代表着有机遇 。 生鲜会成为外卖之后本地生活的第二战场 。 但目前要从何处破局?
目前 , 美团上线美团买菜、饿了么上线饿鲜达 , 巨头接过交接棒 。 生鲜在经历野蛮生长后 , 将进入巨头竞争时期 。 对于生鲜这一前期必须大量投入的赛道 , 没有巨头在背后支撑真的很难走过第一阶段 。 而对于初创型企业 , 留给他们的时间已经不多 , 如不能摸索出切实可行的盈利模式 , 将面临的便是巨头的收购 。
目前 , 每日优鲜及叮咚买菜就已经在转变战略 , 企图实现规模盈利 , 叮咚买菜开始收取配送费;每日优鲜的补贴力度也开始大幅度削减 。 之前的29分钟到家也逐渐变成30分钟后到达 。 但缩减成本换盈利会不会影响用户体验 , 导致用户流失又将是生鲜电商要面对的问题 。
但无论是巨头还是活着的企业亦或是仍想以身试险的创业者 , 最先需要的是从流量思维转化成零售思维 。 一味追逐风口终将随风而逝 。
推荐阅读







- 三国杀:卡牌是否应该“界限突破”?且看这版「界闪电」设计如何
- 麦迪:若和恩比德同队会打起来,预计篮网勇士会师2021年总决赛
- 「周榜」9件最抢手美衣
- 颜值在线的它,东风风行T5L表现如何?网友:“纸老虎”
- 环球网林郑月娥三谈香港国家安全立法:将尽全力宣传和解释重要性,抗衡无理攻击和肆意诋毁
- 新华网内地学者解读全国人大会议涉港议程:守护国家安全、维护“一国两制”的必要之举
- 环球网刚刚,王毅回答环球时报—环球网提问,谴责美方“三无产品”
- 环球网王毅:病毒源头问题上,中方与美国一些政客之间的分歧,是真相与谎言的距离,是科学与偏见的对比
- 轻薄便携!酷比魔方KBook Lite上手,3K分辨率打造专属网课本!
- 新华网河南师范大学青年学子在战“疫”中绽放青春