
[钛媒体]吃“苦”百年的中国人,为何没有喝出一个国产知名咖啡品牌
----[钛媒体]吃“苦”百年的中国人 , 为何没有喝出一个国产知名咖啡品牌 //----[ http://www.caoding.cn]
图片来源@全景视觉
文丨AI观景台
冬日昏昏沉沉的午后 , 与女闺蜜一起来一杯咖啡是提神的不错方法 。 当女闺蜜纠结是去楼下的星巴克还是隔壁楼的瑞幸咖啡喝时 , 我掏出了回成都之前在海南带回来的福山咖啡 , 闺蜜说了一句扎心的话:你咋尽买些杂牌啊!
杂牌?要知道具有近80年历史的福山咖啡可是和茅台一样上过国宴的呀 , 什么时候成为了杂牌 。 噢 , 也对 , 现在除了海南本地人和去海南旅游的人很少知道福山咖啡这个名字了吧!
其实不仅是福山咖啡 , 在改革开放后的在神州大地上成立的国产咖啡品牌都普遍面临品牌边缘化问题 , 至今仍未诞生一个如雀巢、星巴克这样的国际知名咖啡品牌 。 《2018中国咖啡行业洞察》的数据显示 , 虽然中国已经是世界第六大咖啡产地 , 但目前咖啡畅销TOP10中 , 却无国产咖啡品牌的身影 。 吃“苦”百年的中国人 , 喝了百余年咖啡还是没有喝出一个国产知名咖啡品牌 。
----[钛媒体]吃“苦”百年的中国人 , 为何没有喝出一个国产知名咖啡品牌 //----[ http://www.caoding.cn]
壹:中国人的百年咖啡史
咖啡是个在中国生根发芽数百年之久的舶来品 , 其在中国的发展可大致分为三个阶段 。
第一阶段 , 咖啡由洋玩意向精英转变是其主要特点 。 据清代戏曲家李斗的《扬州画舫录》记载 , 在道光十六年(1836)丹麦人在广州十三行附近开了中国第一家咖啡馆 , 当时人们将之称为“黑馆” 。 由于咖啡味苦 , 不符合中国人的口味 , 当时这家店除开放通商的季节时外国人光顾外 , 基本上店里没有几个人 。 随后的爆发了鸦片战争 , 中国人民的进入了近百年跨度的苦日子阶段 , 但同时也将国外的先进技术、思想文化统统带到了中国 , 中国人开始学习西方的一切 , 当然也包括喝咖啡 。 在当时 , 喝咖啡在文人、政界等上层精英圈层十分流行 , 甚至鲁迅、郁达夫、孟超等左派作家都有去过 。
----[钛媒体]吃“苦”百年的中国人 , 为何没有喝出一个国产知名咖啡品牌 //----[ http://www.caoding.cn]
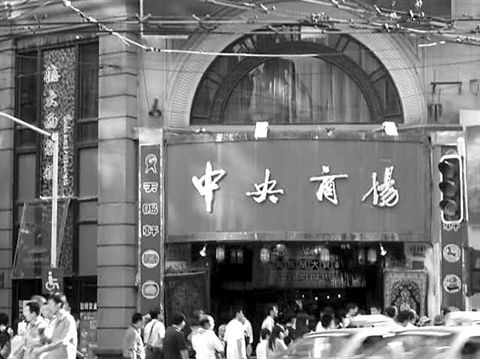
第二阶段 , 咖啡在新中国成立后到改革开放前 , 成为了招待外籍顾问的顶点供应品 。 由于意识形态的不同 , 市面上是没有咖啡出售的 , 全国仅少数几个供应点可喝咖啡 。 上海的一位老人回忆道 , 当时中央商场有咖啡供应 , 不过坐的是八仙桌、长板凳 , 墙上贴的是革命标语而非艺术品 。 咖啡也是用烧水的铝壶煮的 , 倒在玻璃杯里 , 加一小勺白砂糖 , 用毛竹筷子搅拌 , 一杯一角一分 。
----[钛媒体]吃“苦”百年的中国人 , 为何没有喝出一个国产知名咖啡品牌 //----[ http://www.caoding.cn]
第三阶段咖啡由高端饮品向大众化饮品转变是主旋律 。 随着改革开放 , 中国市场再次与国际接轨 , 咖啡再次进入了中国人的饮品行列 。 1984年 , 雀巢在广州成立办事处将正式进入中国市场 , 其速溶咖啡不仅口味一改咖啡苦涩还普惠便捷 , 一时间雀巢咖啡成为了沿海地区人们口杯上的新贵;1997年台商的上岛咖啡进入中国市场 , 第一年星巴克也入住中国 , 环境优雅、口味丰富的现磨咖啡进入中国人的饮品行列 , 不过22元一杯的现磨咖啡在当时依旧是高收入人群专属 。 但随着人们收入水平的快速增长 , 截止2018年中国人年收入已达28228元 , 2元一支的速溶咖啡到29元起的现磨咖啡真正成为中国大众化的饮品了 。
从1836年丹麦人在广州十三行开设第一个咖啡馆将咖啡传入中国 , 到洋务运动、新文化运动等西方思想文化对中国习惯的重塑 , 中国人有了百年喝咖啡的习惯 。 随着改革开放对经济与思想的解放 , 拥有13亿人口的中国市场一块肥肉 , 国内与国外的咖啡势力如雨后春笋般出现在中国市场了 。
贰:海外咖啡进击中国
上世纪70-90年代是中国与西方的蜜月期 , 在优惠的政策与中国10亿人口(1980年数据)的巨大诱惑下 , 西方企业乐意来中国市场碰碰运气 。
1984年 , 雀巢咖啡携带中国人闻所未闻的速溶咖啡来到中国 , 开启了它的中国人喝速溶咖啡的历史 。 1984年的中国咖啡市场 , 在经历35年断代后可以用一片荒地来形容 , 如何在快速培养用户习惯并开拓市场是雀巢的当务之急 。
面对如何唤醒中国人喝咖啡的习惯 , 雀巢采取了现在看起来并不新颖的传播策略——电视广告 。 在20世纪80年代 , 500元左右一台的电视机可不是有钱人的娱乐宝(教师一个月工资52元) , 在电视上打广告也可直接精准的将咖啡推销给有喝咖啡需求的富裕人群 。
----[钛媒体]吃“苦”百年的中国人 , 为何没有喝出一个国产知名咖啡品牌 //----[ http://www.caoding.cn]
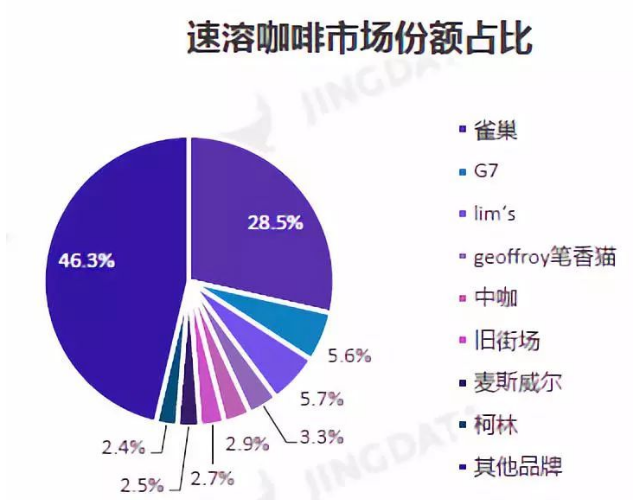
为了快速开拓市场 , 雀巢咖啡采取了更为激进的本土化市场策略 。 一方面 , 雀巢咖啡向中国政府承诺将先进的营养品与食品加工技术转让给中国 , 并在中国破土开厂带动就业获得了中国政府的支持 , 许多事业机构给职工的福利就是一罐雀巢咖啡;另一方面 , 雀巢咖啡还大量采购了中国本土的咖啡豆 , 进一步降低了生产成本以降低售价 , 从而进入更多普通工薪阶层的饮品清单行列 。 通过电视宣传与本土化获得政府与更多群体的认可 , 雀巢咖啡很快就成为了中国家喻户晓的咖啡品牌 , 目前在中国速溶咖啡领域的市场份额达到了46.3% , 一骑绝尘 。
----[钛媒体]吃“苦”百年的中国人 , 为何没有喝出一个国产知名咖啡品牌 //----[ http://www.caoding.cn]
在那个风云激荡的年代 , 来华的海外咖啡企业不止雀巢一家 。 1998年 , 美国现磨咖啡连锁巨头星巴克进入中国 , 后一年又在北京开设门店 , 如今星巴克在中国的门店数以达到3124家(2018年) , 预计2020年在华门店将达到5000家 。
星巴克在华20年开设3000千门店 , 成为中国人现磨咖啡第一品牌 , 文化是其独家秘笈 。 在宣传策略上 , 星巴克避开了直接在电视与互联网上与其他竞品打广告战 , 而是与剧组合作 , 将星巴克的场景优势植入剧中 , 利用电视剧电影等文化为载体给星巴克做软宣传 , 久而久之星巴克也变得家喻户晓了 。
----[钛媒体]吃“苦”百年的中国人 , 为何没有喝出一个国产知名咖啡品牌 //----[ http://www.caoding.cn]
而真正让星巴克在中国站稳脚跟的还是广阔的门店规模 。 现磨咖啡追求一个鲜字 , 门店的数量就成为影响咖啡口味的重要因素 。 星巴克在这方面没有什么秘籍 , 在中国照搬在美国时的路子 , 疯狂开店就对了 。 随着星巴克的门店覆盖的城市越来越多 , 其规模效应则反哺品牌与市场 , 星巴克坐稳了中国现磨咖啡第一品牌的位置 。
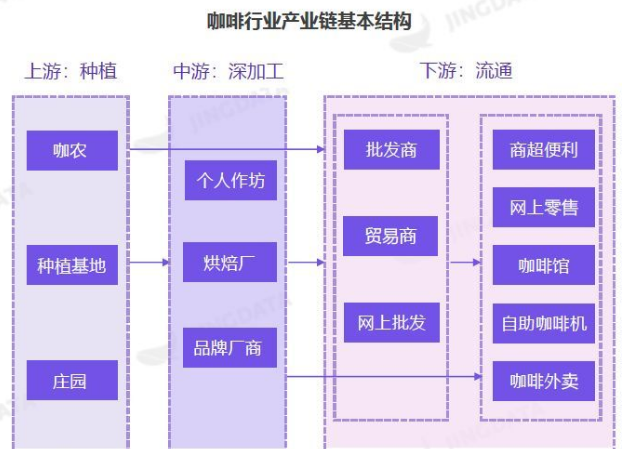
总之 , 海外咖啡巨头凭借着“砸广告、本土化、强控产业链”三板斧 , 凭借着先发优势在中国拿下了咖啡生意的大部分市场 。
----[钛媒体]吃“苦”百年的中国人 , 为何没有喝出一个国产知名咖啡品牌 //----[ http://www.caoding.cn]
叁:国产咖啡趁势而起
在技术新、思想新的中外交流的激荡中 , 中国国产咖啡也纷纷登上市场 。
1979年 , 广东省已有汕头、珠海与深圳三市成为经济特区 , 广东省一跃成为了与国际经济文化交流最频繁前沿阵地 。 早就想把福山咖啡发扬光大的徐秀义在改革开放的春风中 , 于1984年在海南(隶属广东省)成立了中国第一家现代咖啡企业——海南福山咖啡联合公司 。
但海南自然的封闭环境 , 让保守的基因深深的刻在了岛民身上 , 其中也包括徐秀义 。 1984年福山咖啡问世后 , 徐秀义的三个保守举动让其失去了市场主动权 。 一是在竞品都采用现代规模化工厂加工咖啡豆时 , 徐秀义沉迷改进传统工艺 , 虽然让福山咖啡登上国宴 , 但也使得福山咖啡生产效率迟迟提不上去 , 错过了早期市场的红利期 。
二是在徐秀义保守的将市场圈定在海南本省 , 使得错失早期市场空档期抢占市场以反哺企业规模与品牌价值 。 三是徐秀义仍坚持“酒香不怕巷子深”的理念 , 长期拒绝电视广告、互联网广告等传播策略 , 使得其品牌无法走进全国普通大众的耳朵中 。 如今 , 福山咖啡空有一个“中国国家地理标志产品”的称号 , 其年营业额停留在一亿左右 。
速溶咖啡领域有福山咖啡试水 , 在现磨咖啡领域也有迪欧咖啡的取经 。 2002年 , 在上岛咖啡干了30多年的王阳发 , 由于经营理念自立门户在上海创办了迪欧咖啡 。 与老东家上岛咖啡与竞品星巴克的理念不同 , 王阳发认为咖啡馆是一个能够提供休闲的娱乐场所 , 而不是单纯的饮品站 , 故王阳发在迪欧咖啡管的建设中一直强调一个“包容性” , 即空间的包容性与服务的包容性 。
在空间上 , 迪欧咖啡单店面积达到了600-800平方米 , 远远高于其师傅上岛咖啡300平左右的单店面积和星巴克150平米的单店面积 , 这为用户的休闲娱乐提供了空间上的包容性;在服务层面 , 迪欧咖啡不仅提供咖啡服务 , 而且还提供西餐、点心等餐饮服务 , 包容的服务拓宽了迪欧咖啡的面向对象群体规模 。 正因如此 , 迪欧咖啡门迅速开遍全国各地城市 , 目前其门店数已超800家 , 一跃成为国产咖啡第一品牌 。
但是 , 迪欧咖啡至今仍未能成为肩比星巴克、上岛的知名品牌 。 其中很大一部分原因与王阳发对目标人群的定位有关 , 王阳发出身于上岛咖啡 , 在自立门户后也走了一条与之相似的道路——农村包围城市 。 但王阳发忽略了两点客观原因 , 一是三四线城市在2010年信息大爆炸之前缺乏话语权 , 其影响不能进一步放大;二是迪欧入场时上岛咖啡在三四线城市青年群体中享有盛名 , 但在当时条件下下沉市场是没有发言权的 , 迪欧即便包容性再强也没法让更多人知道 。
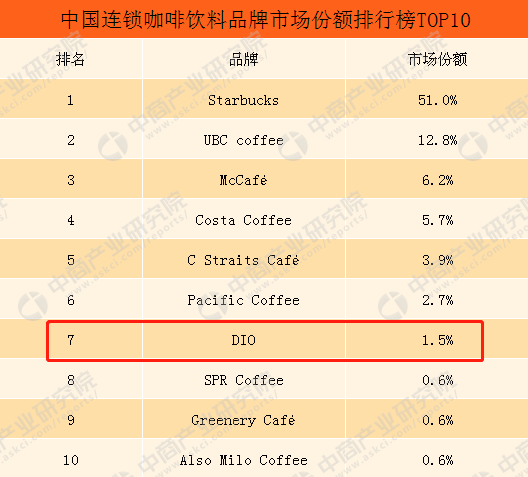
随着瑞幸、连咖啡等咖啡新势力入场 , 再加上奶茶这一界外竞品的兴起 , 迪欧咖啡彻底沦为边缘产品了 , 中商产业研究院数据显示 , 截止2018年迪欧咖啡的市场份额仅为1.5% , 但这也是现磨咖啡市场老牌国产品牌的最佳水平了 。
----[钛媒体]吃“苦”百年的中国人 , 为何没有喝出一个国产知名咖啡品牌 //----[ http://www.caoding.cn]
总之 , 曾经有机会与海外咖啡巨头一争高下的国产咖啡品牌们 , 因保守错失了一次次壮大的机会 。 福山咖啡坚持“酒香不怕巷子深”的理念与传统的生产加工方式是保守 , 迪欧咖啡继续走上岛咖啡的老路子也是保守 , 保守是国产咖啡品牌未能做大做强、再创辉煌的根本原因 。
肆:国产咖啡还有机会吗?
从历史的角度来看 , 生产力的变化必定带来行业的剧变 。
40年前 , 随着改革开放引进了大量西方先进设备与管理方式 , 中国社会生产力得到空前提升 , 部分富裕人群的马斯洛需求层数来到自我需求层面 , 对外文化的崇拜加之先发优势 , 海外的咖啡品牌成为其首选 , 由此形成了雀巢、星巴克等洋品牌在中国咖啡市场独大的局面 。 而如今 , 随着中国在互联网、物联网与5G等方面的落地 , 中国社会生产力再次得到提升 , 咖啡行业多年格局也到了剧变的前夕 , 而剧变就代表着打破原有秩序建立新格局 , 这对于已经处于边缘化的国产咖啡品牌来说是个翻身的机会 , 具体来讲有两大机遇 。
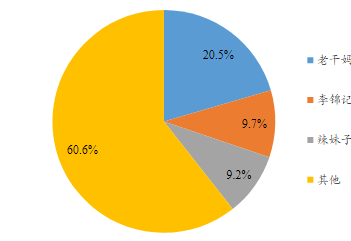
其一 , 下沉市场 。 下沉市场可不缺国产品牌逆袭的故事 , 例如从贵阳市市井街头摆摊发展成2017年辣酱市场份额(20.5%)第一的老干妈 , 不仅是其独特的口味征服了用户 , 更是90年代下沉市场缺乏丰富食品而选择更经济实惠的辣酱拌饭的结果 , 说到底老干妈今日40多亿的销售额都是下沉用户一口一口吃出来的 。
----[钛媒体]吃“苦”百年的中国人 , 为何没有喝出一个国产知名咖啡品牌 //----[ http://www.caoding.cn]
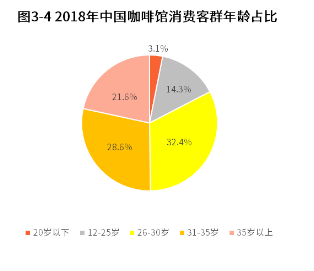
如今的下沉咖啡市场与当年的老干妈在下沉市场是如出一辙 。 一方面咖啡在下沉市场有着更为广阔的市场前景 , USAD数据显示 , 中国人均咖啡年饮杯数为4.5杯 , 其中一二线城市年饮咖啡杯数为8.3杯、下沉市场则为0.7杯 , 拥有6亿用户的下沉市场的增量空间更大;另一方面 , 随着下沉市场居民人均收入的跨越式增长消费必然出现升级 , 而咖啡文化在互联网的帮助下在安逸休闲的下沉市场十分受年轻人喜爱 , 从艾瑞咨询提供的数据可以看到 , 有61%的咖啡饮客为26-35岁之间的年轻人 , 而年轻人则是消费主力军 , 抓住了下沉市场年轻人就是抓住了中国最大增量市场的消费主力军 。
----[钛媒体]吃“苦”百年的中国人 , 为何没有喝出一个国产知名咖啡品牌 //----[ http://www.caoding.cn]
例如雀巢咖啡 , 在2000年前后精英人群转头星巴克后 , 其依靠平价(最低一杯不到1元)模式抓住了刚进入城市的打工群体 , 并以此为跳板切入了整个下沉市场 , 时至今日其市场份额依旧在50%左右 。
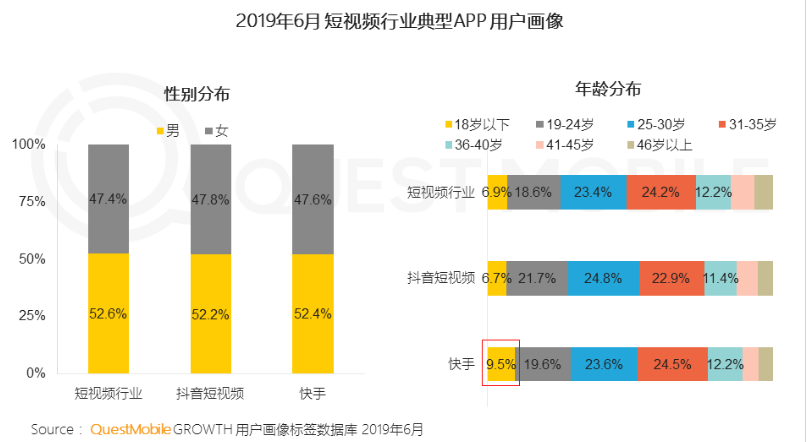
其二 , 新媒体 。 新媒体包含自媒体、短视频、直播等多种媒体形式 , 与电视、报纸、网页弹窗相比更加普惠且营销转化率更高 。 一方面 , 新媒体普惠的性质可帮助国产咖啡以同样的广告预算推出更多营销方案 , 以广告量促效量 , 以往厂商要投一个电视广告整个方案下来少不了几十万 , 而新媒体则可投数十个营销短视频;另一方面 , 新媒体的受众群体多为年轻用户 , 例如短视频的受众群体85.3%都为40岁以下的青壮年 , 而前文提到咖啡的受众群体有61%是26-35岁的年轻人 , 新媒体的受众群体与咖啡的受众群体有较大重合 , 其营销转化率达到了47% , 远高于传统媒体36%的营销转化率 。
----[钛媒体]吃“苦”百年的中国人 , 为何没有喝出一个国产知名咖啡品牌 //----[ http://www.caoding.cn]
新媒体正成为国产品牌逆袭的快车道 。 例如美妆品牌Whoo , 就利用淘宝直播在双十一期间 , 实现了10分钟1.43亿元的销售额的壮举;再比如完美日记 , 依靠在小红书上种草c位出道 , 成为美妆行业新黑马;而在咖啡行业也有成功案例 , 比如依靠在自媒体上发文怼星巴克c位出道的瑞幸咖啡 , 如今门店已经超过3000家了 。
总之吃“苦”已百年的中国人 , 至今还没喝出一款国产的国际知名咖啡全都是保守的锅 , 不过随着下沉市场的觉醒与新媒体的出现 , 国产咖啡还有机会实现品牌与市场的逆袭 。 或许过两三年之后我再冲一包福山咖啡 , 闺蜜就不会说我买杂牌了呢 。
推荐阅读







- 莱万已经累计4张黄牌,对阵法兰克福若再吃牌,将无法出战多特
- “吃鸡”5款新型飞行器被曝光,2款像“滑板”,1款来自海底世界!
- 小满后,早餐要多吃它,不放一滴水,清火又好吃
- 每天早晨吃一口,三高降得快!这样吃还能抗癌抗衰
- 东北70-80年代流行的老菜,现在都慢慢消失了,很多年轻人没吃过
- 家庭自制炸鸡柳的做法 这样做香酥可口 秒杀小吃摊
- 蓬佩奥人人喊打,被全球主流媒体批评,热度赶超特朗普
- 和同事关系再好,有3个目标也不能透漏,说的越多越容易吃亏
- 青木瓜沙拉,好吃易上手,清爽又开胃,最重要的是还美容养颜
- 常吃土豆的注意了!几十年来很多人都吃错了,这样吃才最健康!