
个人账户@自己交的社保钱,为什么要进统筹账户?( 二 )
▲▲ 个人账户@自己交的社保钱 , 为什么要进统筹账户?▲▲
小编注意到,图片来源:图虫创意
Ⅱ、 统筹账户可对统筹账户的态度就不一样了!
“统筹” , 从字面理解就是通盘筹划 , 就是把所有参保人的交的钱集中起来 , 按照统一的制度和标准进行管理和使用;
而统筹账户里的钱 , 就不再严格区分你的、我的和他的了 , 而是所有参保人大家的;
并且 , 无论是中途退保还是各种原因参保人离世 , 统筹账户里的钱都不会退还 。
所以 , 大部分人对此表示不理解 , 认为钱进入到统筹里 , 是把自己交的钱拿去给别人发养老金了、甚至认为是缴费被充公了等等的 。
▲▲ 个人账户@自己交的社保钱 , 为什么要进统筹账户?▲▲
图片来源:图虫创意
其实不然!
我们知道 , 参保人退休之后 , 领取到的养老金主要是两部分 , 一部分是个人养老金 , 从个人账户发放 , 还有一部分是基础养老金 , 从统筹账户发 。 (这里暂不考虑过渡养老金)
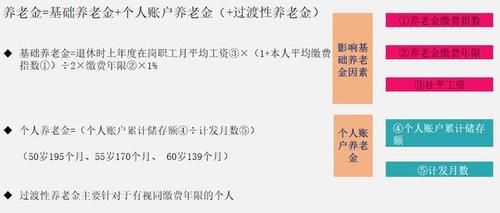
而目前基础养老金是养老金待遇中给的最多的一部分 , 我们在结合养老金计算公式看一看:
养老金=基础养老金 个人账户养老金
基础养老金=退休时上年度在岗职工月平均工资×(1 本人平均缴费指数)÷2×缴费年限×1%
个人养老金=(个人账户累计储存额÷计发月数)
50岁195个月、55岁170个月、 60岁139个月
▲▲ 个人账户@自己交的社保钱 , 为什么要进统筹账户?▲▲
养老金计算公式
①.基础养老金跟养老金缴费指数相关 , 平均缴费指数越高 , 退休领取到的养老金也就越多;
灵活就业人员缴费基数一般在社平工资的60%~300%之间 , 少部分城市最低是40%;
如果参保人员每年都选择按照最低40%档次缴费 , 缴费指数则是0.4 , 平均缴费指数则为0.7 , 如果按最高300%档次缴费 , 缴费指数则是3 , 平均缴费指数则为2 , 其他条件因素相同的情况下 , 退休后养老金待遇能差近3倍 。
推荐阅读





- 「万域」晨光文具陈湖雄:造一支中国人自己的好笔
- 『幽默笑话乐翻天』机智,笑话十则:其他单位或个人不得扣留此证!我太有法律意识了
- 半尺笔锋▲恰巧遇到前男友和他女朋友,幽默笑话:放假休息一个人去逛逛街
- [国民记者]本想教育他一顿,结果自己尴尬了,笑话:陪七岁小侄子看电视
- 每日体育播报:是自己一辈子的侮辱,前斗鱼户外一姐公开碰瓷冯提莫:曾向她道歉
- 「Score赛高」会全力延续连胜势头,Teddy:第一把输是自己太上头
- Score赛高@尺帝GEN.Ruler解锁个人LCK第1000次击杀,坚如磐石
- 「制空少年」分到的专业自己不喜欢怎么办?,新兵下连
- 制空少年▲分到的专业自己不喜欢怎么办?,新兵下连
- 查询个人信用征信,个人信用信息查询系统