
#证券时报#超预期!央行加推2000亿“MLF”,累计2400亿中长期流动性到位,5日后LPR再下调无悬念
#证券时报#超预期!央行加推2000亿“MLF”,累计2400亿中长期流动性到位,5日后LPR再下调无悬念。MLF前有“降息” , 今有新作 , 下周的LPR报价结果下降几乎无悬念 。
11月15日 , 央行发布消息称 , 今日是对仅在省级行政区域内经营的城市商业银行定向下调存款准备金率1个百分点的第二次调整 , 释放长期资金约400亿元 。 同时 , 开展中期借贷便利(MLF)操作2000亿元 。 对冲税期高峰等因素后 , 银行体系流动性总量处于合理充裕水平 , 当日不开展逆回购操作 。 由于当日无逆回购和MLF到期 , 共计释放约2400亿元中长期资金 。
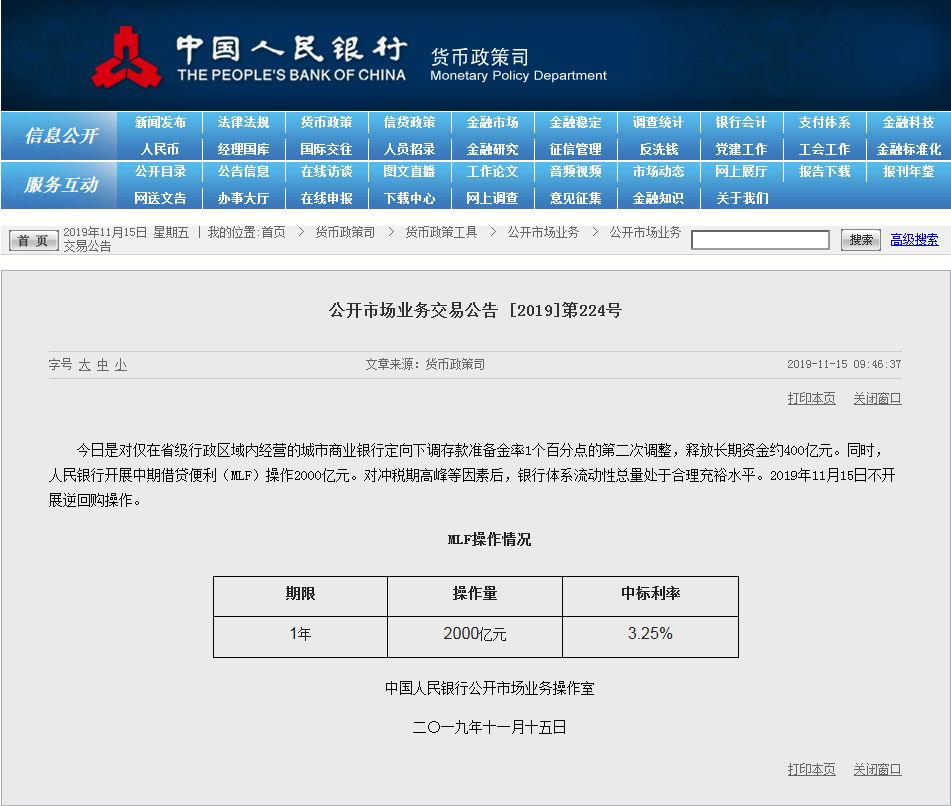
在11月5日央行意外下调1年期MLF利率5个基点后 , 时隔10天央行又在没有MLF到期的情况下新作MLF , 再度超出市场预期 , 表明在经济下行压力加大背景下 , 货币政策量价配合加大逆周期调节力度 。 有了资金面的护航 , 市场普遍分析 , 本月20日贷款市场定价利率(LPR)报价结果有望重启下降通道 。
对冲缴准缴税流动性压力
▲▲▲
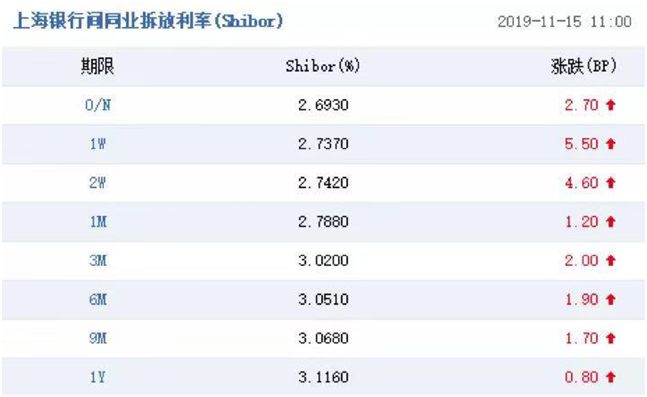
本次对仅在省级行政区域内经营的城市商业银行定向下调存款准备金率0.5个百分点释放约400亿元资金 , 是9月央行宣布降准后的最后一轮政策落地 。 从当前的资金面情况看 , 本周以来 , 银行体系流动性总量有所收紧 , 隔夜、7天期Shibor和DR001、DR007都有明显上行 , 其中 , 隔夜Shibor累积涨幅达80个基点左右 , 今日Shibor各期限利率依旧全线上涨 , 近期同业存单利率也快速上行 。
扰动资金面的因素主要是11月15日是企业缴税和银行缴准日 , 随着月中缴准缴税时点来临 , 银行体系流动性总量有所收紧 。 此外 , 亦有分析认为 , 临近年底 , 2020年的地方政府专项债有望提前至年内发行 , 届时也会挤占流动性 , 投放1年期MLF利于满足银行的跨年资金需求 。
不过 , 有意思的是 , 为对冲月中缴准缴税时点的资金面扰动 , 央行此次并未选择在15日企业缴税和银行缴准日之前进行流动性投放 , 公开市场操作已经连续7个工作日暂停 , 而是选择在15日当天才开展公开市场操作 , 且是选择MLF而非逆回购 。
对此 , 中信证券研究所副所长明明称 , 历史上11月并非税收大月 , 11月税收收入在8000~9000亿元 , 是年内仅高于12月份的次低点 , 因而央行也没有在缴税日之前就提早开启流动性安排 。
再次新作MLF有深意
▲▲▲
虽然今日新作2000MLF有出于对冲缴准缴税的考虑 , 但为满足流动性需求 , 央行为何要选择MLF而非逆回购 , 其背后则有着更深层次的考量 。
实际上 , 这是上月以来 , 央行第二次在没有MLF到期的情况下新作MLF 。 10月16日 , 央行超预期的新作了2000亿1年期中期借贷便利(MLF)并维持利率水平不变 , 这是今年以来首次在没有MLF到期的情况下新开展的MLF操作 。 而11月15日再度相同操作 , 或意味着MLF在每月LPR报价前操作将成常态 。
民生银行金融研究中心主任王一峰也认为 , 从表面现象看 , 新增MLF操作用于对冲缴税缴准高峰期 。 但从深层次原因看 , 当前MLF工具性价比较低导致存量余额显著下降以及到期期限分布失衡 , 一定程度上影响了MLF利率在引导LPR形成中的基准作用 , 未来不排除MLF实现按月的常态化操作 。
MLF自2014年创设以来 , 存量余额逐渐上升 , 到2018年9月MLF余额一度高达5.3万亿元 , 但随着去年下半年以来央行多次开展降准置换MLF操作 , 自2018年四季度开始 , MLF余额不断下降 , 截至2019年9月末 , MLF余额已降至3.17万亿元 , 与2016年年末水平基本相当 。
#证券时报#超预期!央行加推2000亿“MLF”,累计2400亿中长期流动性到位,5日后LPR再下调无悬念。“在新的LPR形成机制下 , 货币当局希望LPR报价与MLF利率挂钩 。 但如果央行一直按照到期续作的模式开展MLF操作 , 作为LPR报价的基准 , MLF工具的操作频率与LPR的报价频率的不匹配程度将进一步加深 。 这样一来 , 将会频繁出现央行在当月无法通过MLF的量价操作来实现引导LPR报价利率下调的情况 , 这降低了MLF利率对于LPR的引导作用 。 ”王一峰称 , 鉴于此 , 新增MLF操作 , 可以使得未来MLF到期期限分布更加均匀 , 央行可以根据实际情况 , 每月安排MLF操作 , 为引导LPR下行创造先行条件 。
明明也认为 , 在没有MLF到期的情况下在10月和11月两次新作MLF , 一方面 , 是进行中长期流动性投放和对冲缴准缴税;另一方面 , 也是加大MLF操作规模、提高操作频率来强化LPR锚的作用 。 从报价机制上看 , 新LPR报价以MLF为定价基准 , 而资金成本也是LPR报价在MLF基准指数加点数的主要参考 , 央行通过提高MLF操作频率来加大对LPR报价的指导 , 也通过加大MLF操作规模投放中长期流动性来引导资金成本下行 , 最终引导LPR下行以实现降低实际融资成本的目的 。
第四次LPR报价下调无悬念
▲▲▲
有了11月5日央行MLF“降息”5个基点和今日新作2000亿MLF的“加持” , 市场普遍认为 , 即将到来的11月20日LPR报价有望重启下调 。
“20日将是LPR新机制第4次报价 , 建议MLF利率下调的5个基点等额体现在LPR报价中 , 从而进一步明确政策利率(MLF利率)和LPR利率之间的传导机制 , 预计1年期LPR为4.15% , 5年前以上为4.8% , 均较上期下调5个基点 。 ”民生银行首席宏观研究员温彬表示 。
东方金诚首席宏观分析师王青对证券时报采访人员表示 , 制造业PMI已连续6个月处于收缩区间 , 说明四季度经济下行压力尚未出现明显缓解的迹象 , 逆周期调节力度有望进一步加大 。 预计11月的1年期LPR报价利率将恢复下行态势 , 可能小幅下调5至10个基点 。 为提高银行信贷投放能力 , 央行年底前后还可能再实施一次降准 。 四季度定向中期借贷便利(TMLF)虽出现延期 , 但最终缺席的可能性不大 , 预计年底前M2、社融和信贷增速有望出现回升 。
推荐阅读





- 关于逃顶,你须知道这十大诀窍(附超精准逃顶指标)
- 印度单日新增6767例创新高,累计确诊超13万
- 笑起来超迷人,却不喜欢笑的星座,摩羯上榜
- 20双凉拖,超A超性感
- 超美的露肩装穿衣指南,溜肩、宽肩也能穿,不用羡慕别人了
- 乔丹创下三大“进攻纪录”,20年来无人超越,一项纪录或会尘封
- 28岁鬼鬼佩戴珠宝灵气逼人,超美首饰搭配彰显女人优雅气质
- 蓬佩奥人人喊打,被全球主流媒体批评,热度赶超特朗普
- 超长续航+国潮设计 华硕灵耀14轻薄本开启预约
- 六代机到底厉害在哪?速度超F22一倍,美俄为何罕见保持缄默?