
[经济日报]京沪高铁IPO“闪速”推进,最快有望下周上会审核
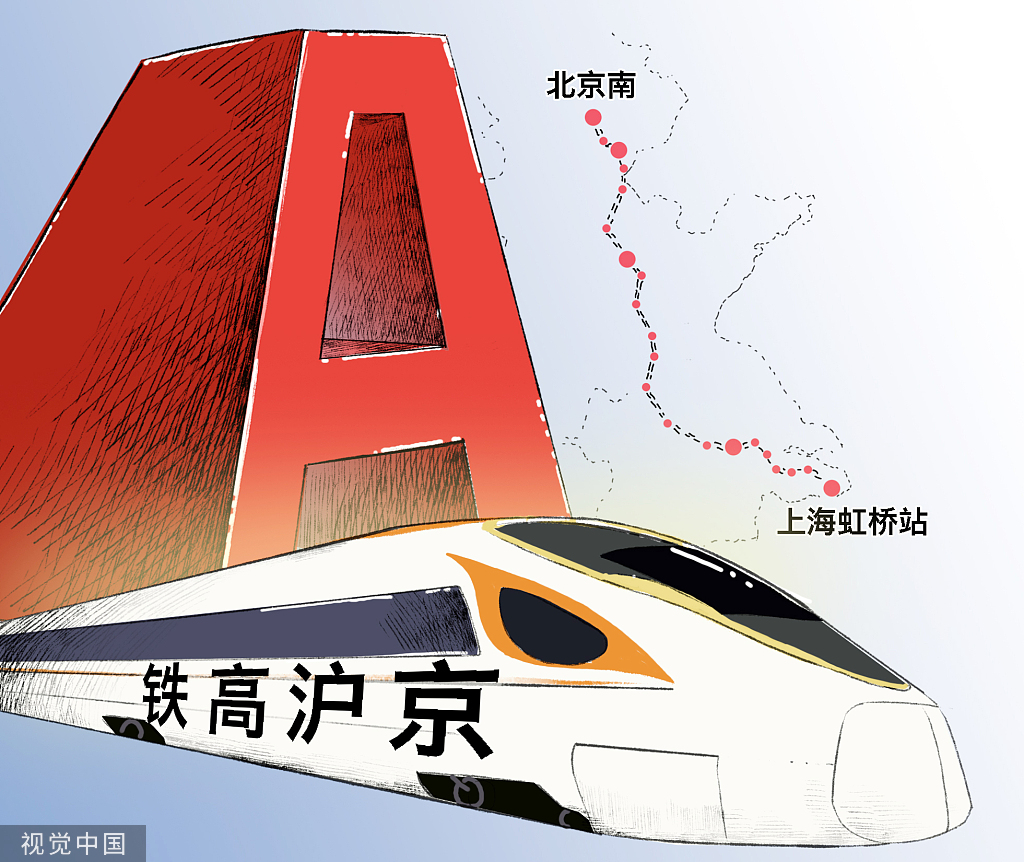
京沪高铁项的前期论证沟通已较为充分 , 其大概率将加速以更短的时间和流程走完IPO流程 , 且过会也基本是无悬念之事 , 因此其也有可能成为IPO核准制下最快完成过会乃至下发批文的项目 。
日前邮储银行IPO创下的“神速”可能要被打破了 。
11月6日 , 正处于IPO排队过程中的另一只巨无霸项目——京沪高铁完成了预披露更新 。 而这距离其正式申报A股上市仅仅过去两周时间 。 而这一速度也刷新了近十年来IPO项目申报到反馈完成的时间纪录 。
在业内人士看来 , 京沪高铁完成更新预披露之后 , 接踵而至的就是初审会和发审会 , 按照以往速度较快的审核项目预估 , 京沪高铁项目则最快有望于下周末之前实现上会审核 。
据一位接近监管层的投行人士透露 , 京沪高铁项的前期论证沟通已较为充分 , 其大概率将加速以更短的时间走完IPO流程 , 因此其也有可能成为IPO核准制下最快完成过会乃至下发批文的项目 。
值得一提的是 , 除预期较快的发行速度 , 京沪高铁项目也创下了多项资本市场IPO项目的罕见之举 , 一方面 , 其发行规模为其股本总规模的15% , 突破了当下多数项目不超过10%的天花板 , 其另一方面 , 其募投的项目公司本身仍然处于亏损状态 , 而这在IPO募投项目中也几乎尚无先例 。
证监会问询:是否为资产管理公司?
虽然业内人士早已经预期京沪高铁IPO项目将快马加鞭飞速过审 , 但目前这一创纪录的进程依然已大大超过市场预期 。
[经济日报]京沪高铁IPO“闪速”推进,最快有望下周上会审核。“之前觉得京沪高铁这个项目很可能会在明天一季度便挂牌上市 , 但按照目前的速度 , 其有望在今年12月内便完成挂牌上市 。 ”北京一位投行人士感慨称 。
而按照一位接近监管层人士的估计 , 完成预披露的京沪高铁最快有望于下周就能实现上会 。
“预披露是用来回复反馈意见的 , 按照程序京沪高铁下一步就要上初审会 , 并在一周后安排发审会 。 ”前述接近监管层的投行人士透露 , “如果一切都特别顺利并以最快速安排 , 则京沪高铁有望在这周走完初审会流程 , 下周就能够过会 。 ”
在此之前 , IPO审核的最快纪录由去年上市的富士康保持 。
去年2月份 , 富士康在独角兽绿色通道政策支持下 , 突破种种潜在障碍快速走完IPO审核程序 , 从上报材料到过会仅仅用了36天 , 合20个工作日 。
“因为目前监管内部以及各方面都非常重视这个项目的发行 。 ”上述接近监管层的投行人士透露 , “而且这也是国内第一个高铁的上市项目 , 具有很强的标志性意义 。 ”
[经济日报]京沪高铁IPO“闪速”推进,最快有望下周上会审核。虽然可能呈现出较快的审核节奏 , 但证监会在反馈意见环节仍然向京沪高铁提出了诸多问题 。
采访人员统计发现 , 围绕规范性、信息披露、财务会计资料及其他四个方面共提出了多达54项问题 , 而主要问题则集中在规范性和信息披露环节 。
例如由于京沪高铁的总资产规模高达1870.80亿元 , 其高铁旅客运输的公司性质也被证监会质疑其是否为一家资产管理公司;而针对2013年-2014年期间的资产重组 , 证监会要求其详细披露相关手续是否完备等意见 。
在上述反馈意见中 , 最被市场争议的便是证监会对于京沪高铁企业性质的质疑 。
据早前京沪高铁招股书披露 , 截至2019年9月30日 , 资产规模高达1870亿的京沪高铁员工数量却仅为67名 , 其中还包括借调人数25人 。 由此 , 证监会在反馈函中表示 , 京沪高铁人均管理资产规模279223.37万元 , 要求其“结合公司的业务开展具体情况、员工的主要工作分工 , 说明发行人是否为资产管理公司而非高铁旅客运输公司” , 此外 , 还要求京沪高铁说明“发行人的核心竞争能力 , 公司是否有完整的业务体系 , 是否符合首发办法要求的具有完整的面向市场独立经营的能力” 。
在最新更新的招股书中 , 京沪高铁就上述质疑解释称:“本公司人均管理资产规模较大的特点 , 与采用委托运输管理模式相适应 , 但本公司仍承担了运输过程中的质量评定、信息反馈、质量改进等专业性工作 。 ”
此外 , 由于京沪高铁仅是铁总铁路运营资产的一部分 , 其可能存在的同业竞争论证也被证监会提及 , 其要求京沪高铁解释沿线普通铁路以及相关铁路局之间是否存在同业竞争的可能性 。
多项罕见之举
在业内人士看来 , 京沪高铁在IPO历史中出现了多项罕见之举 。
一方面 , 京沪高铁的募投项目京福铁路客运专线安徽有限责任公司(下称京福安徽)在2018年和今年前9月仍然呈现为亏损状态 , 而这也被视为问题在其申报反馈函中被证监会所提出 。
“IPO的募投项目很少说有出现亏损的 , 这种情况比较罕见 。 ”北京一家上市公司董秘坦言 。
不过京沪高铁对此也指出 , 京福安徽亏损的主要原因在于该公司处在“市场培育期” , “随着市场逐渐成熟 , 京沪通道路网效应的协同发展 , 预计未来盈利能力将有所改善 。 ”京沪高铁指出 。
另一方面 , 京沪高铁发行股份占发行后总股本的15%也引发市场多方关注 。
据招股书披露 , 京沪高铁计划发行75.57亿股 , 发行后总股本达503.77亿股 , 发行股份占发行后总股本的15% , 这一首发比例并不寻常 , 在大多数的IPO项目中 , 通常发行比例会被限定在10% 。
“通常因考虑二级市场等因素 , 会对发行规模比例有所控制 , IPO企业在发行比例上通常也有天花板 , 因为《证券法》要求公开募股的比例需要达到10%以上 , 这些年许多IPO项目 , 尤其是大项目都开在这条线上 。 ”上海地区一位投行人士表示 , “如果是A+H的项目 , 那么还有可能合并计算 , 也就是A股IPO出现达不到10%的情况 , 像之前邮储银行的比例就是不超过6% 。 ”
在其看来 , 15%的这一发行比例 , 加之京沪高铁本身体量较大 , 因此将带来更大的募资规模 。
“15%这种项目在A股市场中非常少见 , 而且项目盘子大 , 可以预想其将会形成一个超预期的募资规模 。 ”上述投行人士坦言 。
若以京沪高铁2018年的102.48亿元归母公司净利润和503.77亿元推算 , 其发行后每股收益约为0.203元 。
按照这一每股收益水平、主板IPO的22.98倍市盈率限制以及75.57亿股的发行规模计算 , 京沪高铁每股价格约为4.66元 , 则京沪高铁的最高募资规模有望突破350亿元 。
值得注意的是 , 这一募资规模在A股历史将仅次于中国建筑、中国石油 , 排在第三位 , 并成为超过10年以来最大的IPO项目 。
值得一提的是 , 这一潜在的巨无霸项目也引发了市场的担忧 。
“与近期已经过会正在处于发行程序中的邮储银行相比 , 京沪高铁的规模则更大 , 加上其他IPO项目的堆叠 , 短时间内市场的募资规模可能会触及千亿量级 。 ”上海一家私募机构人士表示 , “这有可能会对二级市场带来一定程度的虹吸效应 。 ”
推荐阅读






- 新华网国内首条海底高铁隧道完成海上钻探工作
- 重庆奉节:郑万高铁梅溪河双线特大桥实现双合龙
- 经济日报微信公众号热热热!我们的生活“热”起来了!
- 江苏第一强市没有机场,浙江第一强县没有高铁!这些城市怎么了?
- 央视新闻土耳其高铁5月28日起逐步恢复运营
- 继高铁后,中国又一名片或将诞生!外国:拦不住了!
- 高铁“义助”罢韩?挺韩大将讽:民进党把年轻世代当“绿色铁卫军”
- 普快和高铁可不可以共用一条轨道?内行人道出其中的实情
- 民营控股,杭绍台高铁先行
- 任晓旺带队督导郑济高铁(聊城段)征地拆迁工作