
[中国质量万里行]信用卡涉房交易阀门收紧,两月来6家银行明令禁止“透支买房”
刷信用卡买房再迎一波严控 。 近日 , 多家银行信用卡中心先后发布公告 , 对信用卡在境内房地产类商户的交易进行限制 。 根据多家公告 , 限制的商户类别主要有五种 。 其中 , 各家卡中心明确叫停了透支信用卡买房 , 并规定信用卡刷卡缴纳物业费和分时用房(出租房)等限额交易 。
事实上 , 早在两年前 , 就曾出现过一波银行对信用卡涉房交易的管控 , 不过彼时更多的是对交易金额的控制 , 如今则明确叫停了购房等相关用途 , 管控升级显而易见 。
有观点认为 , 本轮严控是基于房地产调控的政策 , 继加强对个人经营贷、消费贷等管理后 , 银行对可能出现资金挪用风险的其他环节也保持高度关注;同时 , 这也是银行为控制信用卡风险调整其结构的表现 。
多家银行收紧信用卡涉房交易
自8月平安银行发布《关于加强对房产类商户交易管控的公告》后 , 两个月来 , 农业银行、兴业银行、建设银行、招商银行、光大银行等多家银行信用卡中心纷纷发布相关公告 , 形成了一波对信用卡资金流入房市的管控小高潮 。
8月20日 , 平安银行发布公告称 , 为落实房地产调控相关政策 , 平安银行对房地产类商户设定限制 , 当用户在此类商户透支消费时 , 有可能导致交易失败 。 据悉 , 平安银行信用卡此前在境内房地产类商户交易规模限制为 , 单月(自然月)交易不超过1万元(含) , 全年(自然年)累计不超过10万元(含) 。
[中国质量万里行]信用卡涉房交易阀门收紧,两月来6家银行明令禁止“透支买房”。8月30日 , 农业银行发布公告称 , 该行信用卡在境内房地产类商户(商户类别码为6513、1771、7012)的单笔交易金额不得超过1.5万元人民币 , 日累计交易金额不得超过1.5万元人民币 , 而月、季度、半年、一年累计交易金额则均不得超过5万元 。 同时 , 农行信用卡不得在境内房地产类商户(商户类别码为1520、7013)进行交易 。 此前 , 农业银行上述种类商户交易日累计交易额为3万元 , 年累计交易额最高为20万元 。
9月12日 , 兴业银行公告称 , 该行信用卡在物业类商户(商户类别码为6513)透支交易设定限制 , 同时不可在房地产类商户(商户类别码为1520、7013、7012、1771)进行透支交易 。
9月26日 , 建设银行公告称 , 该行信用卡在境内房地产类商户(商户类别码为6513、7012)交易 , 按客户实施管控 , 即单笔交易金额不得超过3万元人民币 , 日、月、半年累计交易金额均不得超过5万元 , 年累计交易金额则不得超过10万元人民币 。 另外 , 该行信用卡不得在境内房地产类商户(商户类别码为1520、1771、7013)进行交易 。
9月27日 , 招商银行公告称 , 该行信用卡在物业类、分时用房类商户(如商户类别码为6513、7012等)设定交易限制 , 另不可在房地产类商户(商户类别码为1520、1771、7013)进行交易 。
9月30日 , 光大银行公告称 , 该行将于2019年10月8日起对信用卡资金流入房地产类相关领域的交易进行管控 。
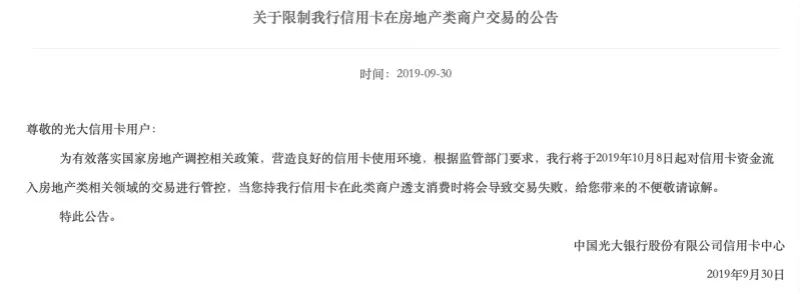
从上述六家银行信用卡中心的公告来看 , 针对房地产类交易限制 , 不同银行的具体要求不完全相同 。 相较平安银行、兴业银行的概括表述 , 另外四家银行均列出了限制细节 , 尤其是两家国有大行 。
“其实银行对信用卡资金违规流入房市一直是有管控的 , ”一位华东地区银行信用卡中心人士对第一财经采访人员表示 , “这也是今年一个主要监控的方向 , 今年房地产调控政策不断加码 , 银行配合政策的实施 , 以往多数银行是限制交易金额和次数 , 如今则关停了相关权限 , 可以说管控升级了 。 ”他还称 , 随着管控越来越严格 , 未来可能有更多银行信用卡对房地产交易进行限制 。
“透支买房”明确关停
就公告中提到的限制交易的商户种类而言 , 主要有五种 , 分别是住宅与商业地产开发(商户类别码1520)、不动产代理——房地产经纪(商户类别码7013)、建筑工程(商户类别码1771)、分时使用的别墅或度假用房(商户类别码7012)和不动产管理——物业管理(商户类别码6513) 。
其中 , 住宅与商业地产开发及不动产代理——房地产经纪均被禁止交易 , 不动产管理——物业管理被限额交易 , 而其他两类 , 有的银行禁止 , 有的银行允许但须限额交易 。
“之前购房者使用信用卡 , 通常是用来凑首付或者中介费 。 首套房的话 , 中介费依据房屋价格来定 , 规定是不超过成交价格的3% , 一般是在10万元左右 。 ”沪上一位房贷经理告诉采访人员 。 她也坦言:“透支信用卡买房早已被禁止 , 刷卡支付中介费也比较少见了 , 因为信用卡大额刷卡后 , 可能会影响房贷的审批 。 ”
不过有购房者认为 , 限制或取消购房者刷卡支付中介费稍显谨慎 , 毕竟金额并不算大 , 对于银行来说 , 风险偏低 , 但对一时缺钱的购房者来说则可起到“救急”的作用 。 对此 , 易居研究院智库中心研究总监严跃进分析 , 银行对中介费刷信用卡限额有其合理之处 , 中介费涉及房屋买卖 , 也和房屋成交总价挂钩 , 限制中介费一定程度上可对“炒房”形成打击 。
此外 , 多数观点认为此轮严控对使用信用卡支付物业费影响有限 , 因为大多业主的物业费在限额范围内 , 基本不受影响 。
消费性贷款资金管控不断升级
针对银行多途径限制信用卡涉房类交易 , 业内的共识是 , 这是基于“房住不炒”管控政策之下 , 银行进一步对资金违规进入楼市的防范 。 根据相关要求 , 购房的首付资金应为自有资金 , 非自有资金的消费贷、过桥贷等各类“首付贷”产品均被禁止 。
实际上 , 今年以来 , 监管对于个人消费性质的贷款用途一直严加监管 , 并开展了一系列举措严查资金违规流入房市 。 比如9月份 , 有媒体报道 , 监管正对房地产类商户、房产相关契税进行检查 , 范围包括住宅与商业地产开发、房地产代理和经纪、房地产建筑安装工程、不动产管理、出租等休假类房地产 。
早前 , 8月份 , 银保监会决定开展银行机构房地产业务专项检查 , 检查范围包括个人综合消费贷款、经营性贷款、“首付贷”、信用卡透支等资金挪用于购房 , 以及其他银行信贷资金被违规挪用于房地产领域 。 5月份 , 银保监会发布的《关于开展“巩固治乱象成果 促进合规建设”工作的通知》亦提到 , 个人综合消费贷款等资金挪用于购房等是整治重点领域 。
严跃进对采访人员表示 , 此次银行收紧房地产类商户刷卡一定程度上能够降低资金违规使用的冲动 , 使得信用卡金融风险得到防范 , 也使与房地产有关的金融风险得到控制 。 从根源上来说 , 银行后续发卡方面 , 也要防范一人办理多卡 , 同时可对违规资金进行记录 , 降低其信用分值 。
[中国质量万里行]信用卡涉房交易阀门收紧,两月来6家银行明令禁止“透支买房”。特别申明:首先感谢原作者的辛勤创作 , 转载只是为了更好的传播新闻资讯之目的 , 未与作者取得联系 , 如有侵权 , 请原作者速与我们联系 , 我们将第一时间删稿!
推荐阅读





- 美国用“核试验”来恫吓中国“核裁军”,那是赤裸裸的核讹诈
- 颠覆未来战场?美军成功测试新武器,但中国早用来砍树了
- “神童”将加入NBA发展联盟?未来的中国男篮,强敌恐不止日本!
- 疫情想借疫情敲诈中国是白日做梦!王毅这些话掷地有声
- 岂有此理,6000华人宣誓加入美国,扬言中国无权取消他们国籍
- 中国停止采购澳大利亚煤炭?澳政客风声鹤唳,这就是惹错人的后果
- 中国渔民再次立功! 巨大宝藏重见天日, 美国请求被拒之门外!
- 车质量可靠排行榜,实至名归,第五名让人意外
- 中国最强CMOS芯片厂商:打败索尼、三星,年销10亿多颗,全球第一
- 中国证监会就美国国会参议院通过《外国公司问责法案》事宜答记者问