
中国证券报■资金面美好时光就要来了!这个重要指标跌回历史低位,A股好日子会远吗?
2019年以来全球市场上演史上罕见的“股债双牛” , 本质上是流动性造牛 。
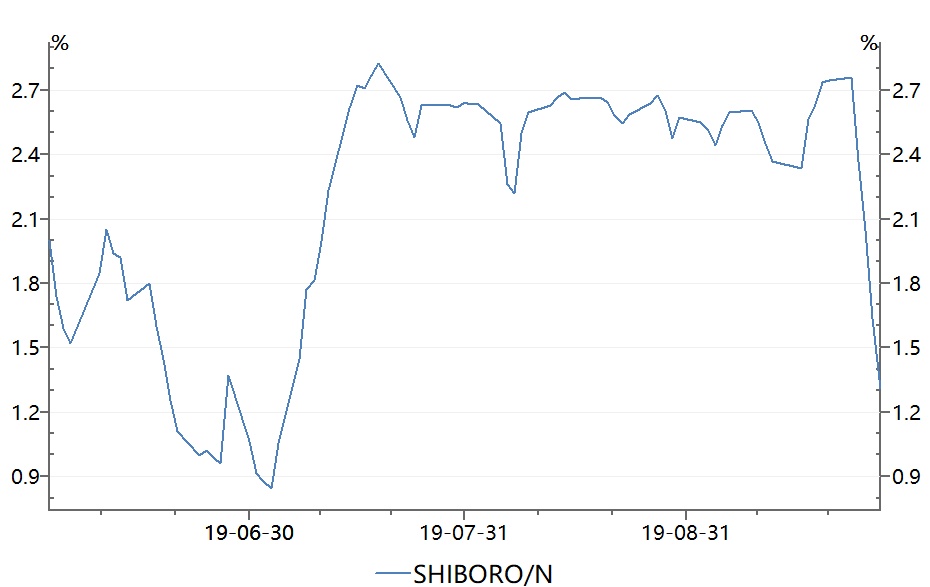
27日 , 银行间市场上隔夜利率指标如Shibor、DR001等纷纷跌至1.3%附近 , 回到历史低位水平 。 跨季之后 , 7天等跨季资金价格回落也相当明确 , 10月中上旬预计会成为四季度里资金面相当宽松的一段时期 。
如今 , 资金面美好时光就要来了 , 股票及债券均面临有利的资金环境 , 流动性造牛故事没完……
央行人士强调政策定力
继央行行长易纲表示不急于有较大降息和量化宽松政策之后 , 9月27日 , 央行调查统计司原司长盛松成在媒体撰文指出 , 货币政策必须兼顾稳增长与促改革 , 货币政策空间充分 , 是否降息仍待观察 。
中国证券报■资金面美好时光就要来了!这个重要指标跌回历史低位 , A股好日子会远吗?//联盟头条 http://toutiao.caoding.cn/
资料来源:经济参考网
文章指出 , LPR(贷款基础利率)报价下降不等于降息 , 降息应该看MLF利率等政策利率是否下调 。
文章写道 , “在LPR形成机制改革后 , 我国未来如果降息 , 主要是调整MLF利率为代表的政策利率 。 目前央行并没有调整这些利率 。 ”
文章认为 , 货币政策空间充分 , 但是否降息仍待观察 。
空间来源于两方面:
一是目前MLF利率处于历史最高水平 , 有较为充分调整空间 。
二是 , 近期国外央行货币政策普遍趋向宽松 , 为我国货币政策调整提供了更多空间 。
制约也来自两方面:
一是兼顾内外平衡 , 考虑长远 , 推动经济高质量发展 。
二是应考虑汇率稳定的因素 。
文章提出 , 货币政策往往是走一步、看一步;降准的效果仍待观察 , 要继续关注三季度的经济数据 。
值得一提的是 , 24日 , 在庆祝新中国成立70周年活动新闻中心举行的首场新闻发布会上 , 央行行长易纲表示 , 中国并不急于有比较大的降息和量化宽松政策 。
易纲指出 , 中国是一个大型经济体 , 货币政策主要是以我为主 , 考虑国内的经济形势和物价走势进行预调和微调 。 目前中国在宏观经济政策 , 特别是财政政策、货币政策的空间仍然较大 。 但要珍惜正常的货币政策空间 。
分析人士认为 , 在央行已实施降准且LPR有所下行的情况 , 短期内央行下调MLF等政策利率的可能性较小 。
隔夜利率跌回历史低位
不过 , 这并不妨碍市场利率率先走低 。
9月27日 , 隔夜Shibor继续大幅下行 , 最新报1.31% , 创了7月8日以来的新低 。
中国证券报■资金面美好时光就要来了!这个重要指标跌回历史低位,A股好日子会远吗?。
中国证券报■资金面美好时光就要来了!这个重要指标跌回历史低位 , A股好日子会远吗?//联盟头条 http://toutiao.caoding.cn/
图片来源:wind
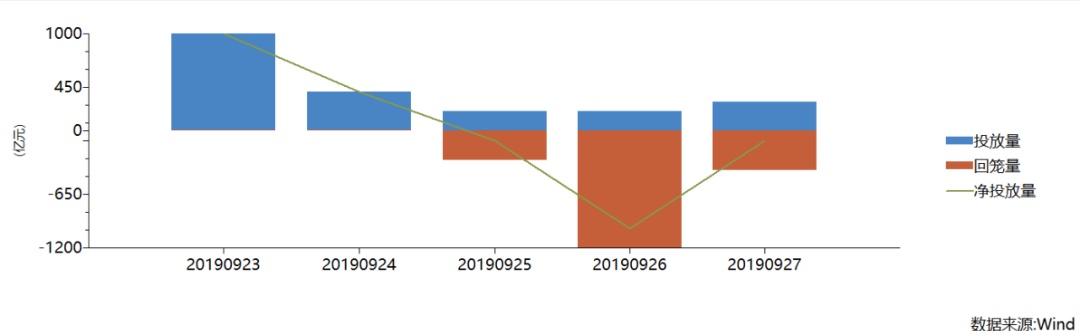
同时 , 央行从本周三开始转向从公开市场净回笼资金 。 当下处于季末时点 , 央行公开市场操作竟然转为净回笼资金 , 这说明流动性平稳跨季没问题 , 短期资金面已经比较宽松 。
这点从市场参与者感受和资金价格变化上得到了印证 。
不少市场人士反映 , 本周回购市场资金供给增多 , 资金融入难度明显下降 , 近两日甚至不到中午就有融出方开始“降价甩货” 。
此前 , 隔夜Shibor一度涨至两个月高位 , 但从9月24日开始快速回落 。 27日最新报价比9月9日高点(2.607%)回落了将近130个基点 。 回购利率市场也呈现同样的变化 , 27日上午 , 隔夜回购利率DR001已跌破1.3% , 较上周高点回落将近150个基点 , 并创出两个半月新低 。
9月25日以来央行公开市场操作转为净回笼资金
中国证券报■资金面美好时光就要来了!这个重要指标跌回历史低位,A股好日子会远吗?。
中国证券报■资金面美好时光就要来了!这个重要指标跌回历史低位 , A股好日子会远吗?//联盟头条 http://toutiao.caoding.cn/
图片来源:wind
往后看 , 10月中上旬资金面继续改善相当确定 , 可能成为四季度里相当宽松的一段时期 。
理由有二:
一是9月份银行体系流动性总量得到提升 , 也就是钱多了 。
进入9月下半月 , 央行降准实施 , 释放出大量“长钱” , 在推动降低企业融资成本的同时 , 有效提升了存款类金融机构超额备付水平 。 同时 , 央行通过公开市场操作释放了一定的短期流动性 。 此外 , 9月是传统财政支出大月 , 月末财政支出形成流动性供应 , 流动性总量水平有望进一步提升 。
二是10月中上旬扰动项减少 , 也就是花钱的地方少了 。
值得一提的是 , 今年7月初 , 市场资金面一度呈现极大宽松的局面 , 短期货币市场利率纷纷跌至历史极低位置 。 这一现象背后 , 既有季末扰动消退促成流动性自我修复的原因 , 也与季末财政支出提升流动性总量有关 。
到10月中上旬 , 曾在7月初造就资金面宽松的两大因素同样会存在 , 加上长假后现金回流的作用 , 资金面继续趋于宽松的前景比较明朗 。
目前隔夜利率已经大幅走低 , 后续7天等跨季品种的利率也可能出现明显回落 。
虽然短期可能难以降息 , 但是市场利率已经走在了前头 , 特别是未来几周 , 市场利率可能呈现低位运行 , 这对于股债市场来说不会是坏事 。
资金面美好时光来了
2019年以来全球市场上演史上罕见的“股债双牛” , 本质上是流动性造牛 。
就四季度而言 , 10月中上旬可能会成为资金面相当宽松的一段时期 。 短期看 , 股票及债券均面临有利的资金环境 。
再往后看 , 全球货币政策距离正常化渐行渐远 , “股债双牛”的逻辑和根基依旧存在 , 全球主要央行降息的故事还将继续讲下去 。 这当中 , 人民币资产将因估值洼地的特征受到全球资金追捧 。
正如易纲所言 , “再过几年 , 如果哪个国家 , 特别是哪个主要经济体还保持正常的货币政策 , 那么这样的经济体应当是全球经济的亮点 , 也应该是市场所羡慕的地方” 。
今年我国货币政策比其他主要国家更稳 , 使得人民币资产的估值优势和吸引力持续增强 。
据统计 , 截至9月26日 , 今年以来我国10年期国债收益率仅比2018年末下行了9个基点 。 同期 , 美国10年期国债收益率则下行了96个基点;本月初 , 中美10年期国债利差一度扩大至160基点 , 达到历史较高水平 。
如今 , “洼地”已开始显现出“引流”效应 。 截至8月末 , 境外机构已连续9个月增持中国债券 , 持债总额突破20000亿元;截至9月26日 , 今年以来通过“沪股通”净流入的资金已将近1900亿元 , 开通以来流入超过8000亿元 。
展望未来 , 人民币股债资产均有望继续受益于海外增量资金的流入 。
中信建投策略团队指出 , 海外货币宽松重启 , 将使得中国资产更具吸引力 。 外资将继续增配中国资产 , A股市场各行业中市盈率低于10倍、现金流充裕的龙头股将受到青睐 。
国信证券研报认为 , 在全球进入降息周期的背景下 , A股投资应抓住三条主线:盈利能够保持稳定的龙头企业、高成长类公司和高股息品种 。
编辑:李若愚 王朱莹
推荐阅读





- 美国用“核试验”来恫吓中国“核裁军”,那是赤裸裸的核讹诈
- 颠覆未来战场?美军成功测试新武器,但中国早用来砍树了
- “神童”将加入NBA发展联盟?未来的中国男篮,强敌恐不止日本!
- 疫情想借疫情敲诈中国是白日做梦!王毅这些话掷地有声
- 岂有此理,6000华人宣誓加入美国,扬言中国无权取消他们国籍
- 中国停止采购澳大利亚煤炭?澳政客风声鹤唳,这就是惹错人的后果
- 中国渔民再次立功! 巨大宝藏重见天日, 美国请求被拒之门外!
- 中国最强CMOS芯片厂商:打败索尼、三星,年销10亿多颗,全球第一
- 中国证监会就美国国会参议院通过《外国公司问责法案》事宜答记者问
- 中美关系王毅谈中美关系:中国无意改变美国,更不想取代美国,美国也不可能一厢情愿地改变中国