
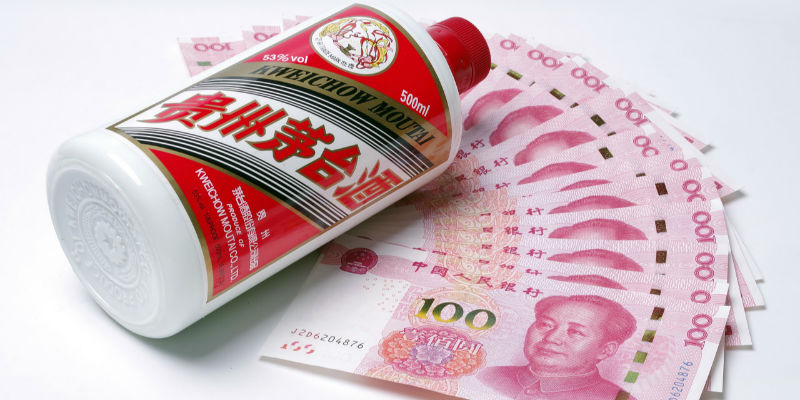
「经济观察报」茅台已成豪奢品!分析师详解核心逻辑高端白酒仍有较大想象空间?
「经济观察报」茅台已成豪奢品!分析师详解核心逻辑高端白酒仍有较大想象空间?//联盟头条 http://toutiao.caoding.cn/
经济观察报 采访人员 周一帆 9月25日 , 继前一交易日之后 , 贵州茅台(600519.SH)早盘股价再创历史新高 , 盘中摸高至1188.87元 。 此后 , 股价出现震荡回落 。 截至终盘 , 贵州茅台全天微跌0.84% , 报收1174元/股 , 总市值仍高达14748亿元 。 统计局数据显示 , 2018年贵州省GDP约14806亿元 , 也就是说 , 贵州茅台的总市值已基本接近贵州省GDP 。
二级市场中 , 以贵州茅台为代表 , 白酒板块指数在近期持续走强 。 截至9月25日收盘 , 尽管该指数当天冲高后出现回踩 , 终盘微跌0.36% , 但在最近5个交易日内 , 白酒指数区间内涨幅仍高达4.16% 。 同期 , 上证指数同比下跌1% 。
截至目前 , 仅买一手贵州茅台的入场费便高达近12万元 , 在以贵州茅台为代表的高端白酒已成A股奢侈品的情况下 , 白酒板块持续走强的核心逻辑是什么?后续是否仍有“上车”的机会?机构对此究竟怎么看?
两个核心驱动逻辑
“整个白酒板块持续走强背后 , 其实有两个核心的驱动逻辑 。 ” 当天盘后 , 海富通基金公募权益部高级分析师刘海啸告诉采访人员 。 “首先从基本面看 , 居民消费升级的长线逻辑没有变 , 高端白酒消费量持续增加 , 同时个别高端酒还具有资产特征 。 ”
他继续指出 , “第二个方面 , 从市场风格来看 , 白酒板块作为A股最绩优的板块之一 , 在当前外资持续入市的背景下 , 也会被机构投资者看好 。 消费升级和外资主导下的市场风格 , 个人觉得都是具有可持续性的 。 ”
「经济观察报」茅台已成豪奢品!分析师详解核心逻辑高端白酒仍有较大想象空间?。“高端酒的金融属性特征 , 或许不一定能持续 , 但我们认为短期内 , 比如半年内 , 看不到改变 。 ”刘海啸总结道 。
私募排排网研究员刘有华表示 , 白酒板块持续走强的逻辑在于市场涨价的预期 , 以及国内刺激消费的政策 , 消费升级带来业绩提升的预期等等 。 而进入到四季度 , 一般是白酒需求旺盛的季节 , 所以高端白酒的景气度应该仍旧会维持在较高的位置 。 “随着市场需求和出货量的提升 , 高端白酒未来仍旧有比较大的想象空间 。 ”
华辉创富投资总监袁华明称 , 包括今年在内 , 过去几年以来 , 白酒行业特别是以贵州茅台、五粮液为代表的白酒龙头业绩和股价表现突出 , 主要是随着监管加强和机构影响力加大 , A股市场定价体系向成熟资本市场靠拢的调整趋势客观上有利于业绩增长确定性强、毛利润率高的白酒龙头企业 。
“而短期因素在于 , 2018以来的外部因素扰动和不确定性 , 客观上有利于轻资产和外部扰动冲击相对较小的食品饮料行业 。 ” 袁华明指出 。
对此 , 中信建投证券分析师安雅泽认为 , 从长期看 , 高端市场受益于富裕人群增加 , 这一趋势预计将至少持续至2025年 , 使高端白酒需求量保持年均 10~15%增速 。
分企业看 , 贵州茅台已经拉开与第二名的差距 , 其超高端地位不断稳固确立;相对地 , 五粮液(000858.SZ)站上千元价格带 , 确立这一价格带的优势地位 , 量、价空间均非常可观;泸州老窖(000568.SZ)采取跟随策略 , 国窖1573亦可从高端白酒景气行情受益 。
高估值是否合理
“当下贵州茅台、五粮液为代表的白酒行业估值比较高 , 市场分歧 , 更多的是基本面风否能够匹配当前估值水准 。 ”袁华明表示 。 “考虑到前两个趋势还会持续 , 龙头白酒企业营收和盈利继续提升应该是大概率事件 。 但是 , ‘好企业加上好价格才是好股票’ 。 以贵州茅台为例 , 当前茅台静态市盈40多倍 , 这个估值贵不贵、值不值得买 , 还要看贵州茅台的盈利增速是否匹配估值 。 ”
袁华明进一步解释 , 以核心资产集中的沪深300指数企业作为比较基准 , 当前沪深300指数平均估值12倍多 , 未来数年的盈利增速大致在10%左右 。 考虑贵州茅台较高的毛利润率 , 如果未来3~4年贵州茅台可以保持30%左右的盈利增速 , 那么当前约40倍的估值是合理甚至有可能略有低估 。 但如果茅台保持不了30%盈利增速 , 那么当下贵州茅台或许就被相对高估了 。
刘有华表示 , 部分中低端白酒的股价 , 受高端白酒持续走强的影响也持续走强 , 有一部分已经处于估值虚高阶段 。
刘海啸告诉采访人员 , “目前整个市场其实是处于估值切换的过程中 , 大家也在等待白酒股的业绩验证 , 另外就是看明年一季度销售旺季的情况 。 ”
「经济观察报」茅台已成豪奢品!分析师详解核心逻辑高端白酒仍有较大想象空间?。“我们认为基本面和股价仍然在可匹配区间内 , 个别标的可能估值处于中等稍偏高的水平 。 ”刘海啸称 。 “考虑到当前估值和基本面的匹配程度 , 可以关注一些前期表现相对滞后、但基本面较好的区域性强势品牌 。 ”
推荐阅读









- 浦东新区科技发展基金知识产权资助资金2020年度申报指南
- 上海市2020年度科技创新行动计划科普专项第二批项目申报指南通知
- 云顶日报0516 史上最“短命”套路?炸弹人惨遭热修
- 三国杀:卡牌是否应该“界限突破”?且看这版「界闪电」设计如何
- 意媒:尽管有意,但罗马还未向博纳文图拉开出正式报价
- 社会保险关于社保待遇,政府工作报告传递出5个好消息
- 「周榜」9件最抢手美衣
- 扬子晚报江苏省教育厅最新通知!小学初中不得公布学生考试成绩!
- 环球网刚刚,王毅回答环球时报—环球网提问,谴责美方“三无产品”
- 扬子晚报明知驾照已被吊销心存侥幸开车被查