
[钛媒体]特斯拉多头,你的“春秋大梦”该醒了
----[钛媒体]特斯拉多头 , 你的“春秋大梦”该醒了 //----[ http://www.caoding.cn]
图片来源@视觉中国
文 | 富途证券 , 作者 | 花大虫
预期来自对公司、商业模式的理解 , 进而影响估值和股价 。
特斯拉今年走势波动较大 , 我在想是不是市场对它的产品策略、增长前景理解起了变化 。 如何加深对特斯拉的理解 , 可以从下面几点切入:
1)Model 3是不是平价产品——决定需求、增长空间;
2)特斯拉的商业模式;
4)特斯拉品牌定位、估值方式 。
一、Model 3
是平价产品吗?
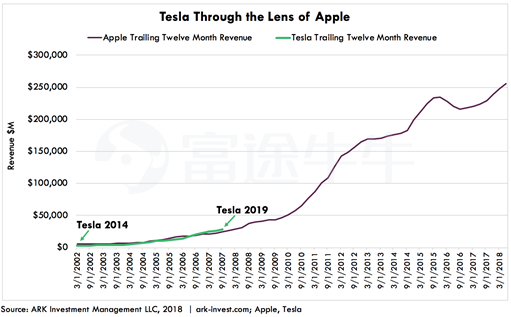
很多人把特斯拉比作苹果 。
产品层面 , 平价版Model 3的推出引起业界巨大关注:全新交互体验、超长续航、炫酷的自动驾驶 , 就像十年前iphone对安卓机的颠覆 。 大家深信 , 凭借这台车特斯拉完全可以垄断主流市场 , 革掉传统车企的命 。
狂热的预期之下 , 投资者预言特斯拉万亿市值指日可待 。
----[钛媒体]特斯拉多头 , 你的“春秋大梦”该醒了 //----[ http://www.caoding.cn]
二级市场 , 这一预期也迅速反应在股价上 。
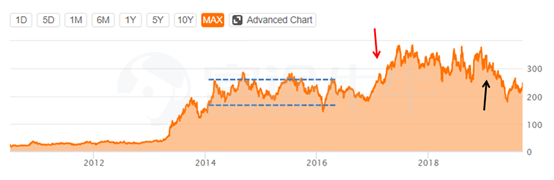
2014-2016年 , 特斯拉股价一直在150-260美元之间波动;2017年 , 「Model 3即将上市」的利好推动股价快速跃升到320平台(红色箭头);2017-2018年 , 因为「生产地狱」、现金流问题、「交付地狱」等困境 , 股价又在260-370美元之间波动 。
直到2018年底 , 特斯拉总算解决各种问题 , 按理说这才是Model 3释放潜力的起点 , 但进入19年股价却重新跌回150-260区间 。 为什么?
----[钛媒体]特斯拉多头 , 你的“春秋大梦”该醒了 //----[ http://www.caoding.cn]
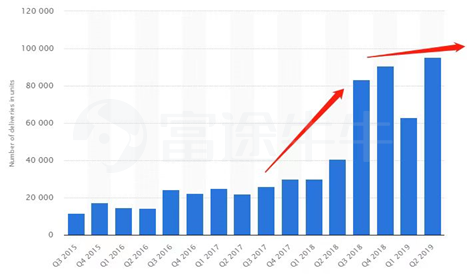
2019年初 , 特斯拉进行了几次降价(黑色箭头 , 1月、2月分别全系降价2000和1100美元/辆) , 但交付量反而在一季度环比下滑 。 趋势上 , 2018年四个季度是Model 3产销快速爬升阶段 , 进入19年趋于平缓 。 价格不断下降 , 销量却没能继续高增长 , 意味需求已经被阶段性满足 。
----[钛媒体]特斯拉多头 , 你的“春秋大梦”该醒了 //----[ http://www.caoding.cn]
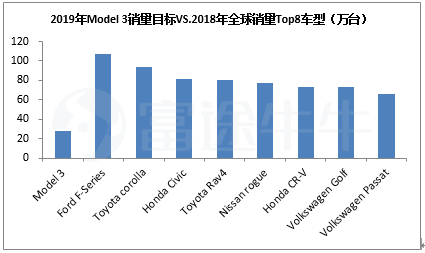
价格上 , 经历漫长产能爬坡 , Model 3售价依旧高达3.9万美元 , 当初Musk反复强调的是「3.5万美元 , 一款伟大且亲民的电动车」 , 而实际上它距离真正的主流市场很遥远 。
----[钛媒体]特斯拉多头 , 你的“春秋大梦”该醒了 //----[ http://www.caoding.cn]
简单来讲 , 需求放缓、高定价说明Model 3并不是一款真正意义的平价车型 , 以结果衡量 , Model 3交付水平也远不及颠覆燃油车的预期 。 原本狂热的预期被浇灭 , 市场转向悲观 , 股价自然要跌回来 。
二、商业模式定位
市场对特斯拉商业模式的争论一直很激烈 。
马斯克向高收入人群灌输「加速向可持续能源转变」的宏伟愿景 , 建立起一个成功高端品牌 , 引起富人共鸣 , 从而激发一小部分需求 , 并借助高收入人群向全社会传播 。 李笑来说傻X的共识也是共识 , 但这类共识注定不会上升为全体共识 。 相反 , 富人有广泛的社会影响力和媒体资源 , 他们的共识有些时候会变成所谓的「所有人的共识」 。 特斯拉就是一个例子 , 这可能是之前市场形成「Model 3将垄断主流市场」预期的一个因素 。
在许多人心中 , 特斯拉是代表未来的公司 , 一旦同人类未来绑定在一起 , 那么这家企业就拥有无限可能 , 而不看好的人自然「被」站在趋势的对立面 。
不过回到本质 , 需求和定价可以帮助我们更准确地定位一家公司 , 衡量生意模式 。 生意 , 就是以某个价格满足他人需求:
1)如果没有需求 , 那就没有生意;
2)极低的价格(甚至倒贴)可以催生出需求 , 但这类生意很可能无法持续;
3)满足了需求 , 又只能定低价 , 则是个差生意;
4)能定高价 , 且不影响需求 , 那么就是个好生意 。
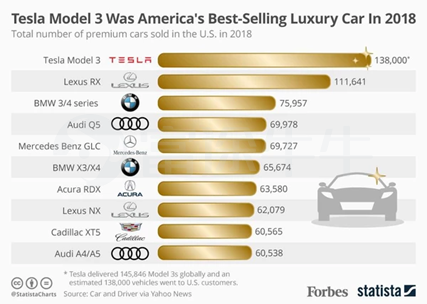
特斯拉的情况是需要不断降低价格来刺激需求 , 所以Model 3本质上不属于平价产品 , 也并不属于大众市场 , 我更觉得它的可寻址市场是在豪车领域 , 那么特斯拉或许该定位为一家豪华车制造商 。 过去一年 , 特斯拉不断拿来和Model 3比较的也一直是豪华品牌 。
----[钛媒体]特斯拉多头 , 你的“春秋大梦”该醒了 //----[ http://www.caoding.cn]
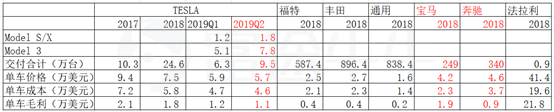
从定价看 , 特斯拉单车价格5.7万美元 , 和宝马、奔驰最为接近 。 记得二季度电话会 , 分析师问及市场需求时 , 马斯克给出Model 3/Y长远销量预期每年200万辆(长远是多久?马斯克解释是以好几年为单位) , 两款车分别是75万和125万台(roadster、电动皮卡的量肯定很小) , 这个量级也和宝马、奔驰最为接近 。
----[钛媒体]特斯拉多头 , 你的“春秋大梦”该醒了 //----[ http://www.caoding.cn]
三、特斯拉应该以豪华品牌估值
以上讲这么多 , 无非是想帮助大家形成比较理性的对Model 3预期 , 定位特斯拉生意模式 , 并提供一个估值思路:特斯拉应该以豪华品牌估值 。
既然是豪华品牌 , 那么全球市场份额会和BBA类似(3-4%) , 按全球年销9000万台算大约是300万台 , 假设2030年特斯拉能实现这一目标 , 那么就能给定公司未来10年营收增速 , 再参考BBA成本结构、现金流水平 , 用现金流贴现法估值 。
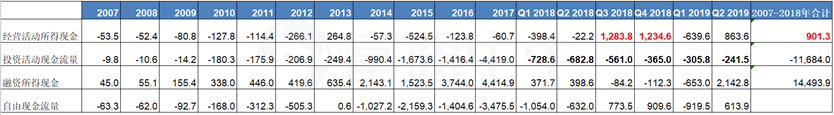
首先 , 虽然特斯拉过去一直是负经营现金流 , 要不断融资来支持投资、经营活动 , 不过这一窘境应该能很快结束 。 2018年Q3、Q4 Model 3大幅放量 , 仅这两个季度产生的经营现金流就覆盖掉上市以来所有年度的累计负经营现金流 , 同时近两年资本开支开始减少 。
----[钛媒体]特斯拉多头 , 你的“春秋大梦”该醒了 //----[ http://www.caoding.cn]
未来随着Model 3/Y带动销量继续增长 , 特斯拉成本结构、自由现金流占营收比将不断接近传统车企水平(宝马约4%、丰田约6%) 。
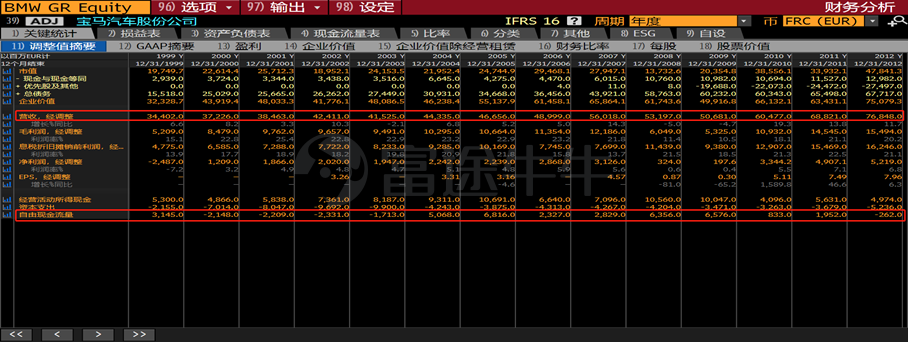
----[钛媒体]特斯拉多头 , 你的“春秋大梦”该醒了 //----[ http://www.caoding.cn]
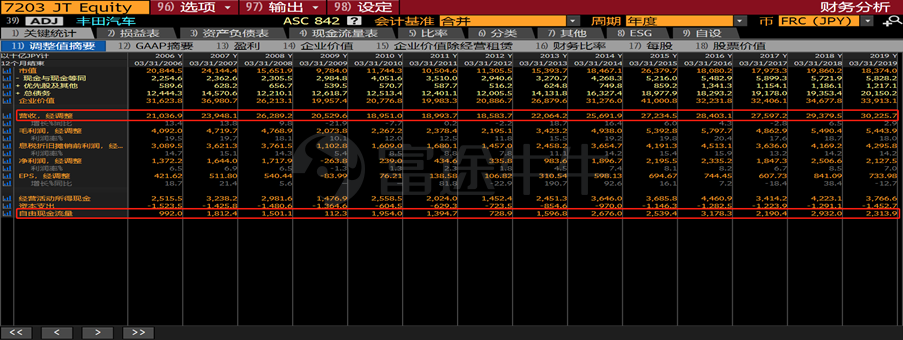
----[钛媒体]特斯拉多头 , 你的“春秋大梦”该醒了 //----[ http://www.caoding.cn]
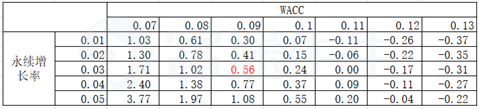
根据彭博数据 , 特斯拉上市以来WACC介于6%-12%之间 , 2019Q2为6.3% , 在贴现模型中我们给定9%的WACC , 3%的永续增长率 , 预计2019年自由现金流6.8亿美元 , 2030年增长至约62.4亿美元(按预计营收1560亿美元的约4%估算) , 最终得到公司估值约688.4亿美元 , 目标价382美元 , 较现价大概是56%的上涨空间 。
----[钛媒体]特斯拉多头 , 你的“春秋大梦”该醒了 //----[ http://www.caoding.cn]
按照上述估值 , 那么特斯拉至少未来11年将远不及多头期待的万亿市值 , 年化收益甚至只有4% , 是我太过小瞧特斯拉吗?只能说 , 这仅仅是根据我个人对这家公司生意模式的理解 , 类比豪华品牌所得到的一个估值 。 文章开头就提到 , 预期来自对公司、商业模式的理解 , 进而影响估值和股价 , 并且每个人的理解会有偏差 。
小结
我当然不会去质疑特斯拉在三电技术上的领先优势 , 现阶段它确实在几个方面做的不错 , 包括垂直整合的电池供应、优秀的热管理技术、自动驾驶 。 但是三电技术壁垒一定高于传统车企的护城河(生产制造能力、供应链指挥)、结成牢固的「时间屏障」吗?未必 。
正因为不能在短期形成大规模量产能力 , 我认为马斯克一直宣扬的「加速向可持续能源转变」宏伟使命最终反而会由传统车企来担当主力 , 特斯拉则只是这一变革浪潮的催化剂 。
【风险提示:上文所示之作者或者嘉宾的观点 , 都有其特定立场 , 投资决策需建立在独立思考之上 。 富途将竭力但却不能保证以上内容之准确和可靠 , 亦不会承担因任何不准确或遗漏而引起的任何损失或损害 。 】
更多精彩内容 , 关注钛媒体微信号(ID:taimeiti) , 或者下载钛媒体App
推荐阅读



- 高端新能源霸台成都车展包围特斯拉的可能性有多大?
- 蓬佩奥人人喊打,被全球主流媒体批评,热度赶超特朗普
- 钟茂初委员:不良自媒体敲诈企业严重影响经营
- 阿森纳社交媒体发卡索拉照片,球迷纷纷评论把他带回来吧
- 特朗普终于戴口罩了!看见镜头后立刻摘下:我就不想让媒体高兴
- 特斯拉美国两大工厂正恢复正常运转 员工最多无薪休假至5月底
- 数码圈真热闹!某自媒体直播抹黑小米电视,结果自己却大翻车了
- 正义联盟《正义联盟》导剪版内幕:长达4小时、上线流媒体、3000万做后期
- 外国媒体给出“全球最安全国家排名”名单。专家:有意思
- 特斯拉四月销量遭遇史上最大下滑,是真卖不动了,还是另有隐情?