
中国质量万里行■旷视科技,AI独角兽如何跨越“落地”关
读懂君 | 撰文
有人说 , 一家公司一旦上市 , 就没有秘密可言了 。
虽然这个说法可能有点夸张 , 但上市披露的文件 , 透明程度已经很高 , 足以让我们窥视其前世今生 。
旷视科技近期提交上市的招股书 , 就给了我们一个认识这只超级独角兽的机会 。
过去几年 , 旷视科技的业绩可以用惊艳来形容 。 2016年收入为6777万元 , 2018年为14.26亿元 , 两年增长了21倍 。 2019年上半年 , 这一数字为9.49亿元 , 同比又增长2.1倍 。 同时 , 2018年公司更是盈利超3000万 。
作为炙手可热的AI四小龙之一 , 旷视科技的收入来源也没有那么神秘 。 根据招股书 , 其收入主要来自个人物联网解决方案、城市物联网解决方案以及供应链解决方案 。
用通俗语言表述 , 就是来自消费电子、安防及供应链机器人三大领域 。 这也是计算机视觉目前商业化最可行的三大领域 。 其中 , 安防是近几年业绩增长的主要来源 。
考虑到安防市场规模巨大 , 再加上响亮的品牌 , 旷视要啃下一个块肉并不困难 。 但这块肉能否支撑起旷视上百亿的估值 , 还要打一个大大的问号 。
用大华股份高级技术研究院院长Yin Jun的话说 , 安全领域的客户不需要单一的产品和单一的技术 , 需要的是一个完整的解决方案 。 与之相比 , 算法的几个百分点并不具有竞争力 。
变现难 , 是旷视这些人工智能公司们都普遍面临的问题 。 这一难题该如何破解 , 上市后的旷视科技能否带给我们答案?
01
14亿收入从哪里来?
所谓个人物联网解决方案 , 主要通过两方面变现 。 一是为互联网公司提供在线认证服务支持 , 比如说你用打车软件需要人脸验证 , 这就需要算法的支持 。 通常 , 旷视按照客户的用量收费 。
但对于相对有限的场景来说 , 该市场规模并不大 。 根据旷视招股书 , 2018年该市场规模仅有3亿元 , 能够贡献的收入极其有限 。
除了为互联网公司服务 , 旷视还能将技术卖给手机生产商 , 并收取一定的服务费 。 当下的手机对于摄像头的功能要求越来越多 , 比如人脸识别、相机自动美颜 , 而这些同样都需要算法的支持 。 旷视根据手机厂商搭载其算法的手机出货量 , 按件收费 。
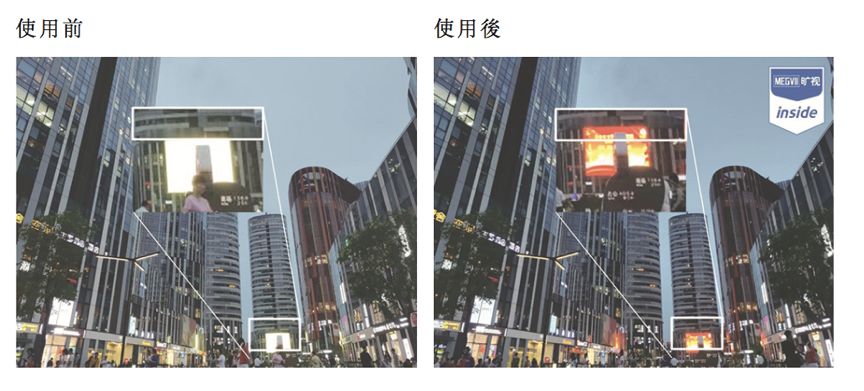
对于手机厂商来说 , 视觉算法有两种来源 , 完全自研、部分外采 。 苹果一直使用自己自研的视觉处理技术;而所有的安卓手机几乎都采用部分自研 , 部分外购的方式来解决算法问题 。
自己研发 , 成本更高 , 但性能与硬件设备具有优良的匹配性 , 专用性更强 。 华为、三星、小米等厂商已经开始采用自主研发 。
相比于应用场景较少的To C市场 , 人工智能目前更大应用价值还在于B端市场 。 其中 , 城市物联网和供应链物联网就主要卖的方案 。
所谓城市物联网 , 本质上就是安装监控摄像头 。 至于安装监控目的是什么 , 就可以分为多种场景了 , 比如用于公共安全、运输安全、交通管理、小区安装可以称之为为智慧社区 。 但本质上都是安装摄像头以及销售服务器等 。
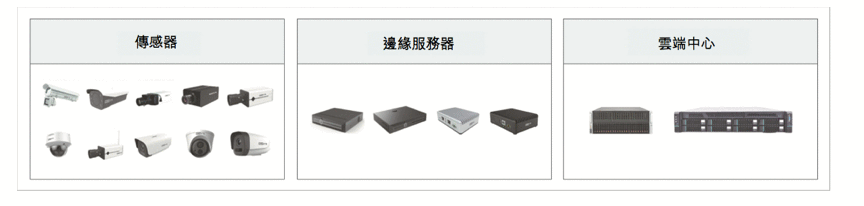
根据产业链划分 , 可以分为上游供应商 , 提供算法、软件、硬件等软硬件产品;中游则是系统集成商 , 集上游产品为一体 , 然后出售给下游客户 。
旷视通常是提供软硬件组合 , 包括软件授权及销售传感器(视情况而定) 。 本质上 , 旷视也是一个系统集成商 。
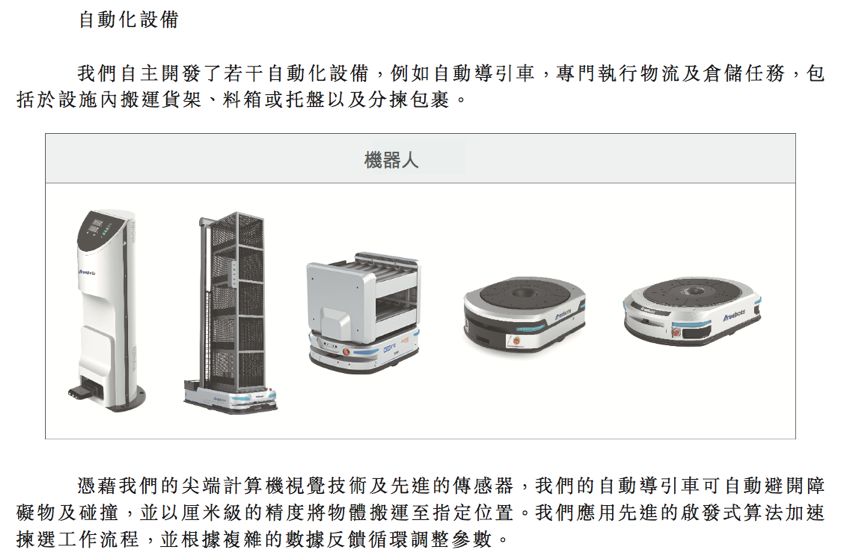
供应链管理 , 这一业务本质上就是根据客户的需求 , 赋予机器人自动处理拣选、搬运、分类及装货的能力 。 当然 , 跟销售监控设备一样 , 硬件设施依靠外购 , 算法软件则是自主产品 。
过去几年 , 旷视科技的业绩可以用惊艳来形容 。 2016年收入为6777万元 , 2018年为14.26亿元 , 两年增长了21倍 。 2019年 , 这一数字为9.49亿元 , 同比又增长2.1倍 。
根据收入构成 , 其营收增长主要来自“监控”领域 。 2019年上半年 , 旷视科技来自个人物联网解决方案、城市物联网解决方案以及供应链解决方案的收入 , 分别为2.08亿元、6.94亿元、4696万元 。 城市物联网解决方案贡献的收入占比达到73% 。
相较于前途渺茫的卖“算法” , 和还在孕育期的供应链物联网 , “监控”领域的收入无疑是旷视科技当下最值得关注的业务 。
02
艰难的安防突围战
“监控”领域分为企业买单和政府买单 , 其中政府业务是大头 , 也就是安防领域 。
尽管增长很快 , 但旷视安防业务前景远没有数据显示的那样乐观 。 这和安防行业特殊的产业结构不无关系 。
说白了 , 在这个市场 , 算法的几个百分点不具有核心竞争力 , 完整的解决方案才是客户需要的 。 这也是海康威视的核心价值所在 。
具体而言 , 海康威视要做的只有两件事 , 硬件集成能力和软件设计能力 。
先说硬件集成能力 , 随着技术的进步 , 安防设备的硬件往往需要不断更新迭代 , 这就需求企业具备强大的研发队伍和完整的产品线研发能力 。
另一方面 , 安防产品种类繁多 , 对企业的硬件集成能力要求极高 。
以一套视频监控系统为例 , 前端到后端主要设备加起来多达几十件 , 每种设备又可以根据精度、环境等不同需求分成众多细分产品 , 如摄像机分为一体化、红外、高清、模拟、数字、混合摄像机等等 , 还可以根据行业需要不同衍生出行业定制化产品 , 如智能交通摄像机、自动跟踪摄像机等等 。
而不同的方案 , 在不同的规模、环境、监控精度等因素影响下 , 会带来巨大的成本差异 。
再说说软件 , 无论在安防系统中选用了怎样先进的设备 , 最终还是要通过软件来向用户提供最直接的安全管理服务和业务流程界面 。 没有一套好的软件 , 再好的设备功能和性能也是无法发挥作用的 。
但随着安防系统的使用业务部门多元化、业务需求多样化、业务管理机构的多层次化以及运行环境的复杂化和系统规模的不断扩大 , 一个大规模网络视频监控系统中 , 普通的联网软件已经不能满足需要 , 必须选用支持多业务应用、灵活的系统架构、易于管理维护的管理平台软件 。
设计这样复杂的软件对公司的场景理解要求极高 。 要知道 , 海康和大华在这条路上走了十几年 。 而旷视成立于2011年 , 开启商业化也才是2015年的事情 。
如果说场景理解的缺失 , 还只算是旷视的内部问题 。 安防产业链的价值分布也是旷视一大考验 。
在安防行业 , 产业的价值主要集中在品牌和渠道 。
先说品牌 , 就像上文提到 , 安防行业软硬件的复杂度极高 , 是一个典型的非标准化行业 。 考虑到用户安全性需求很高 , 愿意为安全性承担更多品牌溢价 , 所以它们往往会选择头部品牌来降低选择成本 。
以平安城市项目为例 , 虽然进口摄像机价格是国产摄像机的2-3倍 , 但很多重点项目仍采购价格不菲的进口摄像机 。
其次 , 头部厂商也能够依靠技术创新提高产品附加值 , 进而巩固品牌 , 长期维持溢价 。
渠道方面 , 安防产业下游结构复杂 , 涉及经销商、工程商、系统集成商等多个环节 。 而这些角色往往能影响终端客户的选择 , 但其服务半径又较小 , 分布较为分散 。 因此 , 与这些数量庞大、分布分散的工程商和系统集成商建立良好的渠道关系也十分重要 。
长期来看 , 头部厂商的品牌效应也能带来渠道优势 , 进一步巩固品牌溢价 。 根据IHS数据 , 2016年海康威视国内市场份额为35.9% , 海康威视和大华股份国内市场份额已经超过一半 , 相比于三年前增加了10个百分点 。
中国质量万里行■旷视科技,AI独角兽如何跨越“落地”关。考虑到安防市场规模巨大 , 再加上旷视的响亮品牌 , 啃下一个块肉并不困难 。 但能否支撑起旷视上百亿的估值 , 还要打一个大大的问号 。 要知道 , 大华股份2018年收入超过200亿 , 净利润25亿 , 市值也不过500亿 。
更重要的是 , 旷视在安防行业遇到的难题 , 很可能会在变现场景中同样上演 。
03
人工智能“落地难”怎么解决
光看旷视科技净利润 , 你可能会吓一跳 。
2016年—2018年 , 旷视分别亏损3.42亿元、7.59亿元、33.51亿元 , 累计亏损金额达44.51亿元 。 2019年上半年 , 旷视亏损额更是达到52亿元 , 比过去三年亏损总额还要多 。
当然 , 巨额亏损主要是受到优先股发行的影响 。 如果剔除优先股等因素影响 , 旷视科技去年已经盈利 。 公司在招股书中表示 , 调整后2018年旷视科技盈利3220万元 。
但问题又来了 , 旷视的营业收入在高速增长 , 收入又主要以个人物联网解决方案和城市物联网解决方案为主 , 两者毛利率又都超过了60% , 但旷视为什么到最后只盈利了3220万?
答案在研发费用 。 2016年-2018年 , 旷视的研发费用为7816万元 , 2.05亿元 , 6.12亿元 。 到2019年上半年 , 旷视的研发费用高达4.68亿元 , 占收入的49.4% 。
不出意外 , 随着规模效应的增加 , 研发费用的占比也将进一步下降 。 参考虹软科技 , 2016年-2018年 , 虹软科技的研发费用占收入比例分别为 34.58%、31.4%、32.42% 。
但不管怎么说 , 切入安防领域与海康、大华这些传统势力硬刚 , 对于旷视科技来说 , 并不是一条容易走的路 。
2016年 , 旷视应收账款还仅有2259万元 , 2018年已经增长到10.94亿元 , 2019年上半年为15.44亿元 。 应收账款激增的主要原因 , 是因为安防领域下游供应商的回款缓慢 。
往应用层拓展 , 卖场景、卖实施方案与单纯卖算法不同 , 不仅需要对行业有更深的理解 , 更是对现金流提出了更高的要求 。
过去几年超过10亿美元的融资 , 再到如今的上市 , 可以说都是为了漫漫变现路 。 也没办法 , 人工智能世界里 , 离开核心应用场景谈技术 , 都是耍流氓 。
作为一家企业 , 当技术优势迟迟无法转化为收益 , 就很难将其视为公司价值所在 。 这也正是商汤科技、旷视科技、依图科技等AI巨头 , 都在将业务往应用层扩展的原因 。
如何破解人工智能“落地难”?近两年 , 面对AI领域企业 , 投资人更多的是发出此类灵魂拷问 。
---------------------
中国质量万里行■旷视科技,AI独角兽如何跨越“落地”关。特别申明:转载只是为了更好的传播新闻资讯之目的 , 未与作者取得联系 , 如有侵权 , 请原作者速与我们联系 , 我们将第一时间删稿!
推荐阅读









- 美国用“核试验”来恫吓中国“核裁军”,那是赤裸裸的核讹诈
- 颠覆未来战场?美军成功测试新武器,但中国早用来砍树了
- “神童”将加入NBA发展联盟?未来的中国男篮,强敌恐不止日本!
- 疫情想借疫情敲诈中国是白日做梦!王毅这些话掷地有声
- 岂有此理,6000华人宣誓加入美国,扬言中国无权取消他们国籍
- 中国停止采购澳大利亚煤炭?澳政客风声鹤唳,这就是惹错人的后果
- 中国渔民再次立功! 巨大宝藏重见天日, 美国请求被拒之门外!
- 车质量可靠排行榜,实至名归,第五名让人意外
- 中国最强CMOS芯片厂商:打败索尼、三星,年销10亿多颗,全球第一
- 中国证监会就美国国会参议院通过《外国公司问责法案》事宜答记者问