
[AI财经社]算法烧钱,刷脸上市

----[AI财经社]算法烧钱 , 刷脸上市 //----[ http://www.caoding.cn]

----[AI财经社]算法烧钱 , 刷脸上市 //----[ http://www.caoding.cn]
撰文 / 郑亚红 唐煜
编辑 / 赵艳秋
旷视上市的一只靴子终于落地 。 8月25日下午 , AI独角兽旷视科技有限公司(以下简称旷视)披露了向港交所提交的招股书 。 此次 , 旷视预计融资超85亿港币 。 一旦IPO挂牌成功 , 旷视将成为继小米、美团之后 , 第三个以同股不同权的方式登陆港股的企业 , 也将成为AI四小龙中首个在二级市场验明真身的人工智能公司 。
旷视为何现在冲击港股?
一位投资人得到消息后 , 向AI财经社表示:“不太理解旷视为什么要上港股 。 ”他分析 , 港股的风格是客观、溢价低 , 这种情况下 , 一些企业登陆港股并非占优势 , 小米正是前车之鉴 。 “要经历一个去泡沫化的过程” 。 该投资人又一转折:“但这也能看出旷视很自信 , 其他经历了热捧的人工智能企业 , 可能都不敢去港股上市 。 ”
选择港股确实另有隐情 。 知情人士透露 , 此前旷视曾考虑奔赴美国敲钟 , 受到局势的影响 , 退而求香港 。 这也解释了为何此前旷视的股权结构发生过变化 。 5月中旬 , 旷视科技变更了一次工商信息 。 变更后 , 创新工场、联想之星、蚂蚁金服三个知名资方在投资人行列消失了 , 旷视曾回应这是VIE架构的调整 。 而一位投资人向AI财经社分析 , “转换上市地点 , 需要调整架构” 。
上述投资人进一步推测 , 旷视之所以选择香港而不是溢价更高的科创板 , 原因可能在于 , 对投资人来说 , 美元基金退出更为方便 , 这是港股的优势 。 “而且上了港股 , 也不耽误它之后上科创板 。 ”另一投资人表示 。
一位来自安防的业内人士隋晋元则认为:“这行业太烧钱 , 上市是一个好的选择 。 ”在隋看来 , 安防是接下来旷视变现的掘金池 , 这也意味着它需要在公安、交通等各个细分领域深耕拓展 , 补齐端到端的解决方案 , 加码地面部队 , 势必要投入巨大的人力和财力 。 而目前旷视的估值已经很高 , 在这次IPO之前 , 旷视8年时间融资九轮 , 融资总额达到74.6亿元 , 估值到达40亿美元左右 , 高门槛对后续投资人提出高要求 , “上市无疑是目前最合理的筹钱渠道 。 ”
那么 , 旷视到底有多需要钱?
招股书的披露 , 掀开了旷视近几年经营的面貌 。 招股书显示 , 今年上半年 , 旷视亏损达52亿元 , 相比去年同期的7.29亿元 , 这个数字颇为触目惊心 , 几乎是平方式翻涨 。 但实际上 , 此前李开复曾解释过 , 一些公司通常会有多轮融资发行了可转换可赎回优先股 , 在港交所的国际会计准则下 , 这种优先股会体现为对股东的负债 , 记录于账面为亏损 , IPO之后优先股转为普通股 , 这部分亏损就消失了 。

----[AI财经社]算法烧钱 , 刷脸上市 //----[ http://www.caoding.cn]
图/视觉中国
旷视在招股书中也表明了这一点 , 并表示撇除掉不能反映经营表现项目的影响 , 经过调整旷视2018年净利润为3220万元 , 2019年上半年营收及净利润为9.49亿元和3270万元 。
研发投入上 , 自2016年至2018年 , 三年期间 , 旷视此项开支接近9亿元 。 2019年光是上半年研发开支就达到4.68亿元 , 占该期间总收入49.4% 。 这不是一般费钱 。
此外值得注意的是 , 在报告期内 , 旷视经营活动所产生的现金流向一直为负 , 且数额呈扩大趋势 。 财报显示 , 2017年、2018年、2019年上半年经营活动所用现金流金额分别为-1.5亿元、-7.2亿元和-6.8亿元 。 这意味着公司的大量收入都是应收账款 。
根据相关人士分析 , 旷视城市物联网解决方案 , 实际上基本是安防、交通等视频监控业务 , 占旷视营收从2017年的五成扩大到2019年的七成 。 根据这一领域行业人士介绍 , 而该市场的回款至少为半年 , 这也是应收账款不断扩大的原因 。
旷视创始人兼CEO印奇在招股书的公开信中写着 , 人工智能创新是一场无限游戏 , 旷视将坚守三大原则:星辰大海、永不言弃;专注核心竞争力——深度学习;稳健开展商业化 , 深耕每个垂直领域 。 对此印奇自己也坦言 , 为任何一个行业提供完善的人工智能技术 , 都需要大量的投入 。
上市之后 , 既可以有财力挖掘垂直市场 , 又能满足股东退出 , 对于旷视、印奇和投资人而言 , 此时IPO是一个非常必要的选择 。
三大支柱业务实际表现如何?
2015年 , 旷视与蚂蚁金服联合研发的支付宝「Smile to Pay」(微笑支付) , 打开了他们进入金融行业的大门 。 凭借和阿里的合作 , 旷视科技开始在业内名声大噪 。
在旷视提交的招股书里 , 一共有三块业务给旷视带来营收:个人物联网、城市物联网和供应链物联网 。
在个人物联网领域 , 即为国内各大安卓手机厂商提供人脸识别解锁方案上 , 旷视和商汤的竞争相当白热化 。 一位旷视内部员工曾对AI财经社描述两家技术PK的场景:2017年 , 就在苹果即将推出带有人脸解锁功能的iPhone X几个月前 , 旷视和商汤的团队分别驻扎在深圳手机企业的办公室 , 隔着透明玻璃面对面 , 每天发布一个手机版本 , 看谁家的算法最好 。
现在 , 旷视科技的客户包括OPPO、vivo、小米、诺基亚、荣耀、锤子等 。 其中 , 很多手机企业也在商汤的客户名单中 。 招股书中的灼识咨询报告显示 , 旷视现在的市场占比超过70% 。
一位行业人士分析 , 手机市场从去年开始出现饱和和下滑 , 这块的人脸解锁和AI照相业务已经到了天花板 。
现在 , AI企业把安防作为发力点 , 在市场上搏杀 。 招股书披露 , 在旷视2019年上半年9.5亿元的营收中 , 贡献最多的就是城市物联网解决方案 , 包括安防和交通业务 , 占比73.2% 。
----[AI财经社]算法烧钱 , 刷脸上市 //----[ http://www.caoding.cn]
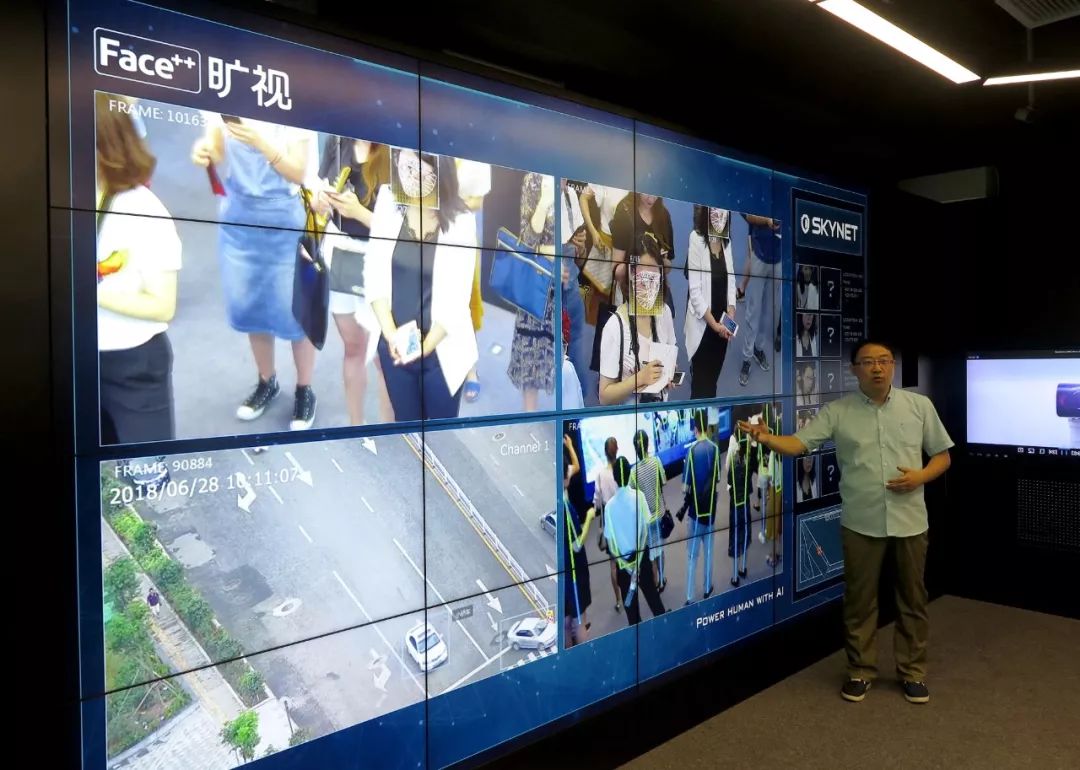
旷视科技的技术人员在介绍企业的人脸识别和人体识别技术 图/视觉中国
一位安防行业资深人士对AI财经社介绍 , 虽然像海康、大华这样的传统企业 , 从云端到终端提供整体解决方案 , 销售和技术支持网络覆盖也很全面 , 但安防领域是一个条块状市场 , 从城市到乡镇 , 任何企业都没法通吃 。 因此 , 虽然现在安防70%-80%的市场属于海康、大华等传统安防企业 , 10%属于华为 , 10%属于AI小巨头们 , 但未来很可能会三者平分天下 。
他看到 , 从2018年下半年开始 , 旷视等AI公司意识到 , 只靠算法授权的商业模式注定不会长久 , 开始研发端到端解决方案 , 找工厂代工摄像头和服务器 , 贴上自己的品牌 , 向软硬件一体的整套解决方案延伸 , 并快速扩充销售和技术支持地面部队 。 这也是招股说明书上 , 去年下半年旷视人员猛增的原因 。
虽然看好旷视未来的增长 , 但上述人士仍不太认同旷视目前的打法 。 “他们用互联网模式来玩市场——快速拿单 , 快速回款 , 对客户比较强势 。 ”同时 , 互联网的打法 , 通常算法不错 , demo演示也不错 , 但到了实际部署的时候 , 由于海康等传统企业更了解行业和场景 , 实际效果反而会更好 。
不仅如此 , 做安防这类2B、2G的市场 , AI公司的组织架构也需要改良 。 一位客户对AI财经社说 , 像海康、大华和华为这样的公司 , 整个上下游从客户到渠道体系都非常清晰 , 但像AI创业企业 , 内部体系扁平 , 更像很多小团队拼接在一起 , 客户需求对接起来比较麻烦 。 而且可能由于融资过快 , 公司对业绩的要求较高 , 总想一次打一场大仗 , 更看重大生意 , 对于很多细分市场的小生意没有能力顾及到 。
除了手机和城市物联网业务 , 供应链物联网算是旷视三大板块中最年幼的业务 。 2018年 , 旷视全资收购了艾瑞思机器人公司 。 艾瑞思此前已与心怡科技、科捷物流等合作伙伴合力打造智能仓库 , 并应用于富士康工厂 , 提供“P2P”厂内物料搬运服务 , 今年1月 , 旷视又推出智能机器人网络协同大脑“河图(Hetu)” , 还宣布投入20亿元 。
招股书显示 , 2019年上半年供应链物联网占当期营业收入的比重为5% , 目前合作的物流公司包括心怡科技及科捷物流及制造商 (如徐福记) 。 这块的业务显然还在培育中 。
当AI财经社向国内一家头部电商企业物流业务负责人询问旷视供应链机器人的相关情况时 , 对方有些吃惊地反问:“旷视技术应该不错 , 但它们不是一家人脸识别公司吗?”
上市之后的考验
一个投资人回忆 , 过去3年 , 他经历了人工智能泡沫吹起 , 在2018年上半年到达疯狂的顶峰 , 随即在该年下半年开始收缩的过程 。 对此 , 他感触良多 。 他认为 , 旷视上市将打一场硬碰硬的战役 , “行就是行 , 不行就是不行” , 如果让港股给出高溢价 , 旷视就必须展现垂直行业落地AI的潜力 , 挖掘未来的空间 。
2008年 , 人工智能第一股科大讯飞在深交所上市 , 2017年年底 , 在人工智能概念热之中 , 膨胀成一个千亿元市值的企业 , 但因语音识别技术的变现空间有限、市场和场景尚不成熟、赛道中涌入更多选手 , 很快泡沫被戳破 , 科大讯飞市值几近腰斩 。 伴随科大讯飞落地的尝试 , 目前回升至700亿元 , 但业界和媒体对该它的盈利能力和商业模式 , 质疑从未消失 。
----[AI财经社]算法烧钱 , 刷脸上市 //----[ http://www.caoding.cn]
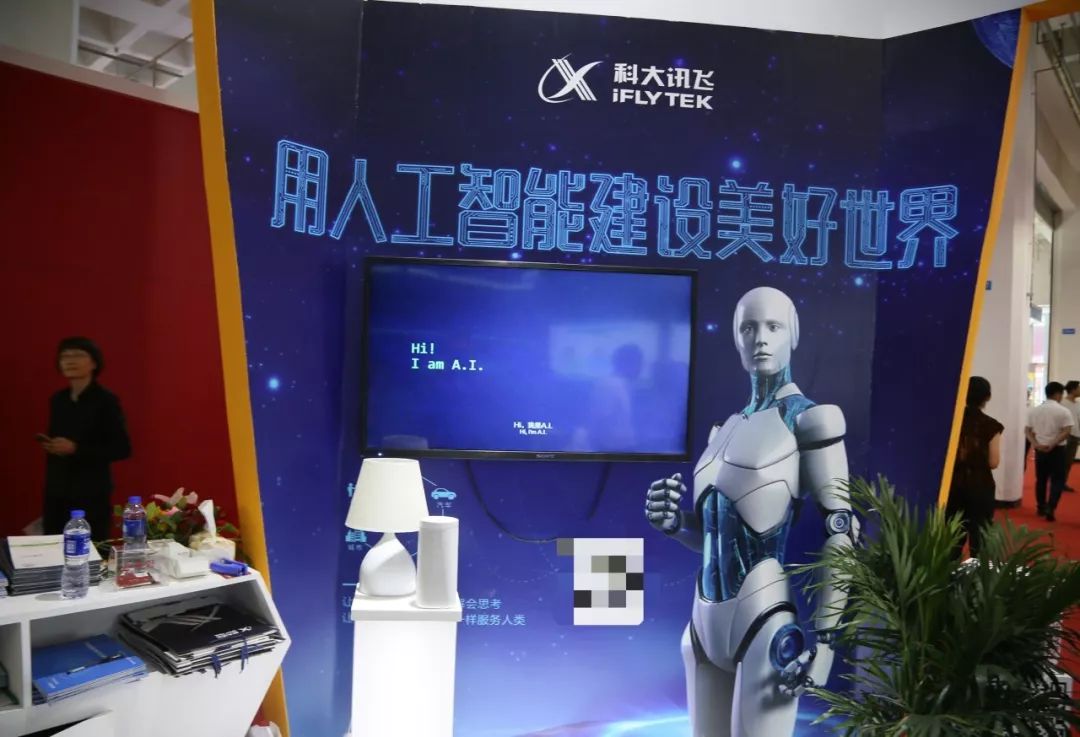
科大讯飞展示人工智能语音识别系统 图/视觉中国
科大讯飞近几年的经历 , 让人们最终得以理解了人工智能语音技术的变现空间和潜力 , 了解了人工智能技术落地周期长 , 与各种场景结合来之不易 。 此次旷视上市 , 可以让大家进一步观察 , 视频识别人工智能技术的空间和潜力 。 未来 , 旷视可能遇到热捧 , 也可能遭遇去泡沫化 。
不过 , 以科大讯飞来推测旷视上市后的命运并不十分恰当 。 业内人士对AI财经社分析 , 语音落地商业化的前景远远小于图像识别 , 旷视的变现场景比科大讯飞的想象空间更大 。 而旷视提交IPO上市的时间点正处在一个这样的位置:资本市场对人工智能更为理性 , 已经意识到人工智能落地的周期长、投资巨大且毛利率在持续下滑 。
目前 , 旷视还未在某一细分领域建立起绝对的竞争优势 , 而除了安防和金融之外 , 工业、医疗、教育、汽车等行业对视觉识别的应有尚未发展成熟 。 此外 , 旷视还逃不开与BAT以及各行业领域传统巨头如海康威视的激烈竞争 。 这些巨头或有坚实的客户关系及丰富的应用场景 , 或资本雄厚 , 人工智能和视觉识别可能是其产品中的某个要素或者底层支撑技术 , 是“成本中心”而非“利润中心” 。
当前 , 传统安防巨头海康威视的市盈率在30左右 , 具有自研人脸识别系统的苹果市盈率仅为17 , 旷视需要向市场展现更加有前景和商业化的模式 。
此外 , 作为勇敢亮相二级市场的AI初创企业 , 一旦与港交所拥抱后 , 它将面对投资者的持续挑战 。 印奇和管理团队能否具备强大的抗压能力以及与资本市场沟通的能力 , 还有待观察 。 一位人士打了比方:印奇可能不是贝佐斯 。 贝索斯不看投资人脸色 , 而贝索斯把云计算做成之后 , 资本市场也宁愿相信他 , 给亚马逊高市盈率 。 旷视能否在安防和其他市场快速成长 , 赢得投资者的信任 , 也是摆在这家人工智能公司面前的必考题 。
推荐阅读







- 珠江实业回应上交所问询函 涉及债务结构、财务费用激增等问题
- 5月下旬财运旺盛,桃花运红红火火,事业扶摇直上的三大生肖!
- 5月下旬,财运特别好的四生肖,喜事连连,财运挡都挡不住!
- 无限收割世界财富,美债“最大隐患”已显现?
- 5月下旬,好运势不可挡,4属相财运赚不停,日子红红火火
- 下周开始财路顺畅,大赚偏财逢奖必发,轻松赚钱存款倍增的四属相
- 李克强:这笔资金中央一点不留 省里也只做过路财神
- 未来一个月,4属相喜上加喜,爱情事业皆旺,收获惊喜,财运亨通
- 从6月开始,财运来到挡不住,这几月份出生的人,胜利握在手中
- 女人5颗旺夫痣,婚后行大运,招财神,有车有房,丈夫少奋斗十年