
【AI星球】旷视即将赴香港IPO,我们从招股书中提取了这些重要内容

----【AI星球】旷视即将赴香港IPO , 我们从招股书中提取了这些重要内容 //----[ http://www.caoding.cn]
在今年5月份进行的D轮融资中 , 旷视科技估值高达45亿美元 , 为国内估值最高的AI创业公司之一 。
文 | 小LV
公众号 | AI星球
8月25日晚间 , 人工智能公司旷视科技向港交所递交了招股说明书 。
招股书显示 , 旷视科技2019年上半年营收为9.49亿元 , 毛利为6.126亿元 , 亏损52亿元;2016~2018年 , 旷视营收分别为6780万元、3.132亿元和14.269亿元;毛利分别为2102万元、1.632亿元和9.3亿元; 净亏损分别为
3.428亿元、7.588亿元、33.516亿元;
2016~2018年 , 三年累计亏损44.532亿元 。

----【AI星球】旷视即将赴香港IPO , 我们从招股书中提取了这些重要内容 //----[ http://www.caoding.cn]
招股书介绍 , 由截至2018年6月30日止六个月的7.29亿元增至截至2019年同期的52亿元 , 主要是由于旷视优先股的公允价值变动及持续的研发投资 。
招股书同时显示 , 旷视2016~2018年经调整净利润分别为9200万元、1.424亿元和3220万元 。 截至2018年及2019年6月30日止六个月 , 经调整净亏损1.37亿元 , 净利润3270万元 。

----【AI星球】旷视即将赴香港IPO , 我们从招股书中提取了这些重要内容 //----[ http://www.caoding.cn]
旷视联合创始人、董事长兼CEO印奇
旷视科技由印奇、唐文斌和杨沐三位创始人于2011年10月创立 , 他们均毕业于由图灵奖得主兼中国计算机科学家和理论家姚期智院士创立的清华大学“姚班” 。
IPO前 , 旷视已完成五轮融资:
2012年8月 , 获联想之星数百万元天使融资;
2013 年7月获得由创新工场参与的数百万美元A轮融资; 2015 年1月获得由 创新工场、启明创投 参与的4700万美元B轮融资;
2017 年10月由中国国有资本风险投资基金战略领投 , 蚂蚁金服、富士康联合领投的4.6亿美元C轮融资;
2019 年5月由中银集团投资有限公司(BOCGI)、阿布扎比投资局(ADIA) 旗下全资子公司、麦格理集团以及工银资管(全球)有限公司参与的7.5亿美元D轮融资 。
旷视计划以A类、B类股份形式进行发行 , 其中蚂蚁金服、马云、淘宝中国均持有众多股份 。
IPO前 , 印奇持股为8.21% , 唐文斌持股为5.9% , 印奇、唐文斌为公司创始团队成员 。 阿里巴巴透过淘宝中国间接合共持有已发行在外股份的14.33% , 蚂蚁金服通过过全资子公司间接合共持有已发行在外股份的15.1% 。 此外联想集团、创新工场等均为旷视科技股东 。
AI赋能 , 三类垂直领域齐头并进
旷视科技2012年10月推出基于云端的计算机视觉开放平台Face++; 2015年5月推出基于云端的人脸识别身份认证解决方案Face ID , 同年10月推出首款智能摄像头产品 , 11月推出城市物联网解决方案; 2017年7月推出设备解锁解决方案 , 同年9月推出智慧物流解决方案; 2019年1月推出智慧物流平台河图(HETU) 。
旷视科技的营收主要来自人工智能赋能的三大类解决方案 , 即个人物联网解决方案、城市物联网解决方案以及供应链物联网解决方案 。

----【AI星球】旷视即将赴香港IPO , 我们从招股书中提取了这些重要内容 //----[ http://www.caoding.cn]
2016~2018年 , 个人物联网解决方案收入(SaaS、个人设备)分别为4913万元、1.45亿元、2.7亿元; 城市物联网收入分别为1865万元、1.68亿元、10.57亿元; 供应链物联解决方案2018年收入9974万元 。
2019 年上半年 , 个人物联网解决方案、城市物联网解决方案以及供应链物联网解决方案收入分别为2亿元、6.95亿元和4697万元 。
个人物联网解决方案
可细分为来自Face ID、Face++开放平台等其他SaaS解决方案 , 例如通过人脸识别技术 , 为用户提供身份验证服务或者AI拍照等服务 。
2016~2018年 , 虽然个人物联网解决方案(SaaS、个人设备)的收入占比逐年降低 , 分别为72.5%、46.4%、18.9% , 2019年上半年占比21.8% , 但个人物联网解决方案的毛利率依然为三类业务中毛利率最高 , 主要是由于城市物联网及供应链物联网解决方案涉及较多硬件产品 , 加上提供软件解决方案等毛利率一般较硬件产品高 。

----【AI星球】旷视即将赴香港IPO , 我们从招股书中提取了这些重要内容 //----[ http://www.caoding.cn]
其中 , 受2017年12月现金贷款行业规例 , 导致若干金融科技公司业务量受到影响 , 给Face ID解决方案造成了收缩 。 2018年 , 打车服务和住房租赁平台的应用量增加 , 使得人物联网解决方案(SaaS)收入取得增长 。
招股书显示 , 在设备解锁与身份验证方面 , 旷视与小米、vivo、OPPO、首约汽车等合作伙伴进行合作 , 并于2018年中国制造的搭载人脸识别设备解锁功能的安卓智能手机中占超过70%市场份额 。
截至2019年6月30日止六个月 , 已经为1102名企业客户提供Face ID解决方案 , 每天平均处理客户约240万个Face ID验证请求 , 较去年同期Face ID请求增加123.3% 。
城市物联网解决方案
包括智慧城市解决方案或智慧社区管理解决方案 。 其收入占比逐年攀升 , 分别为27.5%、53.6%、74.1% , 2019年上半年占比73.2% , 收入为6.95亿元 。 主要得益于客户群的增加和业务覆盖地域的扩大 , 以及多元化的产品解决方案 。
供应链物联网解决方案
主要为智慧物流解决方案 , 通过人工智能赋能机器人及传感器 , 提升供应链工作效率、解决仓储任务等 。
如今 , 物联网进程加速 , 各大公司纷纷围绕细分领域卡位布局 。
2017年 , 旷视在IoT领域开始发力 , 同年9月 , 旷视推出智慧物流解决方案 , 并与机器人公司艾瑞思开始技术、产品合作 , 旷视曾为艾瑞思提供了基于深度学习的机器视觉和智能调度算法技术支持 。 2018年完成对艾瑞思机器人的收购 。
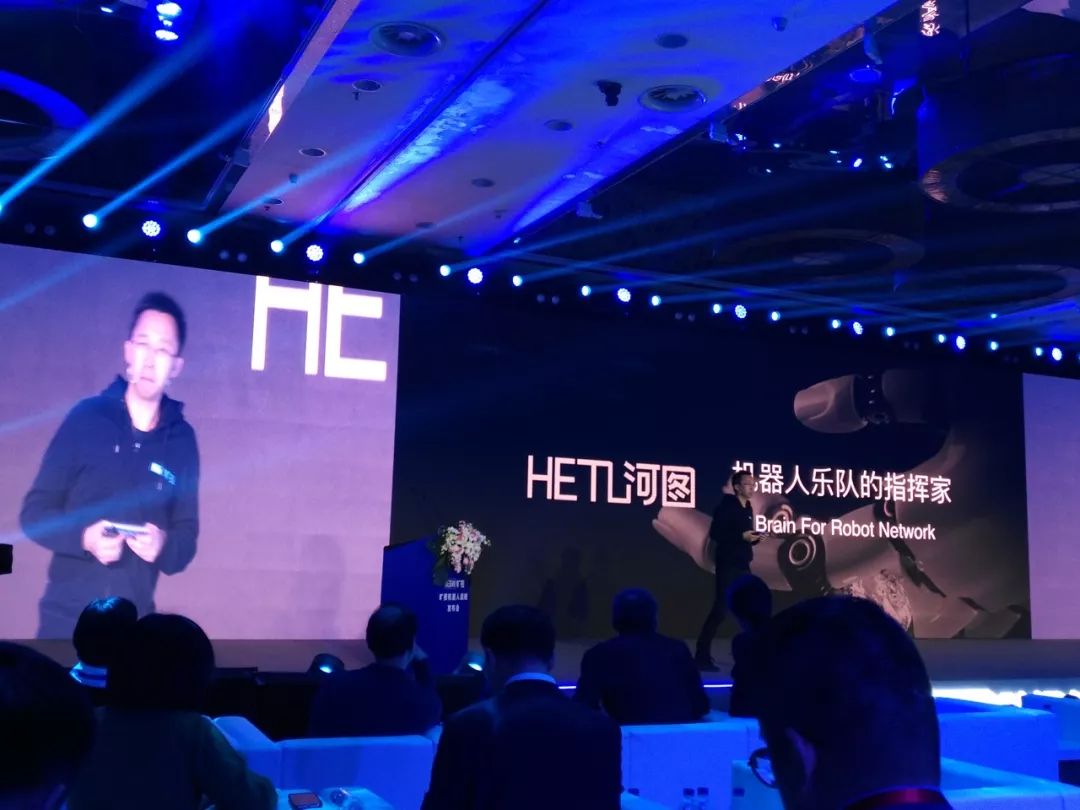
2019年1月 , 公司发布了智能机器人网络协同大脑“河图” , 正式宣告进军“AloT+物流供应链”领域 。
----【AI星球】旷视即将赴香港IPO , 我们从招股书中提取了这些重要内容 //----[ http://www.caoding.cn]
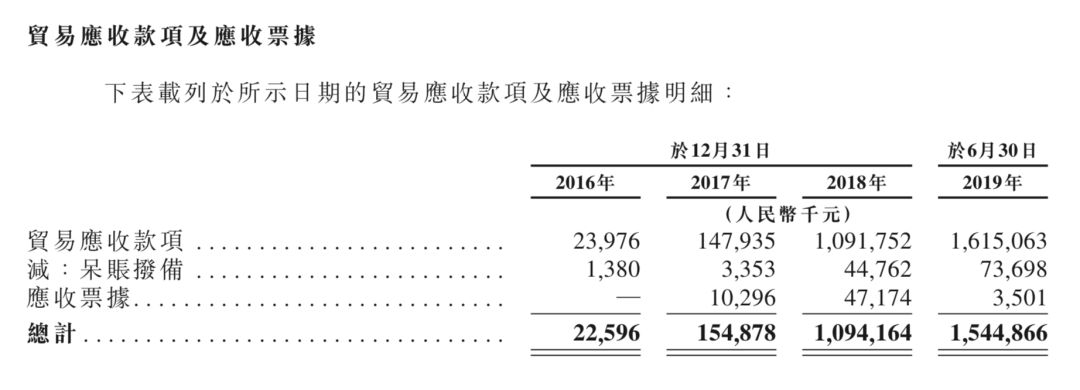
AI星球发现 , 旷视科技的贸易应收款项及应收票据近来也有扩大的趋势 , 从2017年的1.55亿元增长到2018年的10.94亿元 , 今年上半年甚至达到了15.45亿元 。
----【AI星球】旷视即将赴香港IPO , 我们从招股书中提取了这些重要内容 //----[ http://www.caoding.cn]
在存货周转上也逐渐趋缓 , 2016年、2017年、2018年及截至2019年6月30日止12个月 , 旷视科技的存货周转天数分别为33天、45天、55天及69天 。
商业落地八年“抗战” , 收割AI红利依然尚早?
早在2018年初 , 人工智能领域独角兽公司就频繁出现上市传闻 , 这类公司大都成立时间不长 , 造血能力较弱 , 主要依赖于融资来维系人才、研发和商业化的高投入 。
具体到商业落地 , 还面临销售管理、客户接受程度、产品性能等多方问题 , 正如旷视招股书所提及多风险因素 , 例如留住现有客户及吸纳新客户使用其解决方案; 推动人工智能技术的商业化; 成功与目前或日后进军行业的其他公司竞争等 。
招股书信函中 ,
印奇和团队自称“技术信仰者” 。
关于如何构建一个可持续、负责任、有价值的人工智能生态 , 他提了几点思考 , 包括
创造智能世界的“大脑”、投身无限游戏、打造组织基因、引导科技向善等 。
这需要长期的努力和坚持 , 印奇表示 , 团队要坚守星辰大海 , 永不言弃; 专注核心竞争力——深度学习; 稳健开展商业化的三大原则 。
其中 , 他指出 , 深度学习同时也是支撑人工智能革命的关键 。 “
生成一种具体的算法并不难 , 但要创建几乎能自动生成众多算法的引擎绝非易事 。
我们希望成为各行各业的‘大脑’创建者 , 为物联网上下游企业提供核心技术 。 ”
然而 , 将技术创新优势转换为市场竞争力的过程并非一蹴而就 。 旷视科技成立8年来 , 根据招股书披露 , 期间公司大力投资研发 , 短期内或对盈利能力及经营现金流量产生负面影响 , 亦未必实现预期结果 。
招股书显示 , 旷视研发投入2016年7820万元 , 2017年2.05亿 , 2018年超过6亿元; 近三年研发支出占当年总收入的比例分别为115.3%、65.6%及43.0% 。 截至2019年6月30日 , 旷视的研发人员共1432人 , 研发开支已达到4.68亿元 。
旷视表示 , 加上人工智能行业技术快速演变 , 必须投入大量资源(包括财务资源)进行研发以引领技术进步 , 令解决方案在市场具创新力及竞争力 。 因此 , 预期研发开支还会持续增加 。
从旷视招股书来看 , 多年重金投入并没有直接反映在营收里 , 即便上市成功 , 旷视现阶段涉足的几类领域竞争者众多 , 如何在竞争中脱颖而出 , 跑通造血之路 , 保持持续变现能力是当下需要面临的现实问题 。
一直以来 , 一级市场对于独角兽公司估值过高存有争议 , 此次赴港上市 , 面对二级市场非常现实的投资者 , 以及资本市场整体不算乐观 , 旷视最后的表现还有待证明 。
END
推荐阅读




- 《异度神剑 终极版》日语配音与英语配音直观对比影像
- RNG新上单暴露了?绿毛小明聊天记录曝光:记得照顾好我们的兄弟
- 讲解bjl下三路打法原理及个人实战技巧心得经验分享【许祥孜】
- 莱万已经累计4张黄牌,对阵法兰克福若再吃牌,将无法出战多特
- 2换1!乔丹当年的交易筹码曝光
- 中国渔民再次立功! 巨大宝藏重见天日, 美国请求被拒之门外!
- 余生不长,和谁在一起,真的很重要
- 【独家】自小米入股后灵动微进入D+轮融资
- 国产EDA迎来了最好的发展机遇,补全短板,就能和国外产品PK了
- 星球前线 | OCRV 2小时暴涨100倍,就因为4chan的一条帖子?