
房市降温,中海逆流激进拿地成“新地王”
----房市降温 , 中海逆流激进拿地成“新地王”//----[ http://www.caoding.cn]
图片来源@视觉中国
8月6日晚 , 中国海外发展有限公司(以下简称“中海”)发布公告称 , 2019年7月 , 该公司及其附属公司、合营公司及联营公司合约物业销售金额约为331.37亿港元(约合人民币298亿元) , 同比增长约43.77%;相应的已售楼面面积约为146.33万平方米 。
在土地获取方面 , 2019年7月 , 中海在烟台、太原、北京、香港、成都、天津、大连、长沙和西安收购了11宗地块 , 应占楼面面积合计约301.8万平方米 , 应付土地出让金约人民币240.34亿元;关联企业中国海外宏洋及附属公司收购了4宗地块 , 总应占楼面面积约59.55万平方米 , 应付土地出让金约人民币44.71亿元 。
今年上半年以来 , 楼市调控较去年更严 , 房地产企业的融资渠道被全面收紧 , 楼市成交情况亦逐渐降温 。 在此背景下 , 中海的销售与拿地成绩可谓突出 。
已完成年销售目标的65%
中海在公告中提到 , 2019年前七个月 , 公司累计实现合约物业销售金额约2273.42亿港元(约合人民币2046亿元) , 同比增长约30.74%;相应的累计已售楼面面积约为1068.20万平方米 。 2019年 , 中海设定的合约销售目标为3500亿港元 。 按照此数据计算 , 其已完成年度目标约64.95% 。
近日 , 多家房企均公布了7月份的合约销售金额 , 目前来看 , 包括恒大、碧桂园等龙头企业的销售目标完成度均在52%左右 , 中海以64.95%成绩 , 在目前公布数据的房企中一马当先;43.77%的增长比例 , 亦排名靠前——在今年的行情下 , 许多房企的同比增幅均为负数 。
不过 , 按照7月的绝对数值来看 , 298亿元的合约销售金额及146.33万平方米的售楼面积只能排在第二梯队 , 万科、融创、碧桂园、恒大的合约销售金额均在400亿元以上 , 中海目前排名第六 。
而根据克而瑞数据 , 在前7个月的销售额中 , 前五名分别为碧桂园、万科、恒大、保利和融创 , 金额分别为4485.4亿元、3832.3亿元、3258亿元、2931亿元和2552亿元 , 中海的2046亿元目前亦排名第六 。
2018年 , 中海录得营业收入1715亿港元(约合人民币1544亿元) , 同比增长3%;归母净利润约449亿港元(约合人民币404亿元) , 同比增长10% 。 2019年一季度 , 中海录得营业收入282亿港元(约合人民币254亿元) , 净利润87亿港元(约合人民币78亿元) , 同比上升5.3% 。
激进拿地成“地王”
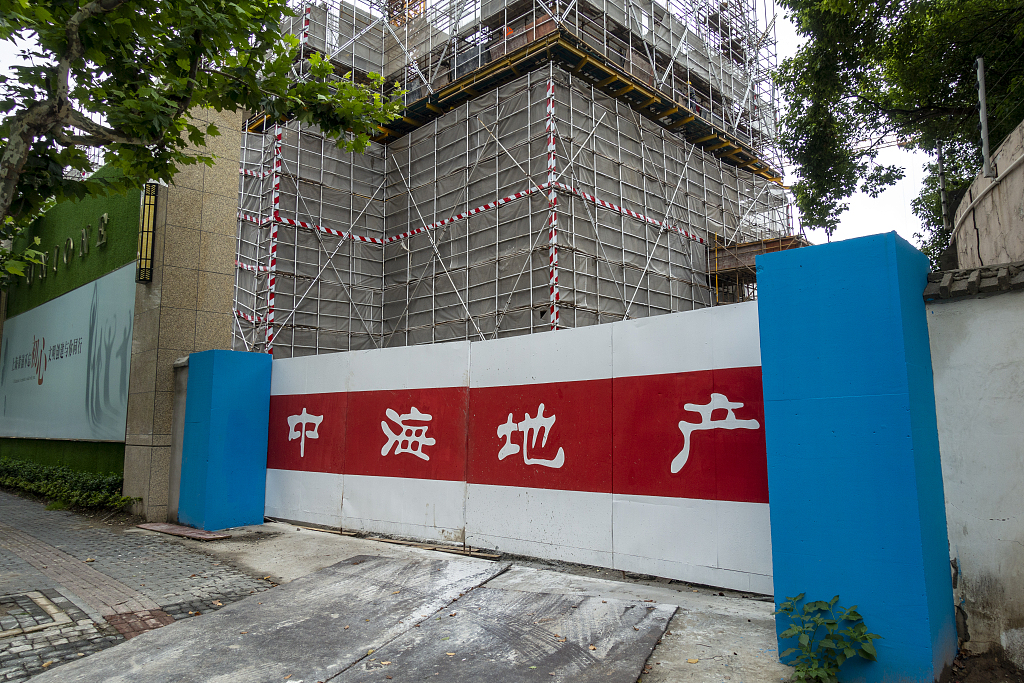
7月15日 , 在北京市丰台区造甲村地块的拍卖会上 , 中海 , 合生 , 首开、保利、城建和建工等9家房企及联合体共进行56轮举牌 , 最终中海以79.4亿元的高价胜出 , 成为新任全国总价地王(后记录在7月30日被新世界以总价97.92亿元打破) 。 据了解 , 该地块溢价率18.8% , 楼面价约6.66万元/平方米 。 而这已经是中海今年拿到的第6个“地王” 。
在此前的今年上半年 , 中海豪掷近491亿元 , 夺得24个地块 , 总土地面积近136万平方米 , 拿下北京、南昌、东莞、苏州、厦门等5个城市的地王 。 4月17日在东莞 , 中海以14.38亿元的价格打败26名对手成为万江区域新地王 , 溢价率高达75.8%;4月29日 , 中海又以35.6亿元拿下苏州园区某地块 , 并使其成为规划建设以来苏州园区第一个楼面价超过3万的地块 , 创造了单价地王记录 。
自2016年11月 , 颜建国接任董事长后 , 中海的拿地风格开始由一直以来的低调转向激进 。
----房市降温 , 中海逆流激进拿地成“新地王”//----[ http://www.caoding.cn]
2017年年初 , 颜建国提出全年1000亿元的拿地预算 , 创五年新高 。 2017年年报显示 , 当年中海拿地金额约951亿元 , 基本完成目标 。 此外 , 2017年 , 中海新增土地76宗 , 总建筑面积1741万平方米 , 应占权益建筑面积1463万平方米 , 而2016年 , 中海仅买入18宗土地 , 新增土地储备为972万平方米 。
2018年 , 房地产调控趋紧 , 中指研究院的数据显示 , 中海当年拿地金额为760亿元 , 同比下降21% , 在房企中排名第5 , 拿地面积866万平方米 , 每万平方米的拿地成本高达8996元 , 远高于前四名 。
进入今年后 , 中海重拾拿地热情 , 据克而瑞数据统计 , 今年1~7月 , 中海地产拿地耗资657亿元 , 已经接近去年全年的规模 , 在碧桂园、万科和融创之后排名第四 。
根据中海2018年年报 , 2018年中海毛利率37.8% , 净利润率26.2% , 蝉联行业冠军 , 其净利润率甚至较大多数同行的毛利率还高——这正是其高价拿地、争抢地王的底气所在 。
此外 , 资金规模及成本也是极其重要的因素 。 中海地产的融资成本向来居于同行最低位 , 这同时也是它逆周期扩张的资本 。 7月8日 , 中海首次在香港设立境外中期票据(MTN)计划 , 其中5.5年期20亿元港币固息债券2.90%的票息同时刷新了行业的最低记录及中资企业境外公开发行的港币债券的最长年期记录 。
2019年一季报显示 , 中海截至3月底的银行结余及现金近960亿港币(约合人民币864亿元) , 净借贷比率为38.3% , 远低于行业70%—80%的平均水平 。 中海表示 , 集团充裕的资金、稳健的财务状况 , 使其能够具备良好的条件捕捉市场机遇 , 并称将坚持好中求快、稳中求进的发展战略 。
央企国企成拿地主角
采取激进战略的中海并不孤单 。 中指研究院的数据显示 , 今年1-7月以及7月单月 , 拿地金额排行榜前十的企业中 , 过半均为国企/央企背景 。 对此 , 行业普遍认为 , 拿地对资金的占用规模较大 , 而国企/央企背景的企业资金实力雄厚、融资成本低 , 拿地优势明显 。
国家对于房地产市场的最新态度在7月30日召开的中央政治局会议上有所体现——首次提出不将房地产作为短期刺激经济的手段 , 坚持房子是用来住的不是用来炒的定位 , 落实房地产长效管理机制 。
在这样的背景下 , 国企/央企积极拿地的策略是何原因?是否与政策向左?钛媒体就此询问中海地产 , 但截至发稿未收到回复 。
易居研究院智库中心研究总监严跃进向钛媒体表示:“对于央企和国企来说 , 其拿地也说明其依然是希望做大规模 , 即这是其经营导向和基调 。 过去许多国企和央企普遍存在规模做不过名气的问题 , 但现的市场环境对他们来说刚好是一个弯道超车的好机会 , 资金优势开始凸显 , 在当前民企资金面收紧的时候 , 其更有能力做好土地储备 , 这即是其在投资拿地方面的底气所在 。 ”
至于对政策的响应 , 严跃进向钛媒体解释道 , 近期各地土地供应在增加 , 从各地土地出让的心态看 , 部分土地限价后 , 其实也存在一个问题 , 即国有资产是否存在流失的问题 , 所以各地土地交易其实设定了一些条款 , 更利于国企去拿地 。
另外从结构调整的角度看 , 很多土地用于租赁市场的发展 , 这方面国企参与也是比民企更有效率 , 尤其是先行试点的部分地块 。 “也就是说部分地方政府其实某种程度上希望是国企、央企去拿地 。 ”
不过 , 严跃进认为 , 民营企业也还是有机会的 。 “现在民企的资金压力比较大 , 库存压力、房屋质量等问题都要求其放慢发展速度 , 所以某种程度上形成了企业的分化 。 但预计今年第四季度还是会有一些支持民营企业发展的政策出台 , 一些民企还是有机会崛起 。 实际上现在民营企业也会去拿三四线城市的地 , 最近还是有这种热度的 。 ”(本文首发钛媒体 , 作者 | 石万佳 , 编辑 | 李小年)
更多精彩内容 , 关注钛媒体微信号(ID:taimeiti) , 或者下载钛媒体App
推荐阅读




- 天气南方新一轮强降雨登场 伴有大范围降温
- 这些自带降温效果的包,我猜你一个都没有
- 马苏穿低胸裙真美,却被“地中海刘海”毁了气质,比身旁大叔丑
- 头盔销量日增十倍“伪头盔概念股”爆炒遭降温
- 【企业】中海油发布2019年可持续发展报告
- 每天早上吃3片它,胜过喝参汤,排汗降温,增强食欲,越吃越年轻
- 地中海传来一串爆炸声,15艘俄舰果断开火击沉目标,美称闯下大祸
- Switch迎来外置降温风扇配件,厂商宣称其最大可降温13度
- 配件厂商推出 Switch 降温外设:解决夏天游戏烦恼 号称可降 13 度
- 配件厂商推出Switch降温外设:解决夏天游戏烦恼 号称可降13度