
价格动辄上千,买了就闲置,美容仪凭什么这么火?

----价格动辄上千 , 买了就闲置 , 美容仪凭什么这么火?//----[ http://www.caoding.cn]
文|深响 , 作者|Emma 昕怡
买了就落灰、买了就后悔 , 却还是屡屡被种草 , 屡屡冲动“剁手”……
国内的家用美容仪市场 , 正是在这样的用户心理下迅速成长起来的 。
市场调研机构英敏特2017年《中国消费者对美容仪器的态度》报告显示 , 高达59%的20-49岁中国女性城市消费者表示曾经使用过至少一种家用美容仪 。
而从近几年的销售增长数据来看 , 这个高得惊人的市场渗透率恐怕也并不为虚 。 根据天猫的统计 , 2017年天猫美容仪成交额增长近700%;今年天猫618的活动中 , 开场一小时美容仪的销量就同比增长了270%——消费者对于美容仪的热情超乎想象 。
洁面仪、射频美容仪、光子嫩肤仪、脱毛仪……在美容仪的市场内 , 各个细分产品线也都在高速增长中 。 据国泰证券和Euromonitor International预测 , 仅是洁面仪今年估计就将从2017年的22.4亿元上涨到82.6亿元 , 短短的两年内 , 增长将近3倍 。
价格动辄上千的美容仪 , 究竟是怎么俘获中国消费者的?又是怎么在过去的几年里 , 迅速成为中国美容美妆市场的宠儿的?曾经被海外品牌所主导的市场 , 接下来是否又将容快速崛起的国产品牌分得一杯羹?
美容仪到底是怎么火起来的?
谈到美容仪 , 不少深响读者恐怕第一反应还是会想到动辄价格几十、上百万的大型美容院使用的大型仪器——这样并不亲民的价格 , 和需要一定培训才能上手的操作门槛 , 自然不是今天美容仪市场爆发的原因 。

----价格动辄上千 , 买了就闲置 , 美容仪凭什么这么火?//----[ http://www.caoding.cn]
美容院内的大型美容仪器
相反 , 正是“美容院家庭化”的趋势 , 带动了这一波美容仪市场的爆发 , 我们今天所讨论的也正是更为小巧、便携的家用美容仪 。
通过减小功率、减少功能等方式 , 厂商们将原本颇有些门槛的专业美容仪家用化 , 变成了功能、功效打折 , 但操作简单上手 , 价格也更为平易近人的家用美容仪器 。
譬如射频美容仪的基本原理是通过发射电磁波 , 使得皮下的组织细胞发热 , 刺激真皮层生成新的胶原纤维 , 来达到抗皱抗衰的效果 , 所使用的已经是接近医美领域的技术 。 和医美仪器相比 , 家用仪器在电磁波频率上有所调整 , 对于安全性的要求也更加严格 , 像电磁波的频率以及皮下组织细胞的温度就需要严格控制以防止烧伤 。

----价格动辄上千 , 买了就闲置 , 美容仪凭什么这么火?//----[ http://www.caoding.cn]
国产品牌金稻的射频类美容仪
除了操作安全性上对普通用户更友好了以外 , 家用美容仪的便捷性也深得人心:一方面家用美容仪对操作“手法”没有要求 , 实现了“人人皆可用”;另一方面 , 可以在家利用碎片化时间随时随地护肤的便利 , 也为用户省去了跑专业机构的时间和麻烦 。
在这样的情况下 , 更加轻便实惠的家用美容仪成功攻略美容市场 , 大有与专业美容院抗衡的势头 。 根据Euromonitor International数据 , 2009年至2014年全球个人护理美容器销售增长率高达 270% , 预计到2020年将达到3000亿元人民币 。
而最近两年 , 在厂商、电商平台、社交媒体的共同推动下 , 家用美容仪也开始在国内风生水起 。
最早引起市场注意的 , 是以Clarisonic科莱丽、FOREO斐珞尔为代表的欧美洁面仪品牌对中国市场的进攻 。 科莱丽于2004年成立于美国 , 11年的时候被欧莱雅收购 , 并在欧莱雅的操作下于2013年进入国内 。 瑞典品牌FOREO则成立于2013年 , 并在成立当年就进入了中国市场 , 目前中国是FOREO继欧洲、美国之后开拓的第三个市场 , 也是FOREO最大的市场 。

----价格动辄上千 , 买了就闲置 , 美容仪凭什么这么火?//----[ http://www.caoding.cn]
FOREO的LUNA洁面仪 , 其外形成为众多中国洁面仪品牌的模仿对象
两大洁面仪品牌在国内走红之后 , 电商平台迅速抓住这一趋势 , 助攻美容仪市场的发展趋势 。 2015年天猫开始培育美容仪器品类 , 引入了雅萌(YA-MAN)等日本美容仪品牌 , 并在2016年与ReFa的母公司日本MTG株式会社达成了战略合作 。 去年5月 , 天猫还曾经为美容仪做了专属的品类日营销活动 , 与品牌合作以提升消费者对整个品类的认知及销量 , 对美容仪品类的重视可见一斑 。
在平台的助推下 , 更为高端复杂的美容仪品牌在线上迅速打开销售渠道 , 成为新一代“网红”产品 。 众多国产美容仪品牌也在这一时期逐渐萌芽 。

----价格动辄上千 , 买了就闲置 , 美容仪凭什么这么火?//----[ http://www.caoding.cn]
美容仪品类繁多 , 如国产品牌木薯的眼唇按摩仪
可以看到 , 与其他成熟的市场略有不同的是 , 中国消费者的美容仪需求快速完成了从基础清洁向抗老需求的过渡 。 这与作为中国美容仪核心用户80、90后对「初老」的恐惧密切相关 。 这一批初入职场或是属于职场上升期的年轻人 , 通常对衰老有很强的焦虑感 。 而在物质财富逐渐丰富的今天 , 她们也更愿意为自已的美丽进行投资 。
对美丽的投资不外乎美妆服饰、日常护理和医疗美容 。 医疗美容无疑是最“立竿见影”的 , 但考虑到医疗美容热门项目动辄万元以上的价格、泥沙俱下的市场 , 以及种种医疗事故的社会新闻 , 医美这条路还是颇需要些勇气的 , 消费者也往往是多番比较后才敢行动 。
家用美容仪正是在这样的情况下 , 为蠢蠢欲动的消费者提供了尝试的价格和心理门槛都更低的选择 , 美容仪也因而成为了年轻消费者们的新宠 。 美容仪5分钟效果看得见、日常可用 , 和人性中的“懒”不谋而合 , 也正是美容仪市场赖以飞速增长的土壤 。
不过 , 面对这样的新生事物 , 即便有平台和品牌背书 , 很多消费者在进行购买决策时 , 仍然是持谨慎观望的态度 , 尤其是对于美容仪商家所宣传的天花乱坠的技术特征和美容效果充满疑惑 。 这时候 , 就轮到社交媒体出场“种草”了 。
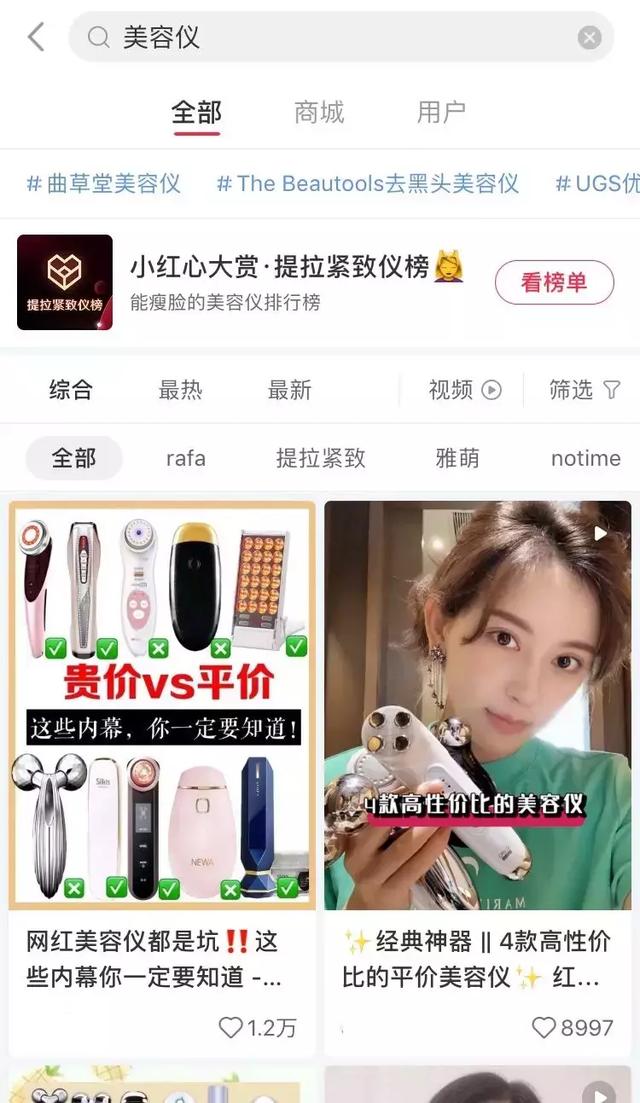
在市场美妆类短视频兴起的背景下 , 美妆博主、KOL们对美容仪的率先尝试和拥簇——无论是自来水还是合作推广——带动了国内美容仪市场的风潮 。 作为美妆博主前沿阵地的小红书 , 更是美容仪兴起的助推器之一 。 目前在小红书上 , 关于美容仪的笔记已经超过17万篇 , 话题「#美容仪体验报告」的阅读量也达到了6000多万次 。
----价格动辄上千 , 买了就闲置 , 美容仪凭什么这么火?//----[ http://www.caoding.cn]
----价格动辄上千 , 买了就闲置 , 美容仪凭什么这么火?//----[ http://www.caoding.cn]
这些美容仪测评短视频也确实为消费者起到了「新手指南」的作用 。 形状各异的美容仪价格不菲 , 五花八门的“黑科技”让人一头雾水 , 所以这些产品到底能不能用 , 该怎么用 , 好不好用——“能怎好”的灵魂三问 , 也需要直观的视频操作来做先导指引 。 通过线上测评与推荐 , 消费者能够在不亲自入手的情况下获取产品的信息 , 对产品建立认知 。
更重要的是 , 对于今天的消费者来说 , 这种个人化的信息比商家的宣传看起来更可靠 , 也更能激发消费欲望 。 当年海外品牌在打开中国市场初期 , 也是依赖的社交媒体上的口碑与认知 。 FOREO的创始人曾谈及社交媒体的价值:“社交媒体的进步使人们能够在朋友圈层中分享好东西 , 这使我们品牌节省了大量广告投入 。 ”
在品牌、平台以及美妆博主的“共谋”之下 , 价格不菲的美容仪成功进驻了各路“时尚青年”拔草清单 。
美容仪是一门什么样的生意?
既然美容仪市场节节攀升 , 那么又是谁在引领这门生意?
正如前面所提到的 , 国内的美容仪市场玩家发展有一个循序渐进的过程:2013年FOREO这类洁面仪进入中国市场;到2015年 , 受日韩市场的影响 , 响应更多消费者对于抗衰老等更为复杂的需求 , 一批更复杂的按摩、射频、微电流产品和品牌开始登上舞台 。
细看这个发展路径 , 就会发现它和中国消费者护肤习惯的进化 , 保持了一致的步调:消费者首先购买基础的洁面、爽肤水、面霜三件套 , 继而对面膜、眼霜、精华这类更精细化的产生进一步需求——这是一个典型的升级(Trade-up)趋势 , 从最入门的产品开始占领用户心智 , 并逐渐在用户使用的过程中降低用户对更高阶产品的使用心理门槛 。
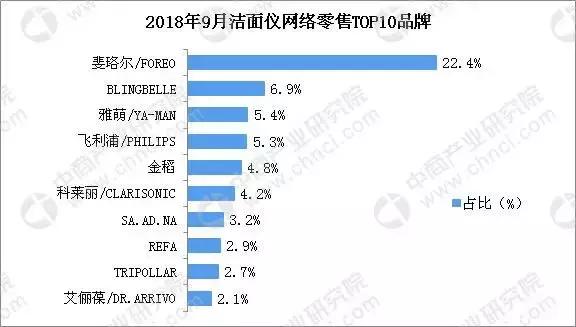
----价格动辄上千 , 买了就闲置 , 美容仪凭什么这么火?//----[ http://www.caoding.cn]
销量数据及图片来自:中商产业研究院
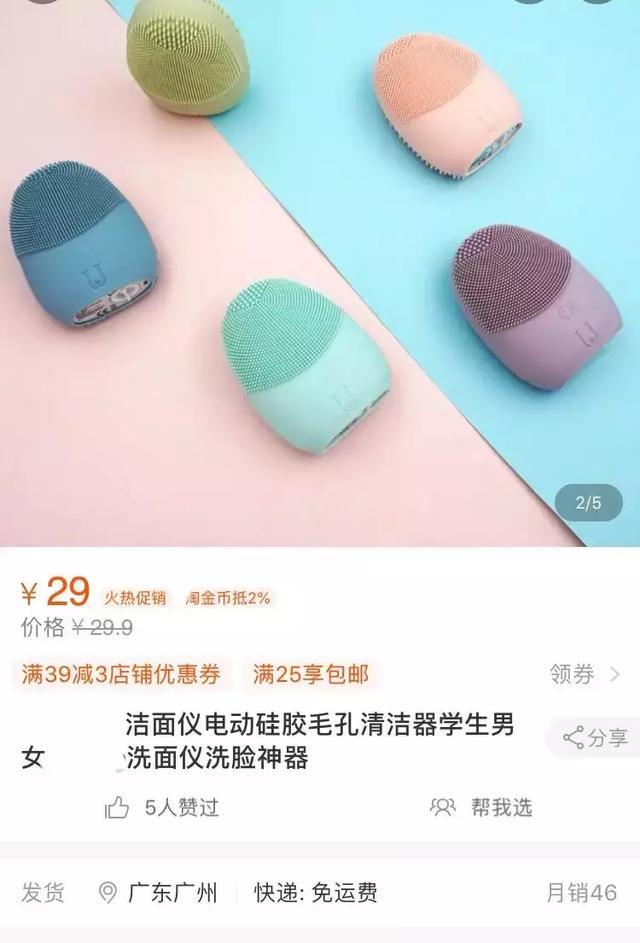
经过早期由洁面仪到更复杂抗老类产品的过渡之后 , 到今天畅销美容仪的品牌/单品也已经有了明显的两级分化趋势——一头是国外进口高端品牌 , 主要以日本品牌占主导 , 例如ReFa和雅萌 , 另外还有以色列品牌如Tripollar和瑞典品牌LUNA , 价格都在千元起步 。 另一头是造型类似而价格不到十分之一的中国产品 , 比如说29元的洁面仪、199元的黄金美容棒 。
----价格动辄上千 , 买了就闲置 , 美容仪凭什么这么火?//----[ http://www.caoding.cn]
外形上与FOREO高度相似 , 价格1/20的国内产品
这部分价格不到十分之一的中国产品 , 从外形和功能等各方面自然都逃不开“山寨”的印记 。
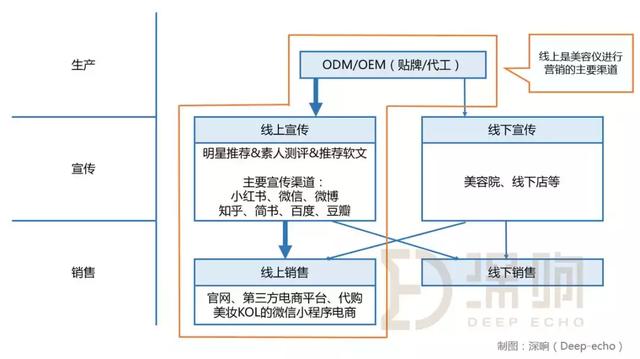
生产这些“山寨美容仪”的国内的品牌大多集中在长三角和珠三角:这两个地区经济发达 , 国际贸易较多 , 对于美容仪的认知度和接受度高;同时 , 这两个地区都具备相对完善的生产供应链 , 可以快速形成拆机、复制并且组装生产的过程 。
----价格动辄上千 , 买了就闲置 , 美容仪凭什么这么火?//----[ http://www.caoding.cn]
美容仪产业链简图
有意思的一点是 , 除了这批低价品牌之外 , 市场上同时也出现了另外一批看起来像是日韩品牌 , 实际是内陆注册并生产的牌子 。 有业内人士对深响评论表示 , Ulike可以说是挂着韩国公司名字的义乌公司 , CosBeauty则是号称源自日本的广东品牌 。 这两家在淘宝上销量颇佳 , 很难说是不是沾了血统心智的光 。
回到消费者需求上来看 , 两级分化的产品供给 , 实际上也迎合了美容仪的两类核心消费者的不同需求:一类是“硬核消费者” , 另一类则是“美容美妆小白” 。
“硬核消费者”是一群深受美容院市场教育 , 对于变美毫不在乎投入成本的“硬核粉丝” 。 他们希望在家里拥有美容院一般高效的体验 , 并且不需要投入那么长的时间 , 也不需要配合那么专业和复杂的手法 。 日本国内第一大美容仪品牌雅萌的CEO山崎贵三代在接受采访时也曾透露 , 雅萌早期的种子用户就是拥有长期美容院经历的女性群体 。
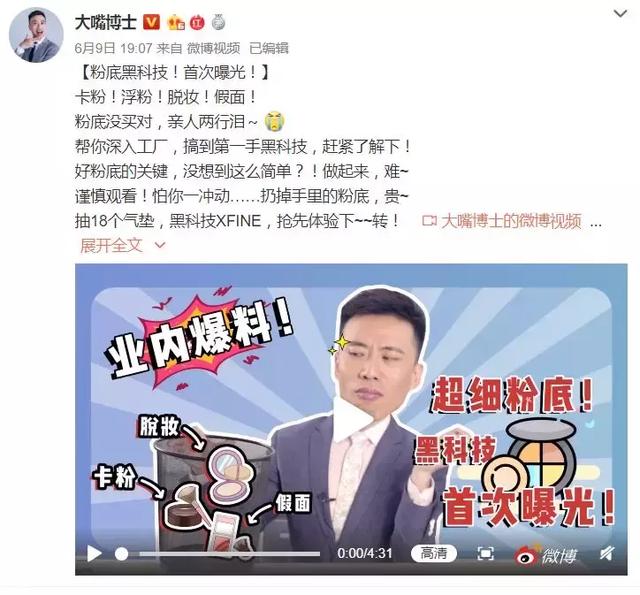
这类消费者也大多是成分党 。 他们的认知已经被市场上的“成份党”类KOL教育得足够成熟 , 因此对他们来说 , 再厉害的大牌和其他品牌的同类产品相比 , 成分上的差异没有那么大 , 多出的价格带来的是配方的稳定性、安全性 , 以及大量的品牌溢价 。
----价格动辄上千 , 买了就闲置 , 美容仪凭什么这么火?//----[ http://www.caoding.cn]
典型的“成分党”KOL内容风格
他们的诉求是“我希望自己买的东西用在脸上更有效果” , 对美容仪、美妆护肤产品 , 都有很强的产品甄别、判别能力 , 可以说每一个人都是潜在的KOL , 较起真来都有不弱的舆论引导能力 。 同时 , 他们也有能力构建大牌的“种草单”和“避雷榜” , 不再以品牌作为购买的标准 , 而是以效果和口碑做判定 。
美容仪的出现也为这些硬核用户填补了家用护肤和美容院之间的差距 , 美容仪需求的实质也就是他们对于护肤效果/性价比要求日益增长的延伸 。 对他们来说 , 有实力的高端大牌美容仪 , 即便价格较高 , 也依然能凭借安全性、高性能等优势 , 赢得他们的认可 。
而另一群美容美妆的小白用户 , 则是苦于护肤品效果泛泛 。 他们被社交媒体上KOL们的推荐覆盖 , 自身没有实际体验过类似美容仪的产品和服务 , 对美容仪的效果也是将信将疑 , 因而希望一开始以较低成本来测试效果 。 这就让价格较低的“山寨”品牌有了可趁之机 。
所以 , 目前两个极端价格区间的产品供给 , 和“硬核消费者”以及“美容仪小白”的需求不谋而合 。 前者受到海淘产品趋势的充分教育 , 产品需求和日本市场靠近 , 相信日本市场畅销性的背书 , 追求产品效果 , 在耐用品上并不手软 。 后者对美有追求 , 但钱包和知识信心都不足 , 因而对应产品需求单价更低 , 试验门槛也更低 。
这样两极分化的市场 , 就给了国产美容仪品牌新机会 。
美容仪市场未来何在?
大牌和“山寨”分别占领高端和低端两个区间的直接结果 , 就是市场在中端价位上出现了空缺 , 200-500元左右的洁面仪产品 , 和500-2000元价位段头部美容仪产品寥寥无几 。
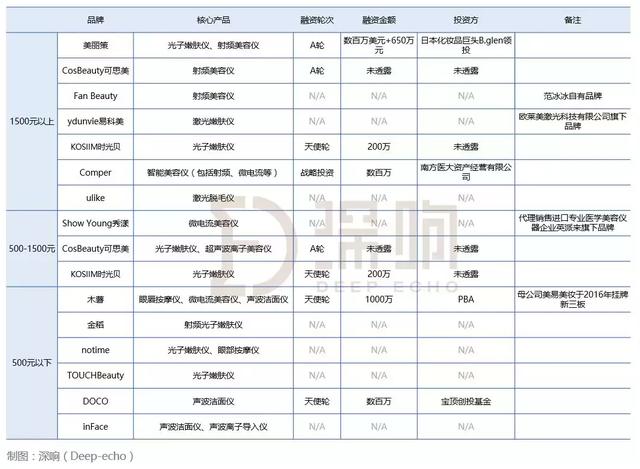
一批新兴的国产品牌正在借此“趁虚而入”:越来越多的国产品牌以“大牌质量 , 国产价格”的卖点开始在这个段位发力 。 深响所统计的国内美容仪品牌 , 目前不少都在经营这个区间的产品 , 比如木薯599元的微电流按摩仪 , 金稻1399元的射频美容仪等 。
----价格动辄上千 , 买了就闲置 , 美容仪凭什么这么火?//----[ http://www.caoding.cn]
国内主要产品在不同价位段的美容仪品牌
从产品端想做出来这个价位的产品并不困难 。 像洁面仪所用的马达 , 还有射频和微电流元件都是现成的 , 无非是看谁的供应链更加靠谱 。 此外 , 这一价位的产品给元器件留出的成本空间也更大 , 从产品性能稳定性上 , 也要好过“山寨”为主的初代国产产品 。
那么核心问题来了:在大牌和低价“山寨”的夹击之间 , 还会有足够的市场余地留给这样的品牌吗?
市场肯定还是有的 。
我们可以看到 , 头部品牌也已经开始了针对这个价位段的尝试 。 为了降低消费门槛 , FOREO推出了Mini版本 , 日常价格600+ , 算上活动期间的打折价格 , 500元以下就可以拿下 。 FOREO的这一尝试至少反应了 , 大牌们也开始珍视并且争取中端客单价区间的人群 。
所以 , 国产品牌2.0的机会依然存在 , 考虑到洁面仪这一品类的市场已经进入中期 , 这个机会更有可能发生在功能性美容仪的领域 。
但美容仪市场的发展也并非无往而不利 , 对于有志于美容仪市场的国产品牌来说 , 还有几道用户心智的大关需要跨越 。
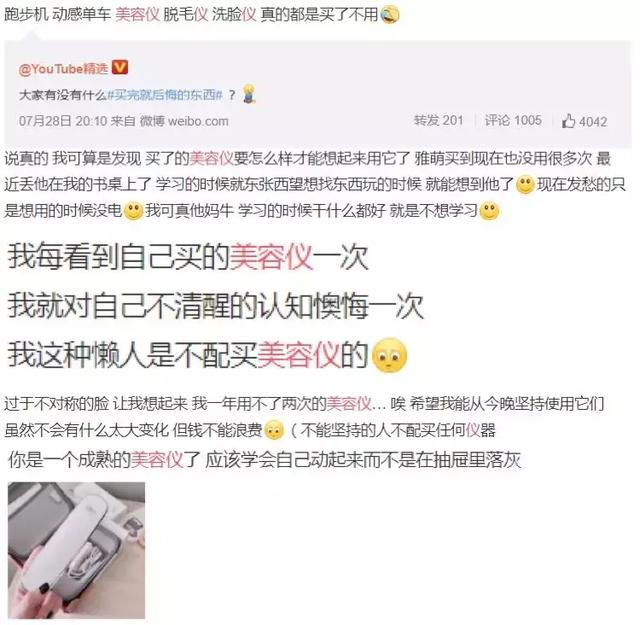
首先要解决的 , 就是消费者对美容仪产品“买了就落灰”、使用率低的认知 。
----价格动辄上千 , 买了就闲置 , 美容仪凭什么这么火?//----[ http://www.caoding.cn]
微博上对美容仪闲置的吐槽
对于不少用户来说 , 坚持按推荐频次使用美容仪并不是件容易的事情 。 买的时候可能是冲着种种效能 , 跃跃欲试 , 但到手之后“变美的欲望却最终没能战胜懒惰” 。 消费者买了不用 , 最直接的就是会产生“浪费钱”、“闲置落灰”的负面印象 , 另一方面也会对长期坚持是否真的能“有效果”打上问号 , 最终会转化为社交媒体上的负面口碑 , 影响后续用户的购买决策 。
因此 , 如何引导用户保持使用频次 , 也是在交易完成之后 , 不得不考虑的问题——在这一点上 , 不少美容仪也开始做自己的APP , 通过引入长期美容管理的方式 , 以APP调起用户 , 实现美容仪设备的促活 , 也不失为一种思路 。
其次 , 在国产品牌1.0时代 , “山寨”低价产品给用户造成的国产品牌低端、效果性能差的印象 , 也不是新一代国产品牌一天两天可以修复的 。 有厂家对深响表示 , 从制造技术来说国产品牌并不弱于国外大牌 , 但是既往低端美容仪产品所造成的负面印象 , 让国产品牌在用户心智方面十分吃亏 。
占据用户心智的努力不止于一朝一夕 , 诸如OV、华为等国产手机品牌已经用过去几年的实例说明 , 品牌构建由低端向高端转型是切实可行的道路 。 或许在国产美容仪的发展中 , 未来也可能凭借品牌及产品本身 , 而非价格 , 打进中高端市场 , 获得一席之地 。
推荐阅读
- 看看2020个平行进口和途乐的真实情况,预计七月将抵达香港,触及关键的价格。
- 价格亲民,国内入门级复古,油耗经济省油,满油行驶800公里
- 如何选择小型SUV?开得好,用得好,价格好,最低6万,最高10万,到底便宜不便宜?
- 库克真香警告!小刘海和5纳米芯片很香,果粉:但这价格最为感人
- 湖南有座宜居城市,排名宜居城市第8名,距今已有上千年历史
- 王俊凯父母的奶茶店开始营业,网友点了两杯奶茶,这价格贵吗
- 三亚变成宰客之城?游客连盘青菜都快吃不起了,海景房上千元打底
- “一盔一带”后价格翻倍,头盔成下一个“钱途”行业,你买了吗?
- 汽车直播不带货?价格降得不够多!
- 哪怕不看价格不看轴距,它也是丰田最有争议的车




