
消费金融脱实向虚:过度借贷下的狂欢与风险

----消费金融脱实向虚:过度借贷下的狂欢与风险//----[ http://www.caoding.cn]
图片来源@视觉中国
文|薛洪言
曾经百花齐放 , 如今一枝独秀 。
这些年 , 创业者们兜兜转转 , 做众筹、做理财、做支付、做P2P、做虚拟货币、做消费金融…… , 转了一圈 , 只有消费金融赚了钱 。 随着市场对烧钱没了耐心 , 各类互联网金融机构 , 全都“脚踏实地”做起了消费贷款 。
脚踏实地值得鼓励 , 问题是 , 若脚踏的并非实地呢?
高位徘徊
消费金融一贯被视作风口 , 行业数据却释放出一些隐忧 。
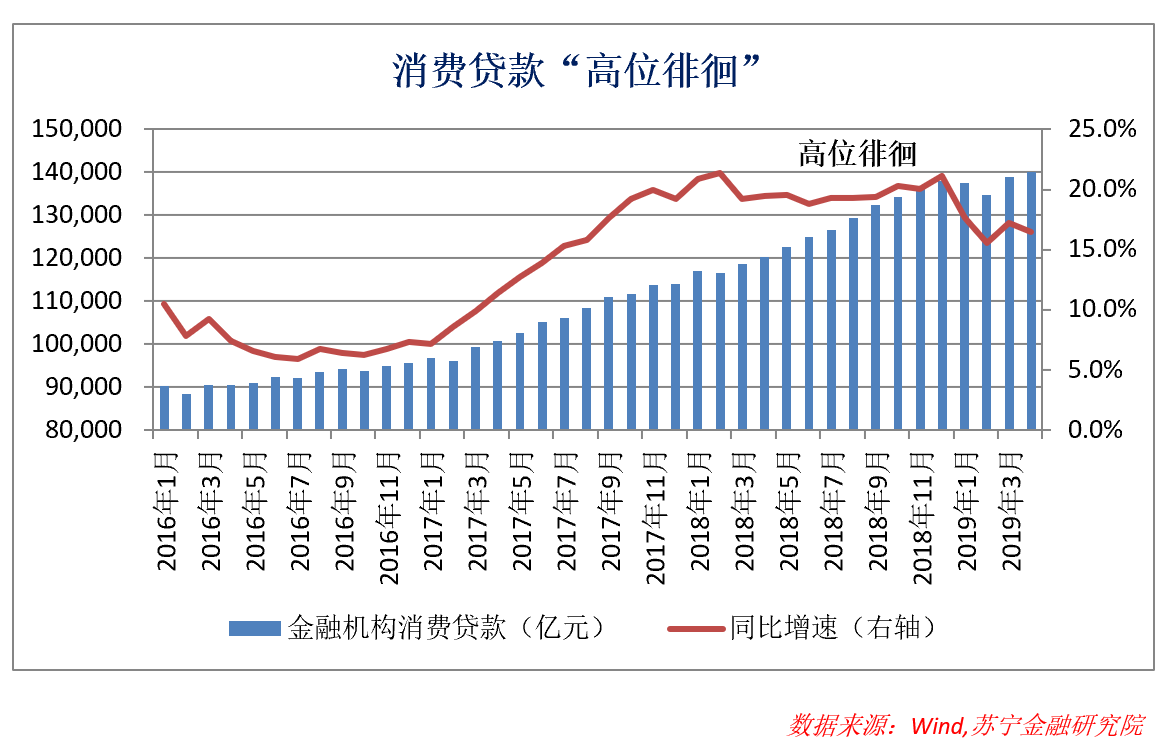
2016年下半年至2017年末 , 金融机构消费类贷款增速持续攀升 , 一年半的时间里提升10个百分点 , 风口效应毋庸置疑 。 2018年以来 , 增速仍在高位 , 却不再爬升 , 进入2019年 , 则有明显回调 。
----消费金融脱实向虚:过度借贷下的狂欢与风险//----[ http://www.caoding.cn]
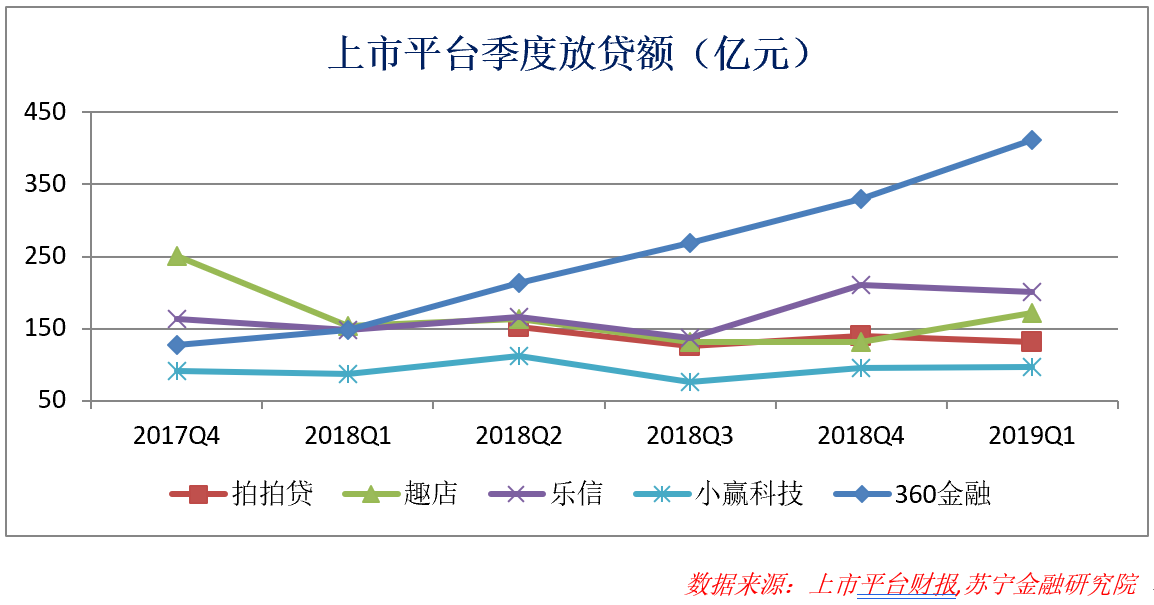
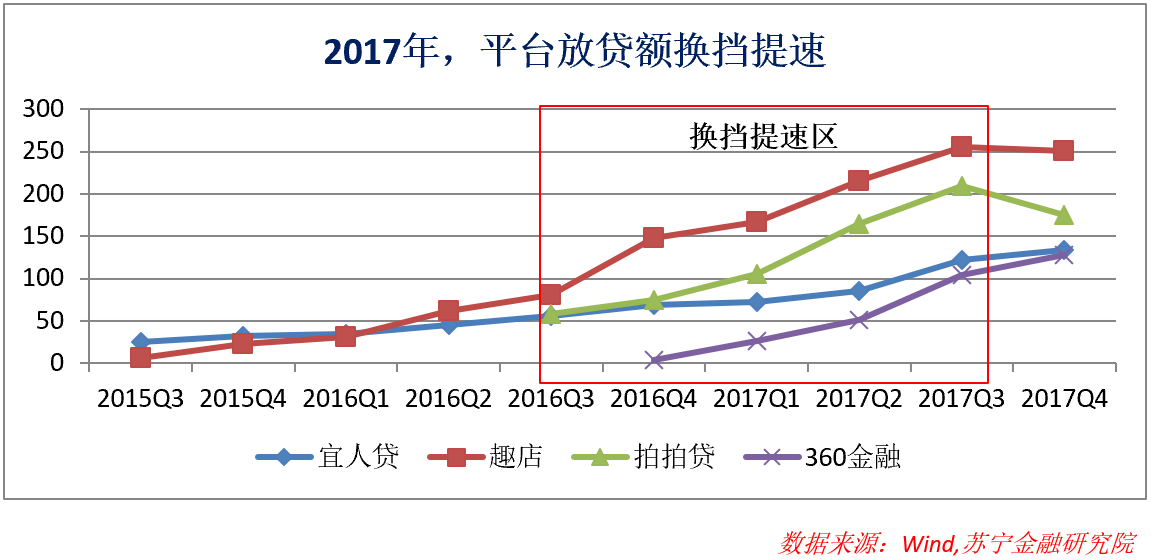
再从上市互金平台数据看 , 过去六个季度里 , 360金融仍按“既定斜率”保持增长 , 其他4家平台季度放贷额则在狭窄区间里波动盘整——偶有增长 , 偶有下降 , 不上不下 。
----消费金融脱实向虚:过度借贷下的狂欢与风险//----[ http://www.caoding.cn]
贷款需求仍是强劲的 。 借钱需求会自我膨胀 , 金融机构敢贷 , 借款人就有钱还(以贷还贷) , 就敢继续借 , 需求像滚雪球般越来越大 。 既然如此 , 强劲的动力哪去了?
过往经验看 , 行业性信贷收缩 , 要么坏账驱动 , 要么监管出手干预 , 极少有金融机构主动刹车 。
就当前消费金融行业看 , 坏账率处于低位 , 2018年末 , 信用卡M6逾期率为1.16% , 上市互金平台M3逾期率 , 亦保持平稳 。
不是坏账驱动 , 多半是监管影响了 。
早在2018年1月 , 银保监会召开银行业监督管理工作会议 , 就释放出关切信号 , 指出要“努力抑制居民杠杆率 , 重点是控制居民杠杆率的过快增长 , 打击挪用消费贷款、违规透支信用卡等行为 , 严控个人贷款违规流入股市和房市” 。
不过 , 随着宏观政策整体宽松化转向 , 当年8月 , 银保监会再次发文 , 明确要“支持发展消费信贷 , 满足人民群众日益增长的美好生活需要” 。
行业层面 , 从关切转向鼓励 , 而居民杠杆率过快增长的问题 , 仍要关注 。 以助贷、联合贷为切入点的结构性监管政策成为重要抓手 。
2018年以来 , 监管不断释放对助贷、联合贷款的关注 , 作为主要资金方的商业银行 , 相继提高助贷准入门槛 。 除了几大互联网巨头外 , 独角兽型的互金平台受资金制约 , 放慢了扩张脚步 。
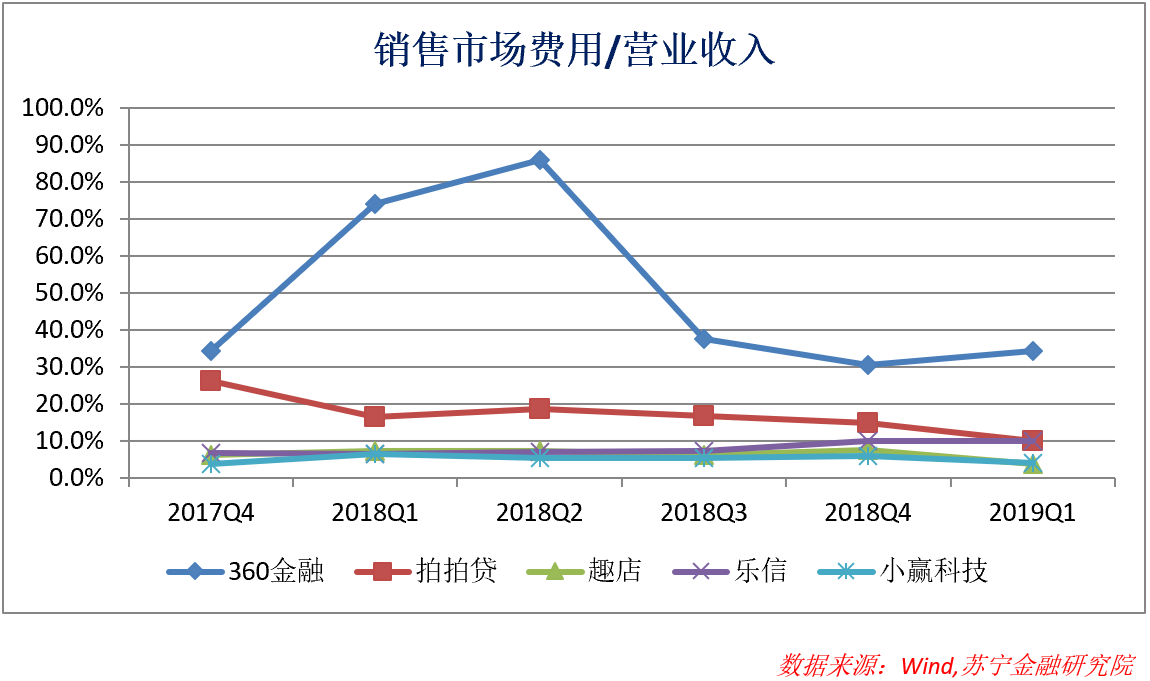
销售及市场费用是驱动规模扩张的发动机 , 从几家上市平台数据看 , 除了360金融(背靠互联网巨头奇虎360) , 趣店、乐信、小赢科技、拍拍贷等4家平台销售及市场费用投入持续缩水 , 营收占比已跌落至10%以内 。
----消费金融脱实向虚:过度借贷下的狂欢与风险//----[ http://www.caoding.cn]
在获客成本高企的环境下(以360金融为例 , 2019Q1新增借款人平均获客成本321元 , 2017Q4为199元 , 平均获客成本=当期销售及市场费用/当期新增借款人) , 营收占比处于低位 , 表明平台在主动控制规模 。
此外 , 处于备案整改阶段的P2P , 受“三降”(降出借人、降业务规模、降借款人)约束 , 全行业处于主动收缩状态 。
在行业层面鼓励和结构层面控制的双重作用下 , 一扩一收 , 消费金融行业如期步入“高位盘整”阶段 。 此时 , 考验却来了 。
行业突飞猛进、快速增长的时期 , 最易做决策 , 蛋糕快速扩围 , 闭着眼睛投入就对了 。 增速高位徘徊甚至略有回调的时期 , 最考验战略智慧——退 , 不甘心;进 , 不放心 。
脱实向虚
进与退的抉择 , 取决于高位盘整的下一步 , 是突破上行 , 还是掉头向下 。
当前 , 促消费的导向没变 , 如2019年政府工作报告明确提出“充分发挥消费的基础作用、投资的关键作用 , 稳定国内有效需求 , 为经济平稳运行提供有力支撑” 。 促消费的消费金融 , 前景依旧光明 , 问题是 , 并非所有的消费金融 , 都在促消费 。
消费金融促消费 , 是指贷款被用在消费上 , 如商场购物刷信用卡、电商购物刷花呗、任性付等 , 资金直接进入商家账户 , 流向清晰、用途可控 , 是最直接的消费金融促销费 。 还有一类 , 则是资金先到借款人账户 , 由借款人自由支配 , 资金用途不再可控 。
通常 , 我们把资金直接进入商家账户的消费贷款 , 称为场景分期 , 直接进借款人账户的 , 称之为现金分期(≥被千夫所指的现金贷) 。
2017年之前 , 场景分期为主 , 现金分期为辅 , 消费金融促消费的底色十足 。 2017年之后 , 现金分期成为黑马 , 从支流变干流 , 消费金融 , 未必在促消费了 。
一则 , 现金对应全场景 , 自然包括非消费场景 。 如借钱给发小交结婚份子钱 , 借钱投P2P薅羊毛 , 借钱交首付 , 甚至借平台A还平台B , 即以贷还贷 。
二则 , 以贷还贷后 , 还钱能力不受收入限制 , 借钱能力就能涨到天上 。 如报纸中的待业青年 , 收入为零 , 依旧可以从二十多家平台借款数十万 。
这个时候 , 站在行业角度 , 消费贷款规模在扩张 , 结构在虚化——非消费性借款(不包括住房贷款)占比越来越高 。
接下来 , 我们从宏观数据结构里找一些佐证 。
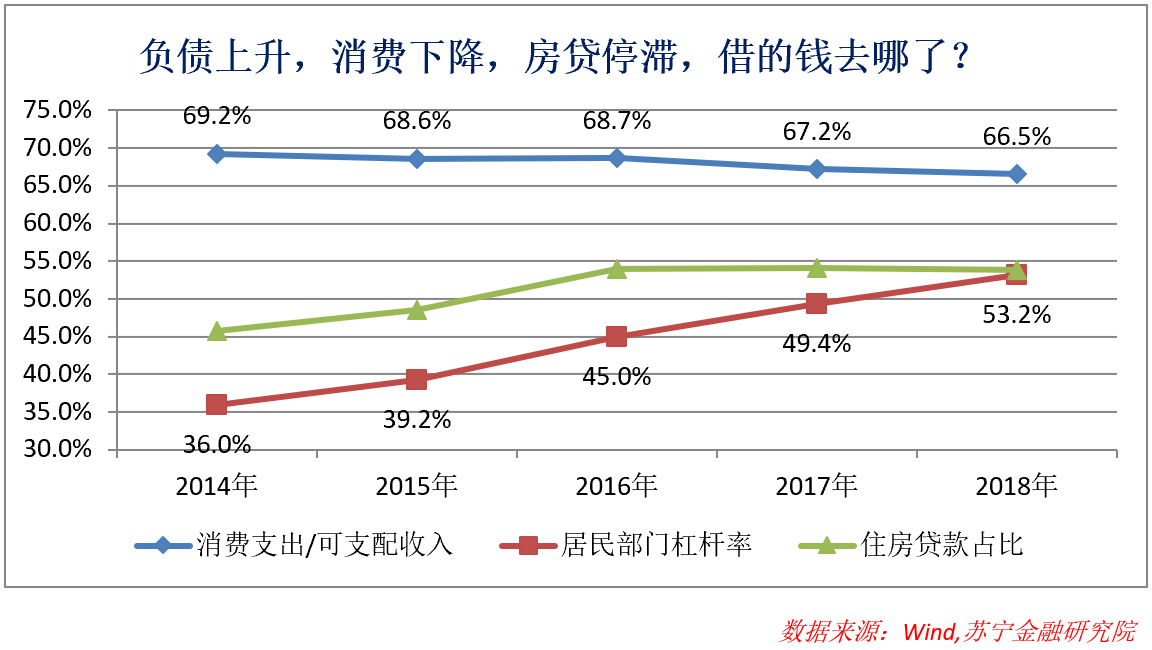
2014-2018年 , 居民部门杠杆率从36%提升至53% , 新借了不少钱 。 借的钱用在什么地方了?
2014-2016年 , 房市火爆 , 住房贷款占比持续提升 , 可理解成借的钱去买房了(此为正规的个人住房贷款 , 与消费贷违规入房市性质不同 , 不能混淆) 。 2017年之后 , 房住不炒 , 住房贷款占比微降 , 居民借的钱不再流向房地产 , 照理说 , 应该去支持消费了 。
可从居民消费支出/可支配收入数据看 , 2014年以来 , 消费支出占比一直在下降 , 2017年之后 , 降速反而更快了 。
----消费金融脱实向虚:过度借贷下的狂欢与风险//----[ http://www.caoding.cn]
----消费金融脱实向虚:过度借贷下的狂欢与风险//----[ http://www.caoding.cn]
如此看来 , 居民借款既没有大规模入房市 , 也未能有效转化为消费支出 。 钱去了哪里?
基于逻辑判断 , 一部分借由小微企业主流入经营领域 , 即经营贷款;一部分则属于消费贷违规入股市、楼市甚至P2P;当然 , 还有一部分用于以贷还贷 , 滚起了债务雪球等 。
结合行业实际看 , 2017年 , 现金贷是业内爆品 , 现金贷的目标客群 , 既非小微企业主 , 也非投资客 , 而是初次接触贷款的年轻人 。 以现金贷为载体借出来的钱 , 既不会流入经营领域 , 也不会流入股市楼市 , 若未能变成消费支出 , 大概率变成了以贷还贷 。
这就是消费金融的脱实向虚 。
自我膨胀
100%地控制资金流向不现实、不经济、不可取 , 所以 , 脱实向虚广泛存在 , 脱实向虚也并不可怕 。 但如果脱实向虚自我加速、自我胀大 , 那就需要注意了——虚的就是虚的 , 泡沫一旦破灭 , 后果往往严重 。
虚的东西 , 往往会自我膨胀 。 先来看看现金贷的膨胀史 。
“花钱买入流量、降低准入门槛、定价覆盖风险” , 是不少现金贷平台崛起的秘诀 。 现金贷不受场景制约 , 理论上所有人都是潜在借款人 , 金融机构只要敢贷 , 业务就能快速上量 。 这个“敢”字 , 却不容易 , 金融不是鲁莽者的游戏 , 鲁莽的下场往往惨痛 。 现金贷之所以2017年才全面爆发 , 全因为迈过了从“不敢”到“敢”的心理门槛 。
以上市公司二三四五为例 , 2015-2017年 , 实现了年放贷从2.8亿、62.6亿到297亿的三级跳 。 这期间 , 公司的流量池“2345网址导航”用户数不过从4500万增长至4800万 , 贷款三级跳 , 只能靠降低借款门槛来实现 , 即 , 100人申请贷款 , 早期放行5人 , 后期放行80人 , 业务量不暴增才怪 。
之所以敢降低借款门槛 , 一则是高利率定价覆盖高不良风险 , 更重要的则是对于欺诈风险有了对治办法 。 否则 , 若贷款全都进了欺诈团伙口袋 , 一分钱都收不回来 , 利息定得再高也没用 。 反欺诈能力的长足进步 , 便是金融机构敢于放贷背后的科技基础 。
2017年之前 , 欺诈风险长期被互金机构视作头号敌人 , 因骗贷损失倒闭的消费金融创业机构不胜枚举 , 有数据显示当时行业近70%的损失来自欺诈 。 场景分期依托于真实消费场景 , 且资金不直接进入借款人账户 , 骗贷难度大幅提升 , 成了创业者的安全港 。 当时 , 最稳妥的做法是先做场景分期蓄客 , 再从存量用户里优中选优 , 以白名单形式试水现金分期 。
随着反欺诈能力的提升 , 再辅以高定价 , 继而降低申请门槛 , 直接做现金分期的模式被跑通 , 于2017年迎来爆发式增长 。
----消费金融脱实向虚:过度借贷下的狂欢与风险//----[ http://www.caoding.cn]
现金贷行业规模的快速扩张 , 借助“风控同质化”和“获客贷超化”两支箭 , 很快带来了过度借贷和以贷还贷问题 , 以贷还贷是“脱实向虚” , 过度借贷就是“脱实向虚”的自我膨胀 。
第一支箭 , 风控同质化 。 反欺诈成了现金贷崛起的突破口 , 也促成了几个头部反欺诈平台的崛起 。 随着越来越的机构接入这些平台 , 黑名单数据越来越庞大 , 继而吸引更多放贷机构接入 , 强者恒强 , 头部反欺诈平台就诞生了 。
这没什么不好 , 只是带来了风控同质化问题 。 全行业使用相同的反欺诈数据 , 此时 , 同一个借款人 , 既可以被几十家平台秒拒 , 也可以被几十家平台秒批 。
第二支箭 , 获客贷超化 。 现金贷成为风口后 , 各路资金都来分杯羹 , 流量分发成了好生意 , 贷超(贷款超市)作为一个群体一度登上舞台中央 。 贷超以分发流量为生 , 必然一客卖多家 , 多卖多赚 。
贷超一客多卖 , 平台风控同质化 。 站在借款人角度 , 同时收到多家平台贷款额度 , 这里一千 , 那里两千 , 就会产生多头借贷问题 。 30天后要还钱 , 恰好手里没钱 , 还能再去借、还能借出来 , 靠以贷还贷渡过难关 。 循环往复 , 日子一天天过去 , 转眼就借了十几万 , 背上了债务大山 。
行业层面的风控同质化和获客贷超化 , 导致个体层面过度借贷和以贷还贷 。 个体的过度借贷和以贷还贷 , 反过来又会加速行业脱实向虚和自我膨胀 。
时间越久 , 问题越大 。
落水者上岸
2017年底现金贷新规出台 , 打断了现金贷大踏步增长的步伐 , 消费金融行业步入高位盘整阶段 。
不过 , 现金贷新规对高息、暴力催收等显性问题立竿见影 , 对以贷还贷和多头借贷等隐性忧患效果有限 。
只要多头借贷和以贷还贷还在 , 这部分借款人的刚性借款需求(还贷压力是刚性的)就会千方百计寻找出口 。 所以我们看到 , 高息现金贷被政策消灭后 , 714高炮死灰复燃 , 套路贷也重出江湖 , 高息和暴力催收的土壤更肥沃了 。
2018年 , 投诉平台上围绕消费贷款的投诉依旧居高不下 。 2019年 , 央视315专题曝光714高炮 , 全国范围内的扫黑除恶也对暴力催收产生极大震慑 , 问题是 , 臭肉还在 , 再猛的苍蝇拍 , 怕也拍不绝苍蝇 。
这块臭肉 , 就是多头借贷和以贷还贷 , 核心则是过度借贷 。 过度借贷下 , 借款人需要借新还旧 , 正规机构不招待 , 自然会追逐地下高利贷 。 所以 , 过度借贷的存在 , 不仅让暴力催收和高利贷禁而不绝 , 也在行业层面加速推动消费金融的脱实向虚和自我膨胀 。
过度借贷 , 一只巴掌拍不响 , 金融机构该挨板子 , 借款人也有责任 。
过去 , 我们侧重于以规制金融机构为抓手 , 从供给侧来解决这个问题 , 如建立共享数据库、压实资本金约束、打击无证放贷、消灭高利贷和714高炮机构等等 。 这些措施有效果 , 但事实证明 , 问题还在 。
接下来 , 在坚持供给侧改革的同时 , 不妨试试需求侧 , 即从借款人需求角度想想办法 。
一则 , 对借钱消费的观念 , 不再盲目提倡 。 很长一段时间里 , 90后敢于借钱消费 , 被视作区别于70后、80后这些“老古董”的优点 。 真是优点吗?未必 。
勤俭节约、量入为出 , 几千年的文化传承 , 自有其道理所在 。 经历了十几年互联网和服务业大发展后 , 世界各国开始重新审视制造业的重要性 , 全面向实业回归 , 同样 , 鼓吹了多年借钱消费后 , 也该回头评估下勤俭节约、量入为出的意义了 。
起码 , 在舆论层面 , 对寅吃卯粮的现象 , 不宜再盲目提倡 。 以此 , 适当消解借款人的借贷欲望
二则 , 建立失信救济机制 , 助沉溺者早日上岸 。 已经陷入多头借贷和以贷还贷的群体 , 需明白一点 , 以贷还贷 , 利息越滚越多、问题越积越大 , 犹如两只手玩五只球的杂耍 , 迟早玩砸 。 早日上岸 , 方是正解 , 最坏就是信用破产 。
对于无力偿贷而信用破产的年轻人 , 需明确信用修复机制 , 有步骤、有措施、有盼头 , 避免一失足成千古恨 。 不幸落水者 , 对过度借贷已有敬畏之心 , 要给上岸的台阶 。
当然 , 也要严厉打击恶意逃废债 , 避免老赖浑水摸鱼 。 帮助无力偿债者上岸是正 , 打击恶意逃废债是反 , 一正一反 , 一阳一阴 , 并行不悖 。
亦进亦退
泡沫既然吹起来了 , 就只能缓缓图之 , 不能急于短期见效果 。
对消费金融机构而言 , 不可乐观 , 也不必悲观 , 但应注重结构调整 , 以顺应趋势的演变 。 所有的结构调整 , 都是亦进亦退 。
进什么?回归场景金融 , 确保消费金融促消费;发力经营贷 , 聚焦小微金融 。
退什么?高息产品 , 该舍则舍;高风险用户 , 该舍就舍;速度情结 , 该舍就舍 。
进退之间 , 希望消费金融行业从虚归实 , 再创新风口 。
希望如此吧 。 (本文首发钛媒体)
更多精彩内容 , 关注钛媒体微信号(ID:taimeiti) , 或者下载钛媒体App
推荐阅读
- 央视新闻报复性消费会出现吗?当前就业情况如何?这次发布会说清了!
- 上海金融监管局局长:科创板应为迎接优秀中概股科技企业回归做好准备
- 新华网甘霖委员:建立消费投诉公示制度补齐消费维权短板
- 人民网微信“报复性消费”还是“报复性存钱”?发改委回应!
- 新宝骏用了一年时间证明,消费者不喜欢样子货
- 稀奇!不消费不让停车,扬州宝应这个商家竟用狗狗占停车位
- 财经疫情形势好转之后能够出现报复性消费?国家发改委:恢复性消费是肯定的
- 消费甘霖委员:建立消费公示制度补齐消费维权短板
- 【总结】各类互联网金融项目,分别有哪些陷阱?
- 产业园区变景区?海珠区探索金融赋能文化产业园区、景区





