
深度解析“光速”瑞幸:星巴克的对手、亚马逊的影子和争议中前行
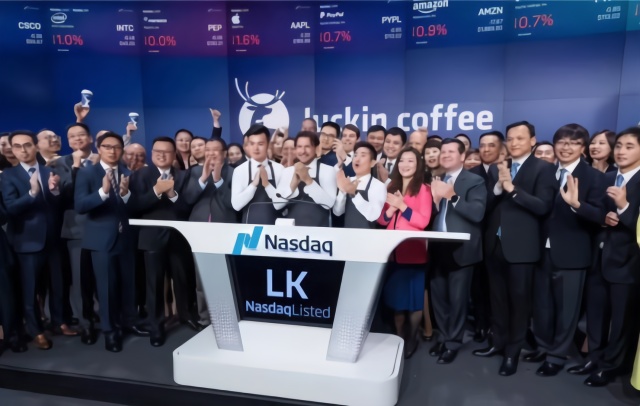
5月17日晚间 , 一直在聚光灯下狂奔的瑞幸咖啡奔到了纳斯达克 , 成功上市 。
----深度解析“光速”瑞幸:星巴克的对手、亚马逊的影子和争议中前行//----[ http://www.caoding.cn]
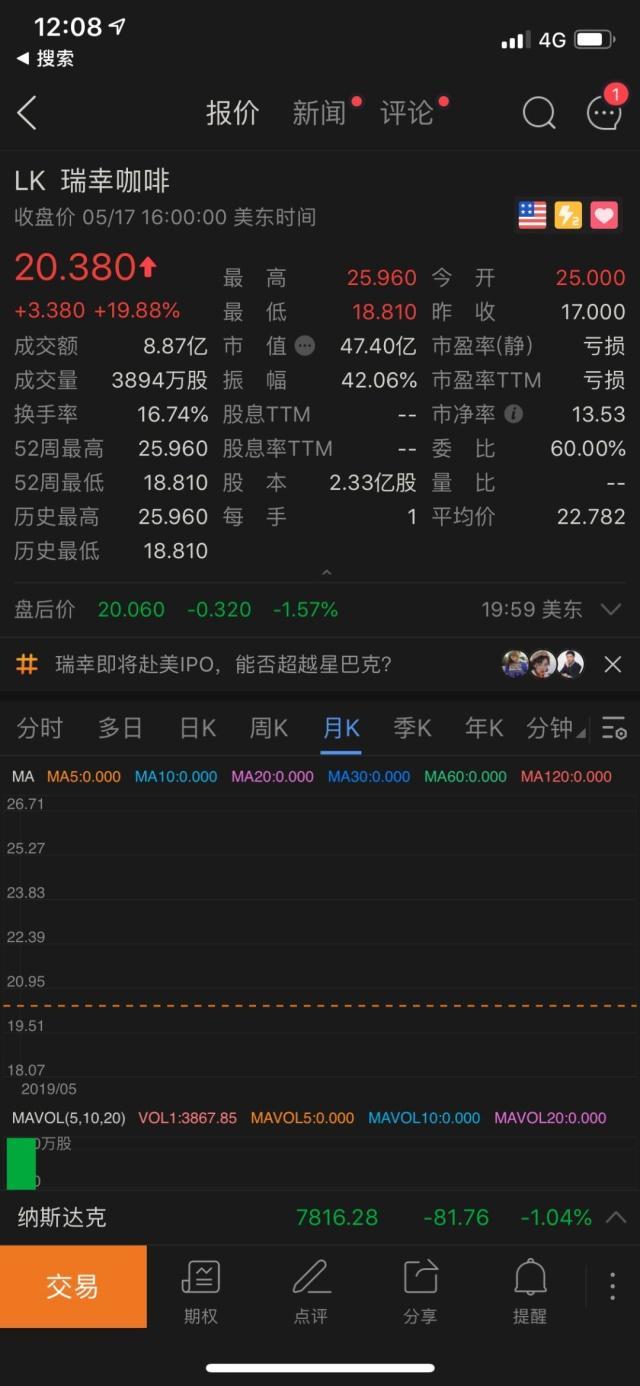
发行价17美元 , 发行市值约合40亿美元 。 开盘大涨48% , 每股25美元 , 市值接近60亿美元 , 这是能够进入中国互联网公司TOP20俱乐部的体量 。
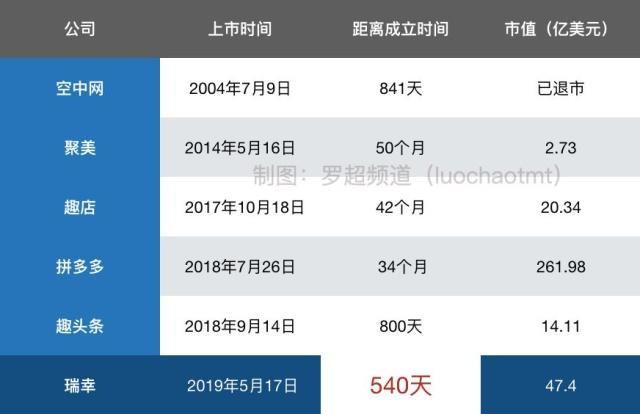
瑞幸咖啡还打破了此前趣头条保持的成立到上市的最快时间记录 , 罗超频道统计发现 , 瑞幸咖啡从成立到上市只用了18个月 。 540天 , 放眼在全世界范围的所有行业来看 , 瑞幸咖啡也是从成立到上市用时最短的公司 。 因此 , 瑞幸咖啡IPO被媒体称为“光速”上市 。
----深度解析“光速”瑞幸:星巴克的对手、亚马逊的影子和争议中前行//----[ http://www.caoding.cn]
即便瑞幸咖啡IPO终于如愿以偿 , 即便瑞幸咖啡没有像有人预测的破发 , 但不看好瑞幸的人依然大有人在 , 我的朋友圈中有人立下Flag , “瑞幸咖啡一周内破发”;还有人则表示瑞幸咖啡大涨是因为庄家“坐庄”;当然 , 也有很多人对瑞幸咖啡IPO表示祝贺、欣赏和好奇 。
不可能每个人都看好一家公司 , 当你想要成功时 , 就要学会承受非议 , 但像瑞幸咖啡这样面临如此多争议的公司 , 却不多见 。
我们应该如何理解光速IPO的瑞幸咖啡?
同样是在今年IPO的美港股投资平台富途证券 , 成为瑞幸咖啡的独家美股打新券商 , 富途CEO李华第一时间接受罗超频道采访 , 谈了他对瑞幸IPO的看法 , 李华透露 , 富途证券是瑞幸咖啡唯一一家针对零售客户输出新股认购的平台 , 在富途证券 , 所有参与认购的投资者100%中签 , 首日全都获得了很高的回报 , 李华从资本层面分析了导致瑞幸咖啡上涨的原因:
“第一 , 它是以15~17块之间 , 最后以17块的上限定价 , 同时他还扩大了发行规模 , 既以上限定价又扩大发行规模 , 这说明市场对瑞幸咖啡的追捧非常热 。 第二 , 瑞幸上市以后 , 开盘就接近以最高价25块开盘 , 收盘接近21块 , 开盘涨了接近50% , 收盘接近涨了20% 。 从招股价来看 , 应该说凡是参与这次瑞幸新股认购的投资者 , 都获得了非常高的回报 , 但是从当天第一天交易的客户来讲 , 因为它整体是呈现一个高开低走的局面 , 我会认为 , 整体来讲还是美股抽新股的盈利会比较好 。 ”
----深度解析“光速”瑞幸:星巴克的对手、亚马逊的影子和争议中前行//----[ http://www.caoding.cn]
不谈无法证实或者证伪的可能原因 , 仅仅是从基本面 , 我试图找到瑞幸咖啡大涨的原因 。
咖啡新物种 , 星巴克最大挑战者 。
很多中国企业赴美上市需要费很多口舌去向美国投资者解释其商业故事 , 瑞幸咖啡的商业故事很简单:基于互联网的中国星巴克 , 星巴克是美国公司 , 全世界家喻户晓 , 最新市值955.76亿美元 , 瑞幸咖啡从几个维度证明它可以挑战星巴克:
首先是业绩 。 截至今年3月31日 , 瑞幸咖啡门店数量已达2370家 , 覆盖全国28个城市 , 其中快取店2193家 , 占比91.3% , 累计交易客户超过1680万人 。 2018年瑞幸咖啡卖出约9000万杯咖啡及其它产品 。 4月星巴克中国高级质量经理尼力在一个公开活动上表示 , 星巴克在中国有3800多家门店 , 遍及140余个城市 , 它取得这一成绩用了近二十年时间 。 瑞幸咖啡在一年的时间里面做到了星巴克的三分之二 。
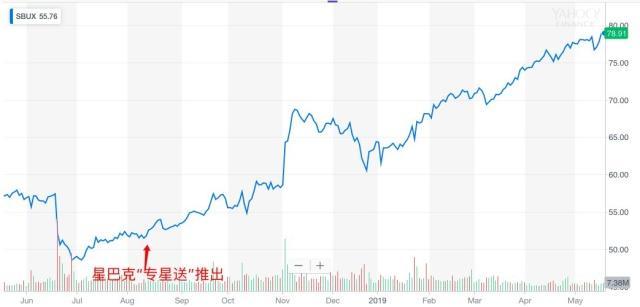
其次是模式 。 瑞幸咖啡采取独特的新零售模式 , 也就是门店跟互联网紧密结合 , 包括获客、营销、订单和会员 , 具体玩法不赘述 。 一直宣称不做外卖的星巴克在2018年8月与饿了么合作推出“专星送”服务 , 后又将这一服务复制到日本、英国和美国等12个国家 , 包括总部西雅图 。 从宣布推出外送业务到今天 , 星巴克股价累积上涨49% 。 星巴克之外 , 麦咖啡、COSTA、漫咖啡、太平洋咖啡、ZOO 等传统咖啡品牌都已推出外卖服务 , 瑞幸咖啡成了整个咖啡行业的鲶鱼 。
----深度解析“光速”瑞幸:星巴克的对手、亚马逊的影子和争议中前行//----[ http://www.caoding.cn]
最后是供应链 。 星巴克的壁垒之一是与咖啡产地紧密结合 , 这让它对咖啡豆拥有控制权和议价权 , 但瑞幸咖啡基于庞大的门店、订单和用户数量 , 对咖啡供应链形成了很强的吸引力 , 打破了星巴克的壁垒 , 瑞幸咖啡打造了“蓝色联盟”来整合供应链 , 让咖啡品质和成本有保障 。
----深度解析“光速”瑞幸:星巴克的对手、亚马逊的影子和争议中前行//----[ http://www.caoding.cn]
今年2月 , 星巴克CEO凯文·约翰逊在接受路透社采访时 , 在评价瑞幸咖啡带来的“威胁”只是回答 , “我认为这不太可能(unlikely)” , 这被外界解读为“不够坚定” , 星巴克的不坚定 , 反而让美国资本市场有了看好瑞幸咖啡的理由 。
商业模式清晰 , 亚马逊的影子 。
瑞幸咖啡的商业模式很清晰:卖更多的咖啡以及周边 , 并从中获利 。
亏损是一些媒体报道和质疑瑞幸咖啡的主题 。 招股书显示 , 在净亏损方面 , 2017年、2018年、2019年Q1的数据分别为 , 5637万元、16.19亿元和5.52亿元 , 自成立之日起 , 瑞幸的亏损总额累计达22.27亿元 , 瑞幸方面表示:“战略性预亏会呈长期性 。 ”瑞幸短期内不会将盈利作为重点 。
不只是瑞幸咖啡 , 很多互联网公司上市都会巨额亏损 , 比如刚上市的Uber , 2018年营收113亿美元同比增长43% , 调整后EBITDA(税息折旧及摊销前利润)亏损18.5亿美元 。 Uber CEO Dara Khosrowshahi多次自比亚马逊 , 他表示2019年Uber亏损将达到顶峰 , “就像亚马逊IPO时那样” 。
----深度解析“光速”瑞幸:星巴克的对手、亚马逊的影子和争议中前行//----[ http://www.caoding.cn]
然而亚马逊的逻辑是主动战略亏损 , 放弃当前利润换取高速增长 , 形成规模效应、领导地位 , 不断突破边界 , 进而实现未来现金流最大化 。 Uber没有这样的能力 , 营收增速低于亏损增速 , 共享出行补贴难以停止 , 竞争对手数不胜数 , 边界扩张没有突破 。
瑞幸咖啡则展示出了长期主义的气质 。
就亏损而言 , 瑞幸咖啡亏损在放大 , 但营收增长更快 。 2019年一季度 , 净亏损为5.518亿元 , 上年同期净亏损为1.322亿元 , 净亏损额扩大4倍多 。 但瑞幸咖啡2018年一季度收入1300万元 , 2019年一季度营收4.78亿元 , 增长高达35.8倍 。 瑞幸咖啡亏损率在不断下降 , 2018年Q1亏损率是966% , 接下来四个解读分别是966%、283%、201%、138%和110% 。 瑞幸咖啡获客成本在降低 。 2019年3月31日 , 瑞幸咖啡的总用户数为1687万 , 新客获取成本从去年同期的103.5元降低到16.9元 。 盈利并非遥不可及 。
就增长而言 , 瑞幸咖啡的亏损换来了增长 , 还看不到天花板 。 亏损主要是因为门店扩张和补贴获客 , 其高速发展有目共睹 , 18个月开出2370家门店 , 获取1700万用户 , 卖出9000万杯咖啡 , 且各项指标依然还在增长 , 增长天花板还看不到:
1.从城市数量来看 , 瑞幸咖啡才进入28个城市 , 反观星巴克有140+ , 算上下沉市场更可观;
2.从用户群体来看 , 中国用户咖啡习惯还在培养阶段 , 瑞幸的1700万用户才冰山一角;
3.从市场规模来看 , 中国咖啡市场是万亿规模 , 不论是瑞幸还是星巴克面临的都是增量市场 。
就扩张而言 , 瑞幸咖啡的终极目标不只是咖啡 , 而是新零售 。 瑞幸不只是售卖轻食 , 前段时间还在北京和广州上线4款茶饮 , 长期来看咖啡新零售突破传统第三方空间的物理局限 , 与用户建立起长期联系后 , 就可以在互联网平台上不断加载更多产品和服务 , 其终极形态将是一个综合新零售平台 , 咖啡只是子集 , 饮食只是局部 。
亚马逊在连续亏损20年后才实现首次盈利 , 其投资者获得丰厚回报 , 收益率是投资标普500指数的近200倍 , 亚马逊最新市值9201亿美元 , 仅次于微软 , 增幅在美国互联网四巨头FANG中居首 。 瑞幸咖啡不一定会用20年 , 但它们的发展理念 , 亏损的动机和逻辑 , 未来的走向 , 却有相似之处 。
美国知名机构加持 , 成为定心丸 。
上市前期 , 瑞幸咖啡获得1.5亿美元B+轮融资 , 由贝莱德(BlackRock Inc.)领投 , 投后估值29亿美元 , 作为世界顶尖资管公司 , 贝莱德(又称黑岩)是星巴克最大的主动投资者 , 同时是苹果、麦当劳和壳牌等跨国老牌消费巨头的最大单一股东之一 。
瑞幸咖啡招股书披露 , 瑞幸与世界第三大粮食输出商路易达孚公司达成合作 , 将于2019年在中国合资建设运营一家咖啡烘焙工厂 , 路易达孚将在瑞幸咖啡完成IPO后 , 以等同于公开招股价格 , 定向发行的方式购买总额为5000万美元的A类普通股 。
黑岩和路易达孚的投资 , 表明了传统食品行业对瑞幸咖啡的接纳 , 也体现出资本巨头对瑞幸咖啡的认可 , 这相当于是给投资者的定心丸 。
争议中前行 , 但没有致命问题 。
我们来一一看下瑞幸咖啡当前被质疑的理由:
下一个ofo?有悲观者认为 , 瑞幸咖啡是下一个ofo , 对此 , 瑞幸咖啡不得不出面召开发布会回应 , 强调自己不会是下一个ofo , 亏损是“战略性亏损” , 2018年亏损8亿在预期中 。
我的看法:与共享单车需要需要用户押金和充值不同 , 瑞幸咖啡不需要让用户先交钱再享受服务 , 不存在“割韭菜”的模式 。
口味不好?有人认为瑞幸咖啡的口味距离星巴克很远 。
我的看法:理论上来说 , 咖啡口味由咖啡豆和咖啡师共同决定 , 瑞幸咖啡完全可以通过咖啡豆供应链和人员招聘来实现同样的口感 , 它可以做到 。
外卖不新鲜?比如知名科技评论人keso(洪波)老师的看法就是 , “咖啡馆代表品质 , 代表新鲜 , 代表没有经过20分钟的’做旧’ 。 ”
我的看法:从星巴克等传统咖啡纷纷做外卖来看 , 只要有足够好的同城即时配送服务 , 外卖对咖啡新鲜度的影响就十分有限 。 而且外卖影响咖啡口味是伪命题——没有谁会在咖啡制作完后一口喝光 , 在星巴克门店一杯咖啡我们往往也要喝几十分钟甚至个把小时 。 瑞幸咖啡也有门店 , 且密度比星巴克更大 , 在已覆盖城市 , 用户在核心区步行500米可以找到一家 。
配送问题?这确实是个问题 , 有一次我购买瑞幸咖啡遇到泼漏 , 对瑞幸咖啡“粉转路” , 但后来又回归瑞幸咖啡 , 因为在办公室没有更适合的选择 。
我的看法:泼漏问题可通过管理来减少 , 偶尔泼漏导致的体验损失可通过客服来弥补 , 不只是瑞幸 , 任何饮品外卖 , 都有同样的风险 。
忠诚度问题?
我的看法:与Uber现在用补贴来维持司机和乘客资源的平衡不同 , 瑞幸咖啡的补贴是用于培养“不怎么爱喝咖啡”的中国用户的习惯 , 以及从星巴克等成熟品牌手里争夺存量用户 , 习惯培养起来 , 只要口味没有差距 , 瑞幸咖啡的用户就不会流失 。 而且 , 基于新零售和互联网 , 瑞幸可以在年轻人群体建立新品牌 , 再基于服务延展和会员体系打造更强的忠诚度 。
难以形成壁垒?有人认为 , 瑞幸咖啡一旦盈利就会吸引更多对手 , 它没有壁垒 。
我的看法:事实上 , 瑞幸咖啡现在就有不止一个对手 , 包括连咖啡、星巴克和麦咖啡等 。 而且 , 星巴克的壁垒是什么?更多的门店?更好的品牌?更好的口感?更强的会员?这一切 , 都在被瑞幸建立 。 有人说星巴克的壁垒是“更好的价值观” , 我想说:别扯了 。
可见 , 瑞幸咖啡被质疑的问题都是短期的 , 都不算什么致命问题 。
----深度解析“光速”瑞幸:星巴克的对手、亚马逊的影子和争议中前行//----[ http://www.caoding.cn]
不论是瑞幸咖啡 , 还是此前的拼多多、趣头条 , 很多新公司短时间壮大 , 都会引发争议 , 批判优先的媒体视角不难理解 , 但我个人觉得 , 虽然我们需要对新生事物要保持谨慎的观望 , 但也应该要有开放的心态 , 看看人家做得出色的地方 , 去探究人家快速壮大的原因 。 互联网瞬息万变 , 我们只有新事物保持一份好奇心 , 才能跟上时代 。
“学习”是很多从业者们的心态 。 瑞幸咖啡上市后 , 一位饮品创业公司CEO对罗超频道表示:“并没有想到瑞幸竟然这么快!我们最近也在反思是不是我们的打法太保守了” , 一路狂奔的瑞幸咖啡 , 有很多值得餐饮、新零售乃至互联网行业学习的地方 。
快让你变大 , 慢才会让你变得强大 。 IPO对瑞幸咖啡来说只是融资手段 , 不是起点更不是终点 , 瑞幸咖啡最终能走多远、做多大 , 我想只有时间才会给我们答案 , 现在显而易见的好处是:我们的选择正在变多 。
欢迎添加luochaozhuli (备注:进群)分享交流 。
关注BT商业科技(bttimes) , 阅读更多精彩内容 。
推荐阅读



- 百亿富豪遇“麻烦”,相中老牌百货,举牌后遭警示,恐添变数?
- 疫情冲击经济,第一个“破产”的国家出现!今年5次调查自华产品
- 美国用“核试验”来恫吓中国“核裁军”,那是赤裸裸的核讹诈
- “泡芙消极事件”引关注,Curse:大家都不ping人,除非特别恶心
- 云顶日报0516 史上最“短命”套路?炸弹人惨遭热修
- 三国杀:卡牌是否应该“界限突破”?且看这版「界闪电」设计如何
- 这3个星座爱得忠诚,弱水三千只取一瓢,用情至深断绝“暧昧”
- 又一位“埃梅里”,巴黎青训小将崭露头角
- “神童”将加入NBA发展联盟?未来的中国男篮,强敌恐不止日本!
- 江疏影时髦穿搭合辑,好看到犯规,想“红”并不难!你爱上了吗