腾讯金融,暗度陈仓?

----腾讯金融 , 暗度陈仓?//----[ http://www.caoding.cn]
图片来源@视觉中国
文 | 氢媒 , 作者 | Leo刘尊
大象起舞 , 空见其影 。
这是氢媒财经从金融科技的视角读腾讯2018年度财报后的感受 。
财报显示 , 腾讯在报告期内的总营收为3126.94亿元 , 同比上涨32%;净利润为787.19亿元人民币 , 同比上涨10% 。
财报称“2018腾讯总收入同比增长32% , 主要是受金融科技服务、社交及视频广告、数字内容订购及销售的推动” 。
这里 , 金融科技服务排第一 。
当媒体们还在分析游戏收入、社交广告行业时 , 腾讯巨轮已经偷偷换了新引擎——金融科技 。
只是这个新引擎在未来不一定那么给力......
2018年度财报中关于腾讯金融值得玩味的点很多 , 比如叫法就从Q3财报中“支付相关业务”统一成了“金融科技服务” , 并取消了前者的提法;再比如首提“收入增长来源” 。
加上2018年9月 , 腾讯FiT线(腾讯支付基础平台与金融应用线)首次以“腾讯金融科技”的整体形象对外呈现 。 腾讯金融科技的属性更浓了 。
但奇葩的是 , 腾讯的金融科技与云业务仍合并“躲”在“其他业务”板块里 。 而这项收入已超过网络广告 , 占总收入达25% 。

----腾讯金融 , 暗度陈仓?//----[ http://www.caoding.cn]
下份财报真的不考虑将金融科技数据单拎出来吗?
1、金融科技如履薄冰(((1)))
这是2018年度财报中关于金融科技的主要说法 。
需要再次强调的是:金融科技服务已经成为推动腾讯“其他业务”以及总收入的中坚力量 。
上一份Q3财报首提金融科技 , 这次2018年度财报首提金融科技的收入增长来源 。 两次披露金融科技的数据种类都不同 , 且说法含糊 。
可见 , 虽然营收给力 , 但腾讯金融科技依然犹抱琵琶 。
腾讯金融科技恰似躲在企鹅身后快速成长的大象——它终究藏不住 , 迟早要站到台前起舞 。 现在我们暂且能看到这头大象的身影 。
概况起来 , 腾讯金融科技赚的就是三种费:手续费、通道费、服务费 。 这与京东金融(后改名京东数科)非常相似 。
京东数科的逻辑 , 是去资产化 , 由“做金融”全面转向“做技术” 。 用京东数科CEO陈生强的话说是:由金融机构直接去做资产、资金以及用户运营 , 京东金融本身不再持有这些资产 , 转型为科技输出的角色 , 业务形态由B2C转变为B2B2C 。
这其实是整个Fintech行业的一大趋势 。
除了腾讯与京东外 , 行业龙头蚂蚁金服其实也在向“做技术”转型 。 此前有媒体报道称 , 蚂蚁金服未来重心将由支付及消费金融转向技术服务 , 并给出数项数据——目标是技术服务占收入比重由去年的34%升至65%;来自金融服务的收入预计将从11%下降到6% , 支付收入将从2017年的54%下降到28% 。 蚂蚁金服在最近的一次融资中 , 估值已经高达1500亿美元 , 高估值的关键支撑正来自于技术实力 。
从目前的收入增长来源的构成来看 , 所谓的腾讯金融科技更偏向“腾讯数科” 。
有意思的是 , 腾讯金融版图横跨第三方支付、保险、证券、银行、基金、征信、小贷等领域 , 牌照种类丰富程度超过所有竞争对手 , 是名副其实的金融帝国 。 理论上来说它可以同时脚踏“做金融”和“做技术”两条船 。
然而 , 众所周知金融是强监管行业 , 加之腾讯已从游戏行业中用生命体验过“强监管”三个字的威力 , 腾讯金融科技偏科“做技术”是相对稳妥甚至保守的 。
或者说 , 腾讯金融科技如履薄冰 。
2、重金押宝利润可观
虽然稳妥 , 但“做技术”也是有代价的 , 一方面它没有“做金融”那样的暴利 , 另一方面我们也从2018年度财报中看到 , “做技术”的成本并不低 。
2018年度财报显示 , 集团总体收入成本同比增长41%至人民币1706亿元 。 该项增长主要反映较高的内容成本、金融科技服务相关成本以及渠道成本 。
近年来内容成本(如版权价格)是众所周知的天价 , 但“金融科技服务相关成本”竟然排在它之后位列第二 。 此外 , 表现在“收入成本同比增长”这一项上 , 也是“其他业务”的增长率最高(见下文) 。
可见腾讯金融这一年砸下了重金 。
重金之下 , 必有回响 。 一整年下来 , “其他业务”收入增长基本能维持70%以上的增长 。
2018年腾讯云服务总收入是91亿 。 拿“其他业务”779亿的总收入减去这个数 , 可得这一年来腾讯的金融科技业务累计营收约为688亿元(含别的收入 , 有误差) 。

----腾讯金融 , 暗度陈仓?//----[ http://www.caoding.cn]
利润率方面 , 腾讯今年一直将“其他业务”的收入成本控制得很好 , “收入成本占分部收入”这一项Q1至Q4一直在75%—77%之间 , 全年下来是76% 。

----腾讯金融 , 暗度陈仓?//----[ http://www.caoding.cn]
这意味着“其他业务”利润率是三项业务中最低的——平均只有24%左右 。

----腾讯金融 , 暗度陈仓?//----[ http://www.caoding.cn]
假设腾讯的金融科技业务也有24%左右的利润率 , 那么 , 用刚刚算出的688亿的金融科技业务累计营收与之相乘 , 可得其利润大致约为165亿 。
粗略对比蚂蚁金服2018财年的税前利润——91.84亿元 , 以及京东数科2018年刚实现“全年盈利” , 腾讯的金融科技业务算交出了优异的成绩单(当然 , 大家业务形态与战略差距较大 , 如此对比不严谨) 。
3、支付之争略逊一筹
支付业务 , 是腾讯金融科技业务的基础 。 用财报中的话说“支付是公司关键基础设施平台之一” 。
然而 , 支付行业 , 尤其是线下场景的争夺战 , 腾讯始终略逊于阿里 。
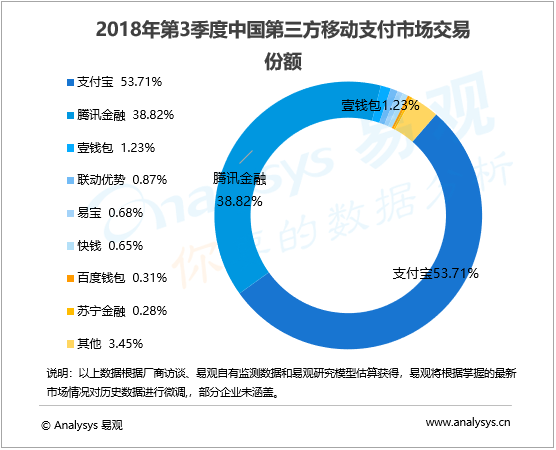
氢媒财经翻查了易观数据关于2018年前三季度移动支付报告发现 ,
Q1时 , 支付宝、腾讯金融的市场份额分别为44%和31%;
Q2时这个比例变成了44%、30%;
Q3时是53%和38% 。
----腾讯金融 , 暗度陈仓?//----[ http://www.caoding.cn]
可见 , 支付宝总是“将微信支付压在身下” 。
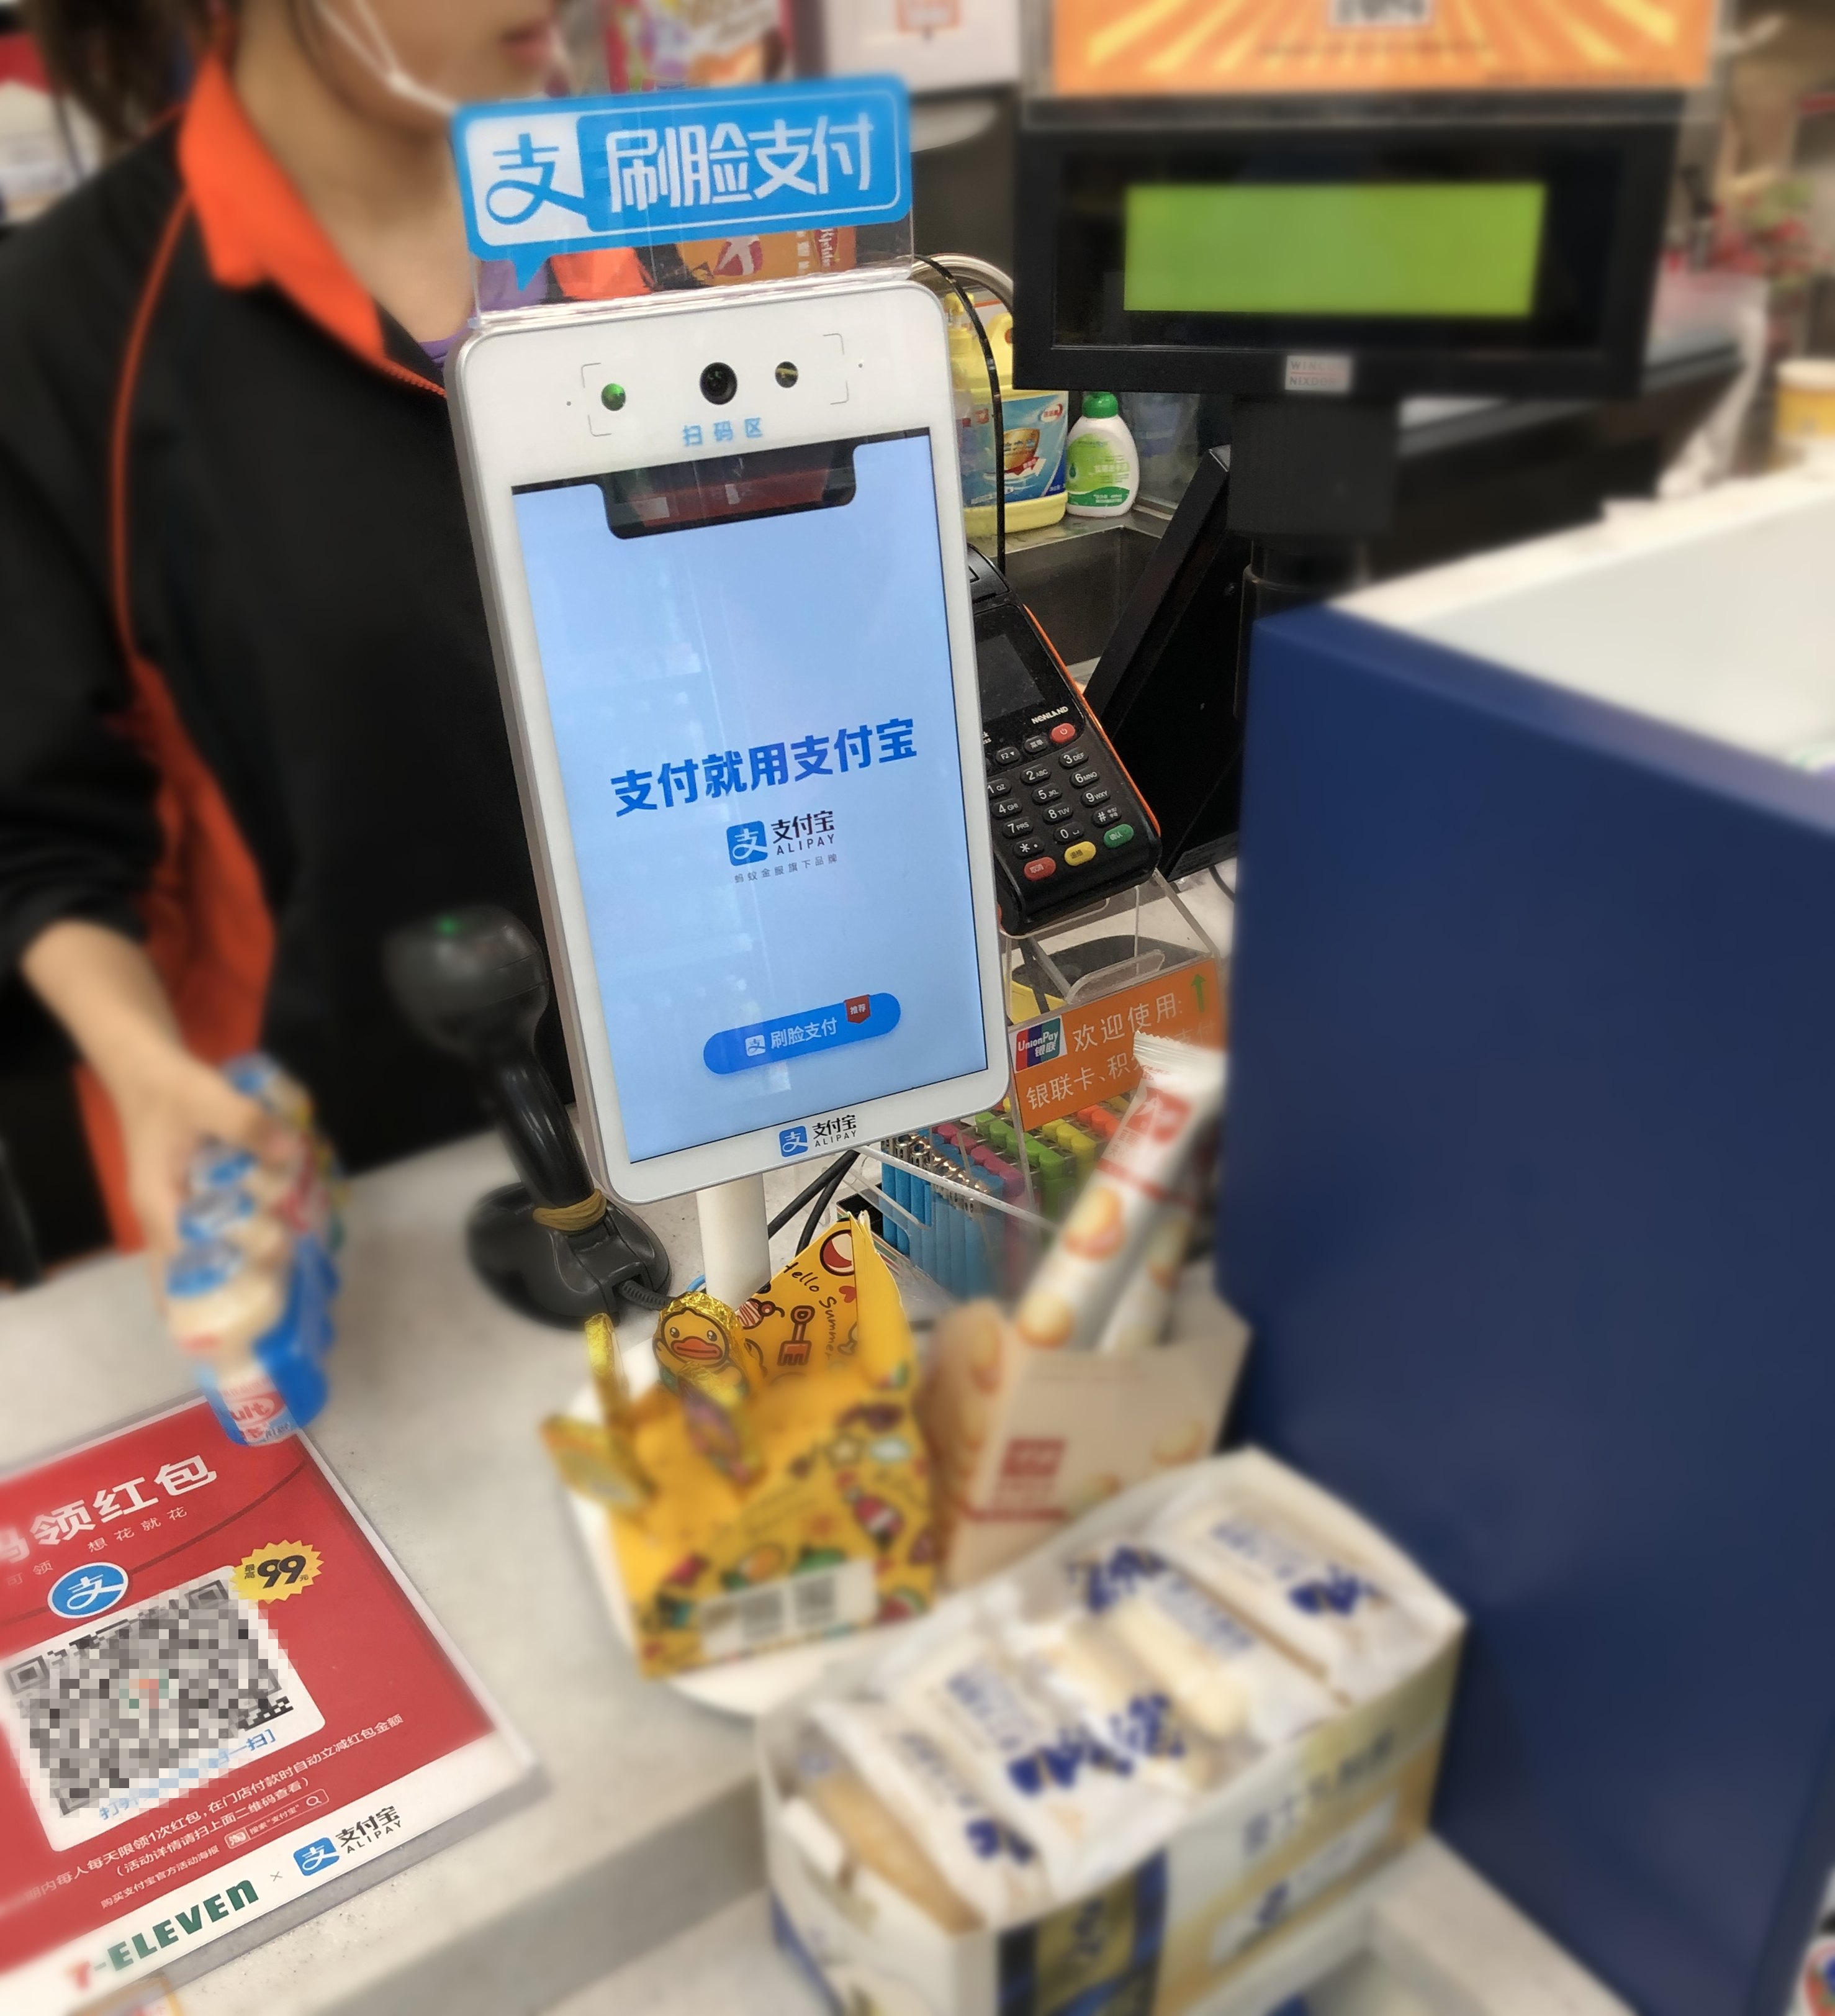
氢媒财经在深圳市福田区的一家711内发现 , 扫码付款设备上多处贴着支付宝广告——尽管该设备同时也支持微信支付 。
----腾讯金融 , 暗度陈仓?//----[ http://www.caoding.cn]
此前也有接近腾讯FiT的人士告诉氢媒财经 , 在线下支付场景上 , 腾讯推广的力度和能力确实不如阿里 。
除了支付业务仍需持续加码以外 , 腾讯还有一个头大的难题——单笔支付金额太小 。
微信的基因是社交+游戏 , 而支付宝的则是电商+金融 , 这就决定了微信上的支付多是小额、高频的 , 定位是“零钱口袋” , 用户一般不会存储较多现金;而支付宝面对的场景则是大额、低频的 , 自然会被看作是钱包或私人银行 。
由于单笔支付金额小 , 腾讯在C端金融服务上本就不占优 。
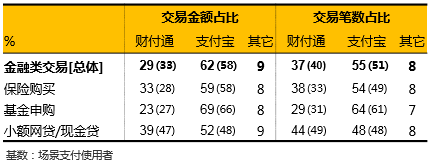
全球知名市场研究集团益普索去年11月的一项调查显示 , 支付宝在金融支付领域仍然具有明显优势 , 交易金额和笔数占比分别为62%和55% , 财付通分别为29%和37%;而且 , 与2018年5月调查相比 , 支付宝的领先优势似还有所扩大 。
----腾讯金融 , 暗度陈仓?//----[ http://www.caoding.cn]
AT的目前的打法是:支付宝通过争夺线下支付场景向高频迈进 , 腾讯通过扩大金融业务范围等方式向高额度迈进 。 大家都力争补齐短板 。
然而难度是天壤之别的 。 前面提到 , 支付宝在线下支付战中总是“压微信支付打” , 可见其“阳谋”进展顺利 。 那么腾讯这边呢?
2018年度财报说法较为含糊 , 如“微众银行亦将贷款业务延伸到企业 , 以微业贷服务小型及微型企业客户 。 ”没有具体可衡量的数据 。
当然 , 掘金B端金融 , 腾讯才刚刚起步 。
4、B端掘金困境重重
在腾讯二季报中 , 腾讯总裁刘炽平明确提到国家政策调整使得支付业务本身开始面临收入来源压力 。 这数十亿的收入从哪里补 , 目标指向对企业和商户的金融服务 。
可见 , 在C端有巨大流量优势的腾讯 , 下一步需要在B端掘金金融 。
然而 , 第一 , 在转型成为金融行业的服务商后 , B端的场景和数据去哪找?是巨大难题 。
“重赋能 , 轻控制”是腾讯自3Q大战以来对外的主要思路 。 这之后 , 占据交易场景的京东、美团、唯品会都已经自建了金融 , 拼多多自建金融也只是时间问题 。 这就导致 , 它们所拥有的场景、所沉淀的数据无法被腾讯所用 。
第二 , B端的场景和数据这一难题遭遇腾讯内部数据墙、部门墙的时候 , 可谓“难上加难” 。
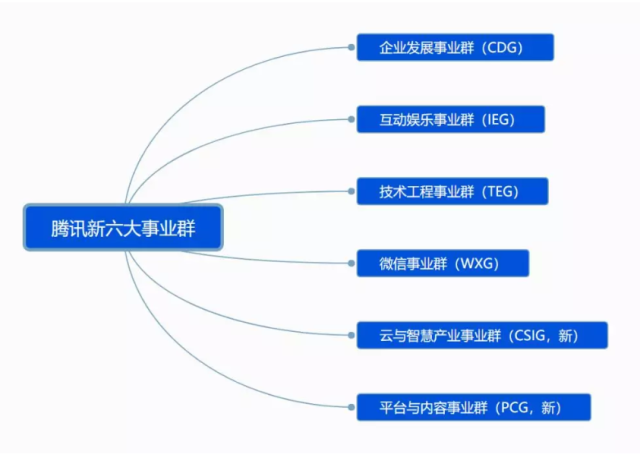
就目前来看 , 更接近B端金融企业的当属“云与智慧产业事业群(CSIG)” , 它在数据的深度上更具优势 。 2018财报中称“(腾讯云)进一步扩大了在金融及零售等其他重要行业的业务 。 我们是中行、建行及招行等头部银行的首选合作伙伴 。 大部分的头部互联网金融和保险公司是我们的客户 。 ”
----腾讯金融 , 暗度陈仓?//----[ http://www.caoding.cn]
腾讯云拥有金融业务支撑平台 , 能解决金融机构数字化转型中关键技术自主可控问题 。 这一平台主要面大银行等金融机构 。 比如 , 腾讯云先后与 ISV、容联等企业云领域的先行者合作 , 目的就是为了触及更多B端客户 , 包括金融机构 。
然而在广度方面 , 腾讯做金融TO B的优势以及抓手——微信支付 , 却在微信事业群WXG 。 FIT官网显示 , 微信支付与QQ支付两大支付平台已连接200多家金融机构 , 与70多万家商户合作 。
这其中数据墙、部门墙就是需要解决的难题 。 以征信为例 , CSIG更有机会接触金融场景、获得金融数据 , 但WXG则在线下中小企业(如便利店)的数据累积以及个人征信方面走得更远 。 双方能否在组织框架调整之后的2019年实现优势互补 , 仍有待观察 。
要知道 , 过去几年 , 腾讯金融云方面的客户发展了超过6000家 , 分别来自不同的团队 , 存在不少业务部门“打架”的情况 。 这是前车之鉴 。
5、总结:企鹅转身 , 与象共舞
忘了游戏和社交吧 , 腾讯金融科技才是2019乃至未来十年腾讯投资者应该关注的新增长点 。
从腾讯的视角出发 , 科技金融一直如履薄冰 , 小心翼翼 , 表现得已经无可挑剔了;
但客观而言 , 腾讯在科技金融上仍有诸多“基因缺陷”和艰难险阻 。
企鹅转身 , 与象共舞 。 最大的阻碍 , 可能还在于企鹅自身 。 (本文首发钛媒体)
更多精彩内容 , 关注钛媒体微信号(ID:taimeiti) , 或者下载钛媒体App
推荐阅读
- 王者荣耀,和平精英人脸识别技术到来,腾讯游戏将落实防沉迷新规
- 腾讯落实防沉迷,孩子还会有新的花招吗,游戏行业应严管
- 上海金融监管局局长:科创板应为迎接优秀中概股科技企业回归做好准备
- “宅经济”下的腾讯游戏,PC放缓、移动“补位”
- 【总结】各类互联网金融项目,分别有哪些陷阱?
- 魔幻拼多多:收入和亏损均超预期,投资人依然追捧
- 网易首款赛车游戏剑指腾讯QQ飞车?是否有望登上竞速游戏王座?
- 产业园区变景区?海珠区探索金融赋能文化产业园区、景区
- 国际货币金融机构官方论坛成立数字货币研究所
- 大盘连跌三天!家电股却迎来生机?