
“单核”美团:亏损持续,to B承压,摩拜单车或成烫手山芋 | 风眼观察
----“单核”美团:亏损持续 , to B承压 , 摩拜单车或成烫手山芋 | 风眼观察//----[ http://www.caoding.cn]
出品 《风眼》 深度报道组 凤凰网科技 凤凰新闻客户端
作者 孙洪 编辑 于浩
美团点评解禁期临近 , 最新财报的表现对于它来说无疑是至关重要 。
----“单核”美团:亏损持续 , to B承压 , 摩拜单车或成烫手山芋 | 风眼观察//----[ http://www.caoding.cn]
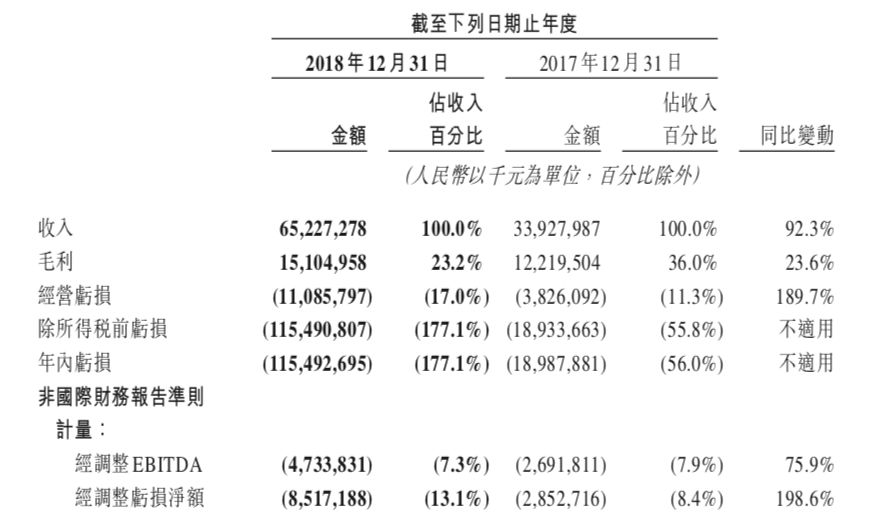
3月11日 , 美团发布了2018年第四季度及全年未经审计财报 。 财报显示 , 美团点评2018年第四季度收入为198.03亿元 , 毛利为44.81亿元 , 经营亏损为37.35亿元;全年收入为652.27亿元 , 毛利为151.04亿元 , 经营亏损为110.86亿元 。
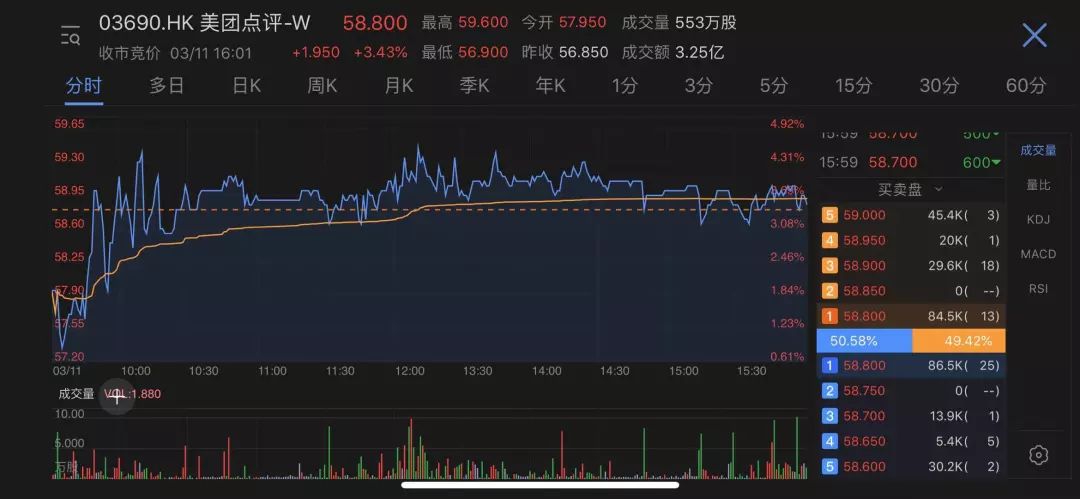
与此同时 , 受到财报预期的利好影响 , 美团点评今日股价结束了连日的下滑 , 盘中涨幅一度达到4% , 再次回到59元以上 。 截止11日下午16点收盘 , 美团点评股价报收58.8元 , 涨幅为3.43% 。 在随后的盘后竞价中 , 又有小幅增长 。
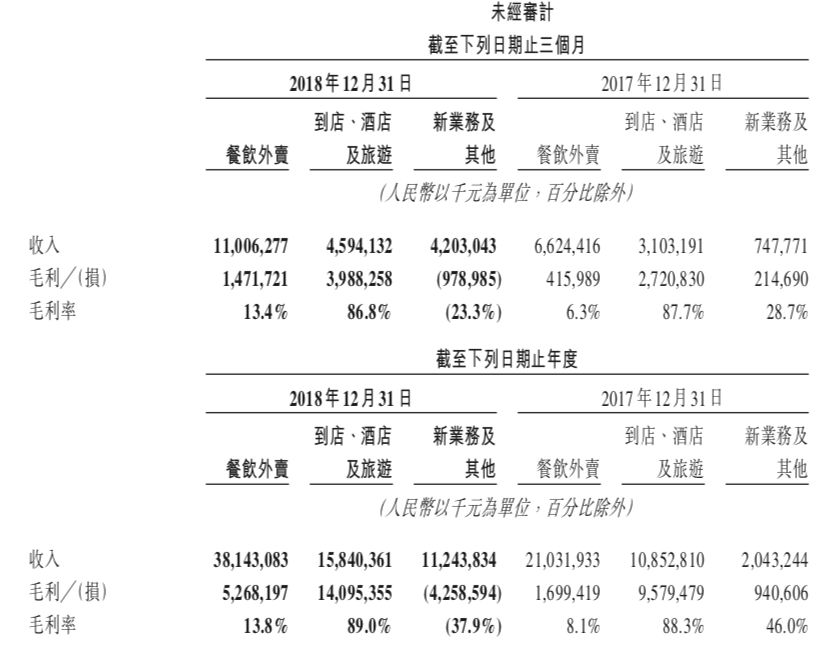
在最新的财报中最抢眼的仍是外卖数据 , 外卖业务的表现仍旧抢眼 。 其中 , 2018年全年外卖收入达到381亿元 , 占总收入比例约大六成 。 而这一点就揭示了美团点评仍旧“单核”的现状 。
此外 , 亏损的持续扩大 , 以及新业务增长同时无法回避的外部压力 , 都给美团带来更多考验 。
外卖仍是核心 , 亏损持续扩大
作为国内互联网领域的明星公司 , 美团点评一直是外界关注的焦点 , 自从2018年9月20日上市后 , 它的动态更是受到外界关心 。
对于上市后的美团点评 , 财报数据则是检验其各项业务发展情况和公司前景的最直接方式 。
----“单核”美团:亏损持续 , to B承压 , 摩拜单车或成烫手山芋 | 风眼观察//----[ http://www.caoding.cn]
最新财报数据显示 , 2018年第四季度美团点评营收为198.03亿元 , 高于市场预估的193.9亿元 , 同比增长89%;经调整亏损净额18.62亿元 , 上年同期经调整亏损净额为13.85亿元 。 全年财报数据显示 , 2018年总营收为652亿元 , 同比增92.3% , 经调整的亏损净额为85.2亿元 。
其中 , 外卖数据为收入381.4亿元 , 同比增长81.4% , 占总收入超过58%;餐饮外卖交易笔数从2017年的40.9亿笔增至2018年的63.9亿笔 , 增长56.3%;2018年日均餐饮外卖交易笔数1750万笔 。 从财报数据可以得知 , 外卖业务仍然是美团点评的业务核心 。
对于美团点评严重依赖外卖业务表现的情况 , 行业内人士也有不同看法 。 随着外卖业务的持续增长 , 汇丰环球今日对美团点评业务做了分析 , 认为其业务仍保持健康增长 , 将维持买入评级 , 目标价74元 。
也有证券研究机构对凤凰网科技(id:ifeng_tech)表示 , 2019年外卖大盘的增速很可能将呈现放缓趋势 , 行业竞争也将进一步升级 , 势必会影响美团外卖业务的份额及表现 。
不过 , 不容忽视的是另一组关键数据 , 2018年第四季度亏损净额为18.62亿元 , 同比增长34.4%;全年亏损净额为85.17亿 , 去年为28.53亿 , 同比增长198.6% 。 根据财报披露信息可以知道的是 , 亏损主要是由于持续扩大的销售营销成本、研发开支和行政开支 。
也可以说 , 亏损增加与卖业务补贴率提升、to B业务投入高等有直接关系 。 有相关电商行业内分析人士认为 , 扩展to B业务势必会增加前期的投入 , 因此也将带来一定的持续性亏损 。
新业务增长迅速 , 同时承压增重
在2018年10月底的组织架构调整中 , 美团点评决意战略聚焦Food+platform , 以吃为中心 , 组建用户平台 , 到店、到家事业群 , 新业务快驴事业部、小象事业部 , 成立LBS平台 。 从战略调整中可以看出美团点评重押B端业务的决心 , 也就是说 , 以B为核心的新业务成了美团业务的又一重中之重 。
----“单核”美团:亏损持续 , to B承压 , 摩拜单车或成烫手山芋 | 风眼观察//----[ http://www.caoding.cn]
据了解 , 美团新业务收入在餐厅管理系统和快驴供应链平台解决方案双引擎的带动下保持高速增长 。 其中 , 快驴进货目前已覆盖全国21个省 , 38座城市 , 350个区县 , 年活跃商户数约45万 。 具体来看 , 截至2018年10月 , 快驴业务单月销售额破4亿 , 对应每商家月度经常性收入(MRR)约890元 。
在最新的财报中 , 可以看到快驴等新业务增长迅速 , 对GTV(交易金额)和收入端贡献显著 。 财报显示 , 美团点评新业务及其他实现收入112.4亿元 , 较2017年的20.4亿元增长450.3% 。
与此同时 , 快驴的快速增长也会带来投入压力 。 但平台业务推广的前期投入较大 , 因此其收入端高速增长的同时也伴随着成本的大幅增加 。 可以看到 , 2018年新业务及其他分部的毛利率为负37.9% , 而2017年则为正46% 。 究其原因 , 是投入比重加大 。
不仅如此 , 新业务与美团的核心外卖也是环环相扣 , 美团点评也是深谙其中的关系 。 因此 , 在2019年1月的2019美团外卖产业大会上 , 美团点评宣布投入110亿元人民币用于支持商家 。 足以见美团对B端业务的重视 。
据一位证券行业人士对凤凰网科技(id:ifeng_tech)分析认为 , B端激烈的同业竞争仍然是美团点评面临的主要风险因素 , 而且互联网行业技术、模式、用户等各个方面均存在被颠覆的可能 。
也就是说 , to B业务具有长期发展空间 , 但不能回避的是美团点评需要面对严酷的外部竞争 。
一方面 , 在商家端的竞争上 , 美团与阿里巴巴本地生活服务口碑的竞争态势进一步升级 。 2019年1月6日 , 阿里本地生活服务公司总裁王磊宣布 , 将实行暖冬计划 , 大幅降低商家费率 。 当月美团也宣布了110亿计划 。 平台间针对商家的争夺 , 已经接近赤膊 。
另一方面 , 供应链平台快驴也在承受着来自阿里的阻击 。 就在快驴的增长逐渐刷新美团财报该项业务数据的时候 , 饿了么也决定重启其供应链平台“有菜” , 准备向餐馆推广该生鲜供应链平台 , 应对快驴的增长 。
此外 , 此前入局的宋小菜、美菜以及社区团购等方面 , 也都在这块生鲜供应链的蛋糕前卡住位置 。 上述行业内分析人士认为 , 在C端红利渐少 , 争夺战的焦点也将转向B端的商家 , 针对商家的各项服务业务将是平台间的新战场 。
LBS平台“新宠” , 或已成烫手山芋
----“单核”美团:亏损持续 , to B承压 , 摩拜单车或成烫手山芋 | 风眼观察//----[ http://www.caoding.cn]
同样 , 在上一次组织架构调整后 , 美团点评成立了围绕LBS服务、网约车、大交通、无人配送等开展的LBS平台 。 而以吃喝玩乐为核心的美团点评 , 一直将LBS作为业务闭环的重要组成 , 由王慧文亲自负责这一平台 , 就可以窥见美团点评对该业务的重视程度 。
无人配送与美团点评的高结合度 , 更容易让外界理解它的作用和价值 。 网约车、大交通的存在 , 更像是王兴曾经不止一次提过的“有限和无限游戏” , “有限游戏在边界内玩 , 无限游戏却是在和边界 , 也就是和“规则”玩 , 探索改变边界本身 。 ”
王兴的想法对美团点评的业务开展和组织架构有着极大的影响 。 美团点评联合创始人、高级副总裁王慧文曾经在接受采访时透露 , 美团每年都在匹配公司大战略的基础上 , 随时试水很多新的业务 。
试点新业务的逻辑 , 跑得通就跑 , 跑不通就及时刹车 。 因此 , 我们可以看到被公开过的松鼠便利店和共享充电宝等项目 , 都是在风口期上马 , 但一段时间后跑不通便立刻终止 。
出行对于美团点评的意义则名下不同 , 是围绕其核心业务进行边界探索的一个重点业务 , 一方面是网约车 , 另一方面是共享单车 。 据凤凰网科技了解 , 美团点评目前已在上海、南京、郑州等三个城市上线打车业务 , 并且先后获得了北京、杭州、温州、成都及福州等地的网约车资格证 。 这一举动 , 虽然将长期处于投入状态 , 且暂时不会大规模扩张 , 但仍然让王兴的老朋友滴滴创始人程维感到一丝压力 。
反观共享单车项目 , 却并没有给美团点评带来预期的收效 。 当初 , 美团点评斥资28亿美元收购摩拜单车 , 后续进行了一系列融合动作 , 在2019年1月23日正式更名美团单车 , 而美团APP也将成为唯一入口 。
按照美团点评的预期 , 摩拜单车可以与平台战略结合 。 王慧文认为 , “美团点评不是从出行角度看摩拜单车 , 而是从平台角度 , 摩拜单车最好方式是和大平台结合 。 ”不可否认 , 共享单车的用户需求的确可以帮助平台获取用户 , 但单车的状态也是一个重要因素 。
根据美团招股书披露 , 摩拜截至2018年4月30日数据 , 共有4810万名活跃单车用户及710万辆单车;当月 , 摩拜拥有2.6亿次骑行 , 每次收入0.56元 , 总收入1.47亿元 , 折旧3.96亿元 , 经营成本1.58亿元 , 总亏损4.07亿元 。
从数据上可以看出 , 摩拜的亏损主要在于折旧 , 这也是对美团财务报表影响比较大的一块 。 不过 , 王慧文曾说 , 摩拜实际对美团的现金流影响较小 , 投资人很明白 。
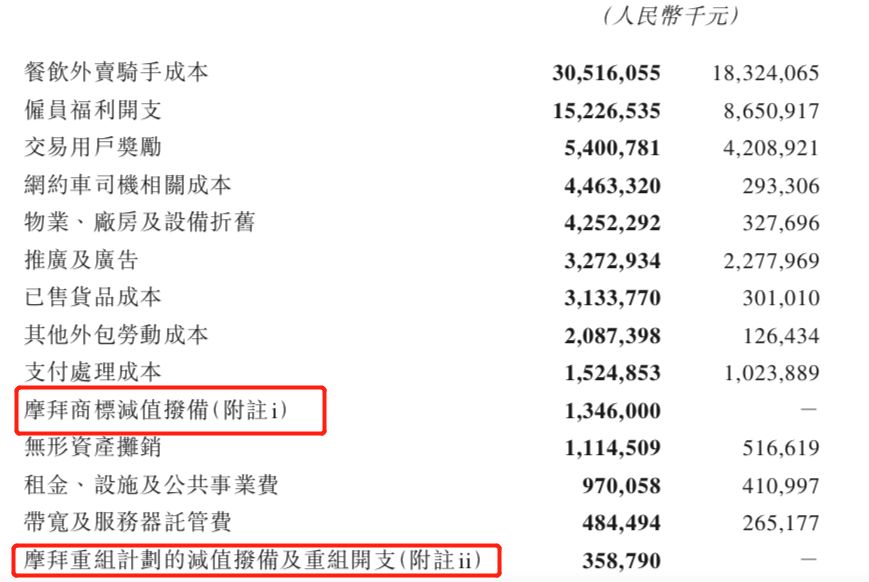
在本次披露的财报中 , 虽然弱化了摩拜的体现 , 但仍然可以看到 , 美团为整合摩拜单车所付出的巨额成本 。
虽然 , 摩拜的亏损主要在折旧 , 但如今的摩拜单车折旧比例越来越大 。 日前 , 四川媒体报道称 , 近万辆共享单车霸占农田近3个月 , 美团方面回应称系检修维护 。 然而 , 这只是大量摩拜单车被闲置的一个表现 。
众所周知 , 共享单车的价值在于规模使用 。 美团收购摩拜单车的原因 , 也与用户拉新和粘性有很大关联 。 但如今的摩拜在这方面给美团提供的价值 , 也可能需要重新估量 。
不仅如此 , 外媒报道摩拜单车正在关闭所有的国际业务 , 将重点放在中国国内市场 。 消息称 , 摩拜裁掉了亚太市场运营团队 , 并将在亚洲以外地区进行更多裁员 , 其中可能包括欧洲和美国 。
摩拜方面回应称 , “目前我们正在寻求优化摩拜国际业务 。 近期将关闭亚洲部分国家业务;同时将继续评估其他国家和地区业务 , 不符合运营效率目标的业务将陆续关闭或通过战略合作优化运营 。 ”而这一说法 , 也就相当于宣告摩拜海外业务的折戟 。
如今的美团 , 仍旧统治着国内外卖市场 , 而其重点押注B端业务的转向举措 , 也正在收到良好的反馈 。 不过 , 本地生活服务所具有的特性 , 决定了这一领域无论在C端还是B端 , 都可能存在被颠覆的风险 。 可以说 , 即便美团在外卖、B端等业务上领先 , 也仍要保持竞争警惕 。
想看深度报道 , 请微信搜索“iFeng科技” 。
更多一手新闻 , 欢迎下载凤凰新闻客户端订阅凤凰网科技 。
推荐阅读





- 百亿富豪遇“麻烦”,相中老牌百货,举牌后遭警示,恐添变数?
- 疫情冲击经济,第一个“破产”的国家出现!今年5次调查自华产品
- 美国用“核试验”来恫吓中国“核裁军”,那是赤裸裸的核讹诈
- “泡芙消极事件”引关注,Curse:大家都不ping人,除非特别恶心
- 云顶日报0516 史上最“短命”套路?炸弹人惨遭热修
- 三国杀:卡牌是否应该“界限突破”?且看这版「界闪电」设计如何
- 这3个星座爱得忠诚,弱水三千只取一瓢,用情至深断绝“暧昧”
- 又一位“埃梅里”,巴黎青训小将崭露头角
- “神童”将加入NBA发展联盟?未来的中国男篮,强敌恐不止日本!
- 江疏影时髦穿搭合辑,好看到犯规,想“红”并不难!你爱上了吗