
著名分析师Ben Thompson:成就巨头的,也将会束缚它们
编者按:为什么亚马逊收购了全食超市还是很难在这一领域超过沃尔玛?为什么微软投入了大量的资金和资源进入消费者服务 , 还是折戟而归?为甚谷歌总是无法在搜索之外建立强大的业务?近日 , 著名分析师Ben Thompson在博客上发表了一篇文章指出 , 这背后不仅仅是技术和资源投入的问题 , 还在于价值链的整合问题 , 这些巨头公司原来对价值链的整合 , 约束了它们在其他领域的扩张 。 原题为“The Value Chain Constraint” 。

----著名分析师Ben Thompson:成就巨头的 , 也将会束缚它们//----[ http://www.caoding.cn]
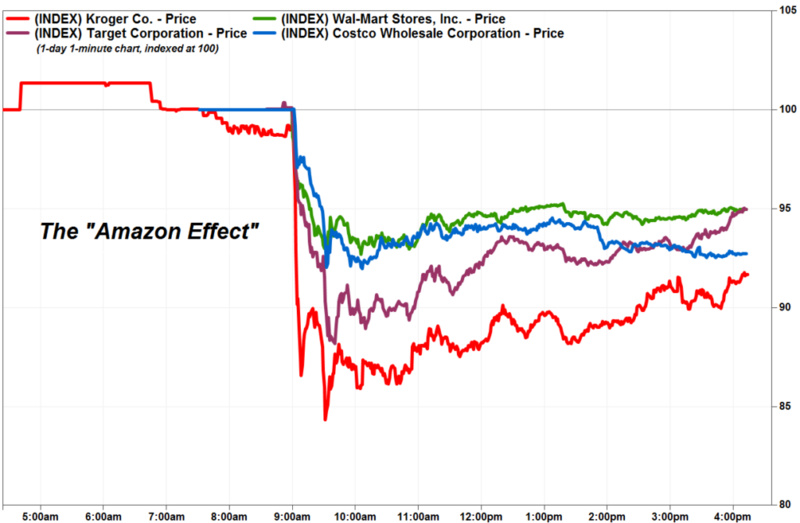
2017年6月16日 , 就在亚马逊宣布以137亿美元收购全食超市几分钟后 , 各大食品百货公司的股价纷纷大跌;MarketWatch报道称:
周五 , 当投资者听到 , 亚马逊通过收购全食超市进入他们所在的领域的消息时 , 各大食品百货公司的股价遭到了意想不到的打击 。
亚马逊宣布以137亿美元现金收购全食后 , Kroger股价下跌9.2% , Costco的股价下跌7.2 % , Target的股价下跌5.2 % , 沃尔玛的股价下跌4.6%......
----著名分析师Ben Thompson:成就巨头的 , 也将会束缚它们//----[ http://www.caoding.cn]
亚马逊收购全食超市时 , 各大百货超市公司的股价
Bankrate.com的高级经济分析师马克·哈姆里克(Mark Hamrick)表示 , 亚马逊在传统零售领域的技术创新 , 对整个行业来说是一场“地震” , 亚马逊推出的实体亚马逊书店可能就暗示了这一点 。
“我们只能想象 , 亚马逊将给消费者的购买体验带来技术创新 , ”哈姆里克说 。
这就是为什么 , 我觉得沃尔玛最近的发展状况如此有趣:无论是在去年还是未来 , 这家公司都将食品杂货列为其电子商务业务的最大驱动力 。 沃尔玛计划将食品杂货提货点扩大到另外1000家门店 , 正如沃尔玛首席执行官道格·麦克米伦( Doug McMillon )在公司的财报电话中所说:
我们努力让已经很忙碌的家庭过得更轻松 , 我们为他们提供便利 , 节省他们的金钱和时间 。 我们战略的一部分 , 是利用我们现有的优势 。
比如 , 在美国90%人口所在地 , 10英里范围就会有一家商店 , 提供新鲜和易腐食品在内的各种各样的商品 。
与此同时 , 亚马逊似乎正在苦苦挣扎 。 以下内容来自彭博社的报道:
瑞银(UBS)分析师周三发布的年度消费者调查结果显示 , 与2017年相比 , 2018年亚马逊Prime会员每月至少购物一次的人数有所下降 。
分析师在给投资者的一份报告中写道 , 考虑到亚马逊在全食超市的投资和两小时送货服务Prime Now的扩张 , 这一下降趋势令人惊讶 。
研究公司Brick Meets Click的另一项研究发现 , 使用实体零售商提供的杂货配送和提货服务的家庭 , 每月的花费约200美元 , 与每月花费74美元、在亚马逊杂货店购物的家庭相比 , 他们下单更频繁 。
那么 , 亚马逊的技术创新体现在哪里呢?
百货商店的护城河
我之前写过几篇次关于保护有吸引力的利润的文章 , 最值得注意的是关于Netflix、Facebook和BuzzFeed , 以及地产服务网站Zillow 。
用通用的术语来说 , 价值链中的利润 , 会流向能够成功整合价值链中不同组成部分的公司;而价值链的其他部分 , 随后模块化 , 并被推向竞争之中 。
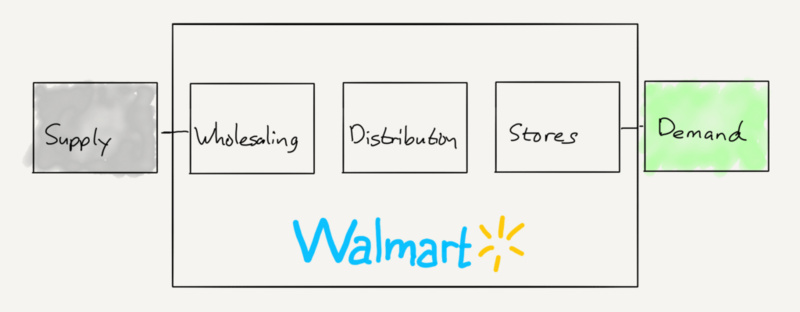
例如 , 沃尔玛的传统价值链是这样的:
----著名分析师Ben Thompson:成就巨头的 , 也将会束缚它们//----[ http://www.caoding.cn]
沃尔玛的价值链
沃尔玛能够将批发采购与不断扩张的门店网络整合在一起;消费者在亚马逊的购买力超过供应商在价值链中的力量 , 沃尔玛就能骨够为消费者提供一条可持续降低价格的护城河了 。
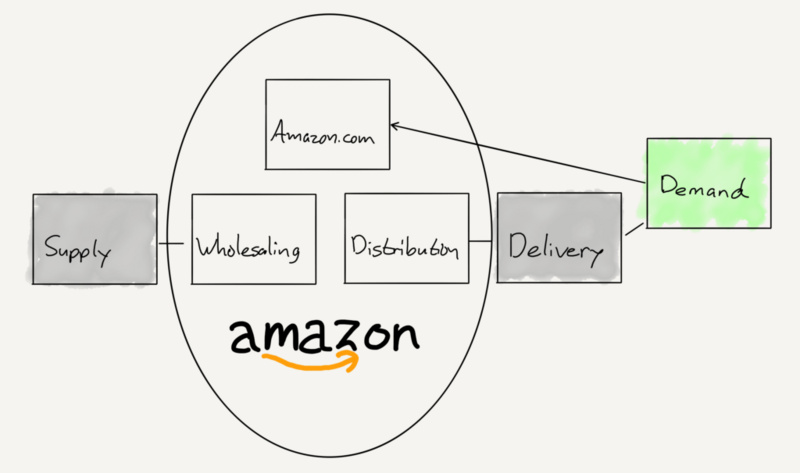
不过 , 得益于技术创新(特别是互联网) , 亚马逊能够在传统的价值链中 , 建立一种不同的整合模式:
----著名分析师Ben Thompson:成就巨头的 , 也将会束缚它们//----[ http://www.caoding.cn]
亚马逊的价值链
亚马逊与亚马逊的购物网站整合了批发采购和配送中心 , 依靠模块化的配送服务进行配送; 这提供了一条更好的护城河 , 至少在开始阶段 , 商品的价格会更低 。
而且有了Prime服务之后 , 消费者购物会更加便利 , 至少对于那些不易腐烂的商品是这样的 。
多年来 , 沃尔玛一直致力于应对亚马逊带来的威胁;正如我2016年在沃尔玛和多渠道陷阱一文中解释的那样 , 问题在于 , 围绕着门店进行整合 , 与亚马逊所提供的多样化选择和便利不太对路 。
亚马逊需要建立一个与自身本来的价值链不同的整合方式 , 尽管亚马逊正在进一步整合物流体系 , 增加第三方市场来扩大选择范围 , 并向后整合到自己的品牌中 。
其结果是 , 亚马逊在电子商务领域的份额约为50% , 而沃尔玛的份额不到5% 。
然而 , 这正是食品百货领域值得研究的原因:正如我在亚马逊收购全食超市时解释的那样 , 易腐商品并不适合亚马逊的价值链 , 给消费者提供更好的购物选择有回报递减性 。
在一个单独的SKU中 , 每个物品的质量是不同的 , 而且最重要的是 , 物品的质量会随着时间和运输而降低 。 换句话说 , 他们非常适合超市门店 , 而不是配送中心 。
从这个角度来看 , 亚马逊收购全食超市 , 是为了为其杂货配送业务争取最佳客户 , 这将能够有效地存储和销售不适合亚马逊传统电子商务模式的易腐商品 。
很明显 , 这一战略可能会成功 , 但只有在亚马逊建立了一套全新的价值链整合方式的情况下 , 这一战略看起来会很像沃尔玛的 , 亚马逊显然正在从沃尔玛的巨大领先优势中借鉴经验 。
换句话说 , 重要的不是“技术创新”;而是价值链和整合点 , 这是一家公司实现可持续差异化的基础; 如果偏离得太远 , 就连最令人恐惧的公司也会陷入困境 。
谷歌云的挣扎
想想谷歌吧 , 它比任何其他的公司都更依赖于“技术创新” 。
这之所以成为可能 , 是因为这家公司的核心产品是互联网搜索 , 它进入了一个无需任何整合的价值链 。
在供应方面 , 有无数的网站 , 甚至有更多的个人网页 , 呈指数增长 , 在需求方面 , 同样也有越来越多的互联网用户在寻找特定的内容 。
最重要的是 , 所有的供应都很容易获得 , 只需谷歌链接到它就行了 。 而且所有的需求都是可捕获的 , 只需要用户在谷歌的网站上输入内容就行了 。
这意味着最好的搜索引擎 , 我说的最好 , 是指表现最好的搜索引擎 , 自然而然就可以获胜 , 结果就是如此 。
谷歌比竞争对手做得更好 , 因为它专注于理解链接 , 也就是网络的结构 , 而不仅仅是页面 , 所以它比竞争对手有了很大的优势 , 消费者就蜂拥而至了 。
这引发了我在聚合理论中描述的“积极循环”:拥有需求让谷歌在供应上拥有越来越大的权力 , 按照搜索引擎的情况 , 这会让供应商去优化它们的网页 , 然后通过将内容直接传送到谷歌的搜索框、AMP程序等 。 所有这些都增加了用户需求 , 进而产生了一个良性循环 。
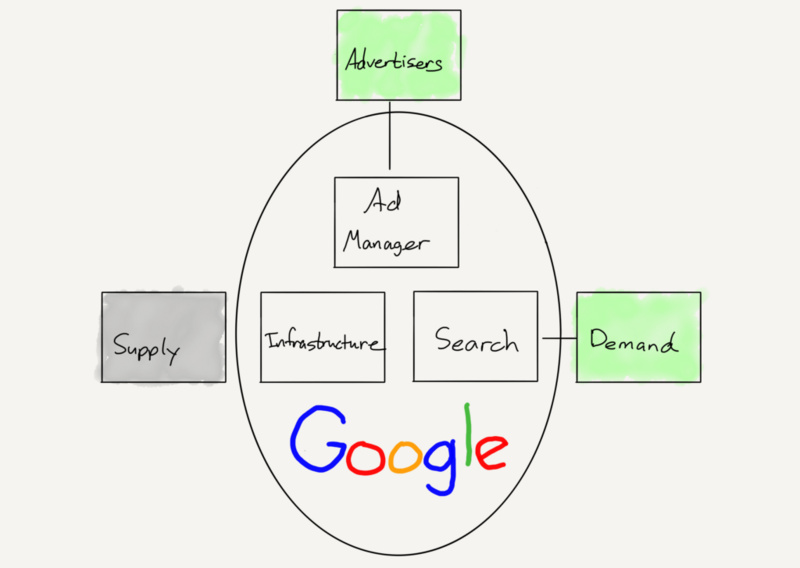
与此同时 , 谷歌正在将其他的业务与搜索整合 , 构建价值链的两个关键部分:
第一部分是基础设施 , 支持大量搜索需求 , 需要在服务器、光纤电缆等方面进行巨额投资 。
第二部分是广告 。 最终 , 谷歌的商业模式看起来是这样的:
----著名分析师Ben Thompson:成就巨头的 , 也将会束缚它们//----[ http://www.caoding.cn]
谷歌的价值链
请注意谷歌是如何在这种整合的三个方面进行大幅度优化的 , 用户、供应商和广告商通过自己的意愿与谷歌互动 , 这要感谢谷歌为促进这种互动而建立的基础设施 , 它们几乎不需要与谷歌的任何员工进行接触 。
不管怎么说 , 这种模式在搜索和数字广告方面非常非常有效 。
但对于谷歌云来说 , 情况并非如此 。 乍看之下 , 销售基础设施似乎是谷歌一个显而易见的机会 , 关于这家公司如何威胁亚马逊或微软 , 有大量的报道 。
毕竟 , 谷歌在世界范围内建设基础设施的速度 , 领先于任何其他公司 , 而且这家公司仍处于技术创新的前沿 。
但问题是 , 这家公司的价值链是完全错误的 。
企业级软件的领域 , 并不是一个需要自助服务的领域 。
从某种程度上 , AWS占据了主导地位; 在产品路线图可见性、客户支持和定价方面 , 需要一个“中间层”来与相对集中的买家进行沟通 。
毕竟 , 每个买家与消费者的期望并不完全不同 。
谷歌花了很多年才学到这个教训:谷歌云仍然远远落后于AWS和微软 , 成为第三 。
它的战略根本不起作用 。 11月份 , 谷歌更换谷歌云的首席执行官时 , 我在每日更新中写道:
不过 , 一个基于特定产品属性的战略看起来“更好” , 可能符合谷歌的文化 , 但这并不一定会带来一个成功的企业级产品战略 。 为此 , 谷歌云主要面临三大问题:
首先 , 与传统的技术相比 , 机器学习技术对企业来说有明显不同的好处 , 但是谷歌并没有提出一个有效的案例来说明机器学习对企业有多大的好处 。 这并不是说它不能 , 只是这家公司并没有真正说明白这一点 。
第二 , 谷歌没有与Lycos和Yahoo竞争:AWS和微软有自己的机器学习产品 , 尤其是微软 , 在产品化方面做得更好 。
第三 , 也是最重要的一点 , 产品的技术属性只是影响企业战略成功的一个因素 。 同样重要的是个性化、支持和销售能力 。 人们普遍认为 , 谷歌在这三个领域都是最差的 。
简而言之 , 谷歌云需要的不是一个适合谷歌文化的首席执行官 , 因为谷歌的文化就是基于技术制造最好的产品 , 然后等待客户排队使用 。
这对搜索业务和VMWare来说可能有效 , 但对谷歌云来说就没用了 。
相反 , 公司需要真正地走出去 , 真正地销售 , 并愿意根据客户需求定制产品 , 并为客户提供真正的支持 。
简而言之 , 与谷歌搜索相比 , 谷歌云在一个不同的价值链中竞争 , 因此它需要建立新的整合 。
为此 , 请注意谷歌云新任首席执行官托马斯 · 库里安(Thomas Kurian)选择的战略 , 以下内容来自《华尔街日报》:
谷歌云计算业务的新领导者,计划大幅扩大其销售团队 , 以应对竞争对手亚马逊和微软在市场上占据领先地位带来的挑战......
尽管谷歌长期以来一直提供云计算技术 , 但它已经看到亚马逊和微软在提供计算能力和存储服务方面遥遥领先 。
分析师表示 , 这些公司拥有强大的销售和服务人员 , 大公司客户需要这些人员来支持它们的技术需求 , 谷歌在这个方面一直落后 。
换句话说 , 谷歌云需要看起来更像微软 。
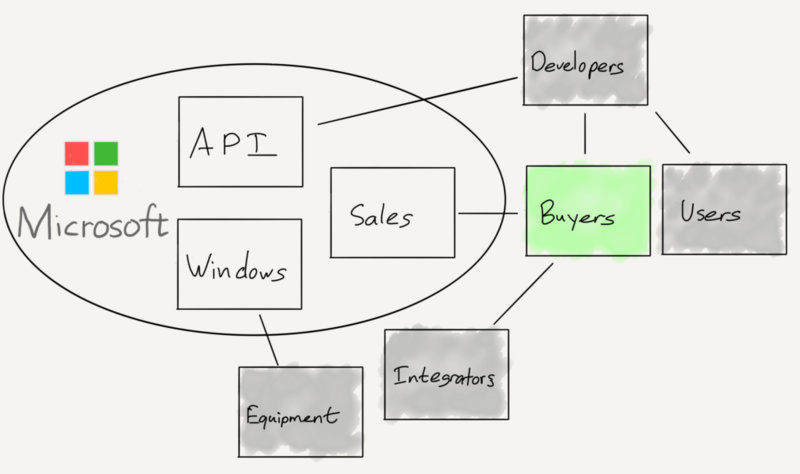
微软的企业价值链
与谷歌不同 , 微软一直企业级服务领域中最重要的公司 。
这意味着 , 它的整合是在其操作系统和相关的API之间进行的 , 企业应用程序是在这些API上构建的:
----著名分析师Ben Thompson:成就巨头的 , 也将会束缚它们//----[ http://www.caoding.cn]
微软的价值链
但请注意 , 与谷歌的价值链不同 , 微软与终端用户的距离要远得多:设备是由原始设备制造商(OEM)制造商生产和销售的 , 虽然有时会面向终端用户 , 但基本上是由专门的销售人员向企业IT部门销售的 。
同样 , 微软的开发人员基本上都是企业软件开发人员 , 他们不是为终端用户工作 , 而是为管理层工作的 。
这在消费市场上有明显的负面影响:微软价值链中的产品通常功能丰富 , 但用户体验差 , 这正是在一个由自上而下的采购订单(而非个人消费者选择)的领域中所能预料到的情况 。
就微软在消费者领域的成功而言 , 是因为他们在企业级市场中的主导地位产生了溢出效应;当纯粹的消费市场 , 比如互联网或手机出现时 , 微软并没有做好竞争的准备 。 它基本上与谷歌完全相反的 。
不过 , 这也是为什么在与谷歌云竞争之际 , 微软仍在Azure上取得成功的原因:这家公司习惯于整合销售力量和自上而下的决策在内的价值链 , 并且拥有正确的商业模式来利用这一优势 。
Netflix例外
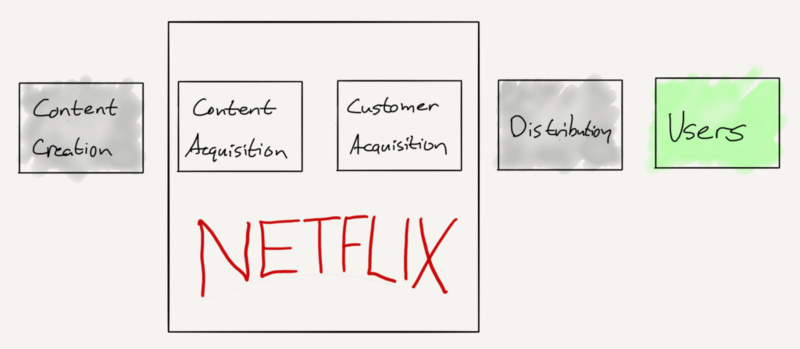
有一家公司 , 证明了这一规则存在例外 , 那就是Netflix 。 通过邮件租赁DVD的商业模式 , Netflix建立了最初的客户群 , 并实现了IPO 。 它的价值链是这样的:
----著名分析师Ben Thompson:成就巨头的 , 也将会束缚它们//----[ http://www.caoding.cn]
Netflix的价值链
让这条价值链运转起来的关键 , 是首次销售原则:当 DVD 被出售时 , 版权所有者的权利已经耗尽;这意味着Netflix可以购买它想要的所有DVD , 并将它们租给客户 , 而不受版权所有者的任何限制 。
关键是 , 这意味着 Netflix 可以整合客户关系和内容所有权 。
请注意 , 这与Netflix现在的整合模式完全相同:这家公司有越来越多的内容 , 尤其是吸引新客户的部分 , 是Netflix拥有的原创内容 。 换句话说 , 整合的重点 , 客户关系和内容所有权与 DVD 时代相同 。
可以肯定的是 , Netflix过渡到这种模式需要时间 。 而且 , 这家公司绝对得益于那些制片公司高管 , 他们更感兴趣的是提高年利润 , 而不是考虑自己公司在内容价值链中的长期地位 。
在流媒体发展的早期 , Netflix在价值链中处于一个脆弱的非整合位置(即便只是暂时的) 。
但我认为 , 那些日子已经过去了 , 这就是为什么Netflix要转型 。
更广泛地说 , 从价值链的角度来看 , Netflix的转型并不像它最初表现出来的那样 , 是一个转折点:当然 , 邮寄DVD和制作流媒体视频的技术是根本不同的 , 但价值链是相同的 。
与试图利用广泛类似的技术进入全新的市场和价值链相比 , 这是一个更加可行的转变 。
唯我主义陷阱
这可以理解为什么互联网巨头特别愿意进军看似相邻的领域:一方面是出于财务和战略原因 , 增长势在必行 。 而且技术上似乎也足够简单 。
然而 , 事实是 , 这些巨大的资源并不是来自于技术的卓越 , 至少从长远来看 , 而是来自于特定价值链的整合 , 这种整合会产生积极的反馈循环和巨额利润 。
因此 , 如果没有这种整合 , 正反馈循环很快就会消失 , 利润也会随之消失 , 这就是我们一次又一次看到的情况 。
微软在手机和消费者互联网服务上花费了数十亿美元 , 亚马逊在全食超市上花费了数十亿美元 , 谷歌不仅在谷歌云上花费了数十亿美元 , 还在一系列与搜索无关的举措上花费了数十亿美元 , Facebook在手表和虚拟现实设备上花费了数十亿美元 , 而现在苹果正在视频上花费数十亿美元 , 所有这些的举措的结果 , 最终应该都是失败 。
诚然 , 失败需要时间:这些公司拥有几乎无限的资源 , 这要归功于它们的核心商业模式 , 以及结构性成功所孕育的不计后果的乐观 。
而且 , 我认为 , 有时候它们真的可以将产品推向另一个方向以实现盈利 。 举例来说 , 如果你不考虑流量获取成本 , Bing是有利可图的 , 这就说明了我的观点 。
事实是 , 技术对商业模式有放大效应:它将互联网巨头提升到了前所未有的高度 , 它们在相关市场(价值链)的地位几乎坚不可摧 。
与此同时 , 我怀疑它们横向扩展到完全不同的经营方式(新的价值链)的能力 , 即使这些企业依赖类似的技术 , 也比它们看上去更为有限 。
真正起作用的是(1)向前和向后整合价值链和(2)收购 。
进一步的整合只是吸收了更多的价值链 , 而收购获得的不仅仅是技术 , 还有为不同价值链从零开始建立起来的业务 。
而且 , 推而广之 , 如果整个社会想要限制这些公司的规模 , 那么限制这两种策略显然是一个切入点 。
原文链接:http://stratechery.com/2019/the-value-chain-constraint/
编译组出品 。 编辑:郝鹏程
推荐阅读
- 痛心!著名男演员去世……
- 历史上著名的“篡位者们”,你都知道哪些?
- 正在消失的安徽老街,虽是国内著名摄影小镇,很多房屋却已倒塌
- CFA金融分析师认证究竟是什么意思?
- 著名拳手怀特呼吁强制挑战富里,富里这样回应,双方骂战开始
- 美联储资产负债表突破7万亿美元 分析师:扩张或将持续
- 美联储资产负债表突破7万亿美元,分析师:扩张或将持续
- 著名枪械:第2有“大炮”之称,威力不输美国的巴雷特
- 唐代第一才女、著名女诗人鱼玄机的爱恨情仇
- 魔兽世界中那几只著名的绝版坐骑





